viernes, 22 de noviembre de 2013

El Sistema Financiero: Definición, objetivos e instrumentos (1ª parte)

EL SISTEMA FINANCIERO.
¿Qué es? ¿De qué trata?
EL SISTEMA FINANCIERO ANALIZADO EN ABSTRACTO


Este es un tema de gran relevancia dentro de la economía y dentro de un país pues el mercado financiero es un componente fundamental de una economía capitalista avanzada como la Occidental. Con la "financiarización" y la desregulación de los mercados que se hace a partir de los años 80 (a raíz de la crisis de la deuda en Latinoamérica, un análisis exhaustivo de ésta en  http://nanblogzone.blogspot.com.es/2013/01/la-dolorosa-crisis-de-la-deuda-1-parte.html) el sistema financiero se ha complicado infinitas veces y su complejidad es tal que resulta difícil hacer juicios de valor realmente informado. Si hay alguna característica que sea propia del mercado financiero es su falta de información lo que supone un FALLO DE MERCADO.
En la periferia europea actualmente la mayoría de las personas siente poca o ninguna simpatía respecto al grueso del sector financiero, la banca, ya que parte de los excesos de ésta forzaron la situación a la crisis actual. Esto ha llevado a demonizar a los bancos y a cargar de inquinas toda opinión torno a éstos.
Lo que yo les ofrezco yo es conocer realmente ¿PARA QUÉ SIRVEN LOS BANCOS? y responder de paso varios interrogantes como ¿QUÉ SON? ¿PARA QUIÉN SIRVEN? ¿CUÁL ES SU TAREA? o ¿es prescindible su tarea?

Por tanto, el siguiente ensayo no entra a valorar si a mi o a ustedes les parece bien o mal que existan los bancos o el sistema financiero en su conjunto, sino que describe el por qué de su existencia, su estructura y el mercado financiero asociado al "sistema". Es por tanto, un ensayo DESCRIPTIVO y no VALORATIVO.


INTRODUCCIÓN

Estudiar y entender lo que es un sistema financiero es de enorme importancia si lo que buscamos es entender y mejorar nuestra comprensión del mundo y del entorno que nos rodea.
En un contexto de depresión actual que lleva alargándose en el tiempo durante ya lustros buena parte de la atención pública se ha centrado en el rol o en el papel del sistema financiero como condicionante de la crisis actual muchas veces sin entender el funcionamiento de éste o cómo ha podido influir realmente en esta crisis.
En última instancia la de ahora es una crisis de la deuda, es decir, una crisis de carácter financiero y de alguna u otra manera el sistema financiero y la banca han tenido que jugar un papel tanto antes como durante la crisis. Estudiando el sistema financiero podremos entender mejor cual ha sido la labor de cada una de las instituciones financieras y cómo éstas han actuado y se han comportado frente a la crisis.

Pero no sólo nos interesa conocer el funcionamiento del sistema para achacar responsabilidades y culpables de la situación actual. También es interesante conocer cuales son los objetivos “puros” del  sistema financiero, cuales son sus herramientas para alcanzar esos objetivos, si su comportamiento produce algún tipo de externalidad, si su mercado es un mercado eficiente o no, si existen regulaciones y limitaciones en el mercado donde opera y si estaría cumpliendo el papel fundamental que se le asigna muchas veces al mercado: si está asignando correcta y eficientemente los precios y las cantidades.

Como resulta obvio el mercado financiero se ha visto extremadamente regulado desde su aparición, y ello ha sido así pues éste es un mercado fundamental en la economía. ¿Por qué? Pues del mercado financiero depende la liquidez y la solvencia del sistema, las asignaciones, los tipos de interés sobre el dinero y sobre los préstamos, el precio y la rentabilidad de los activos financieros y en última instancia, la inversión, proceso clave para la acumulación de capital y la mejora del sistema productivo que es pieza fundamental en el crecimiento económico y la mejora del bienestar.

Lo que ocurra en el mercado financiero, al igual que el mercado laboral, es fundamental para determinar las pautas de consumo, inversión y por tanto, de crecimiento económico. Es por ello que los Estados han acostumbrado a desarrollar una legislación y unas regulaciones a ambos mercados con objeto de garantizarse una estabilidad, unas cantidades o unos precios que den certidumbre a la economía y así controlar mejor la situación. Aun así ello no requiere, ni mucho menos, que se logre la eficiencia en el mercado.


¿QUÉ ES UN SISTEMA FINANCIERO Y CUÁLES SON SUS OBJETIVOS y QUIÉN LO CONFORMA?

La cuestión que se plantea en este punto es de suma importancia pues supone definir lo que entendemos por un sistema financiero así como explicar para qué existen y cuál es su función en una economía de mercado.
Un sistema financiero es el conjunto de instituciones, medios y mercados en el que se organiza la actividad financiera. El procedimiento consiste en captar recursos que procedan de aquellos individuos con renta “excedentaria” (lo que suele definirse como “ahorradores” o con capacidad de financiación) hasta aquellos individuos o colectivos que requieren de esos recursos, y por tanto podrían considerarse “deficitarios” (1)

Los sistemas financieros modernos se dividen en dos sectores por término general.
· MERCADO DE VALORES: “Lugar” donde empresas y Estado mayoritariamente buscan financiación a través de la emisión de todo tipo de activos financieros que luego son intercambiados. Será tratado con más detenimiento en el epígrafe 3 del ensayo.
· INTERMEDIARIOS FINANCIEROS: Instituciones como la banca o las aseguradoras actúan como intermediarios financieros que serán tratados también con exhaustividad en el epígrafe 5.


Una vez definido lo que el sistema financiero y habiendo introducido su funcionamiento exponer sus objetivos resultará sencillo pues todos ellos vienen relacionados con el proceso de captación de recursos y orientarlos hacia determinado sector que lo solicite o que lo necesite. Obviamente, el agente encargado de ello recibirá una plusvalía o una rentabilidad pues sino, no tendría incentivos a realizar tal actividad. Como ocurriría en cualquier otro sector de la economía un intermediario es el nexo entre dos partes contratantes, pero su labor ha de ser retribuida lo que le genera unas ganancias y un mayor coste al producto en cuestión. (Pues ha de incluir ahora el paso por el intermediario).

Los objetivos del sistema financiero coinciden con los del mercado financiero y son los siguientes:

· CAPTACIÓN DE RECURSOS EXCEDENTARIOS, lo que conocemos como “captación del ahorro”. De esa forma el sistema financiero idea fórmulas para incentivar a los agentes a que confíen su dinero en el sistema, ya sea con depósitos bancarios, acciones, bonos o fondos de inversiones, tanto de renta fija como de renta variable.


· ASIGNACIÓN DE LOS RECURSOS FINANCIEROS a aquellos agentes que así lo requieran. Los clientes de las instituciones financieras necesitan de recursos ya sea para consumirlos o para invertirlos.
De esa necesidad hace negocio el sistema financiero quien le concede esos recursos a quien se lo pide, a cambio de unas condiciones y de un “precio”, lo que se conoce como interés y que va asociado a la liquidez que existe en el sistema así como el posible riesgo de impago del agente a quien se le concede el préstamo.

De todo esto se deduce por tanto, que dado un mercado financiero, es decir, un mercado de “fondos prestables”, de financiación y de valores derivados de estas formas de financiación se crea un conjunto de normas y legislación que permite a una serie de agentes establecerse en el mercado como intermediarios del proceso de intercambio. Uno puede preguntarse por qué tienen que existir intermediarios en el proceso de mercado que encarezcan aún más el precio del producto financiero o el que sea el acuerdo que se transe. La respuesta es la misma que se puede dar ejemplificando otro sector de la economía: la agilidad, la facilidad y la comodidad de la gestión.

Al igual que nosotros no tenemos que ir a comprar la comida al agricultor o al matadero en donde se produce por la existencia de intermediarios, en el mercado financiero ocurre lo mismo: nosotros no vamos puerta por puerta preguntando quien es el que nos puede prestar algo de dinero. Es lo que se conocen como los problemas de información: nosotros no conocemos a quien está dispuesto a prestarnos dinero ni tampoco conocemos a quien está dispuesto a pedirlo prestado. De ese proceso dificultoso se crean empresas que conocen mejor el mercado: tanto su oferta como su demanda, colocándose así en una posición de ventaja al disponer de esa información, por lo que puede evaluar los riesgos y diseñar formas tanto de captar como de “vender” la financiación. El otro sentido que tiene la existencia de intermediarios financieros es la confianza que inspiren y el clima de seguridad que exista en un territorio. Un banco que inspire seguridad o incentivos a depositar el dinero en él puede atraer ahorros que de otra forma se hubiesen quedado en casa o en una caja fuerte. Por otro lado, dependiendo de la seguridad que exista habrán más o menos incentivos a dejar el dinero en el banco. Por ejemplo, en un riesgo de quiebra nadie querrá depositar su dinero en ningún sitio, pero en un riesgo de saqueos y desmanes muchos preferirán tener su dinero en algún sitio más seguro. Pero es volver a lo mismo, esto último dependerá de la confianza que exista en el intermediario financiero.


INSTRUMENTOS Y HERRAMIENTAS DEL SISTEMA FINANCIERO


Los instrumentos que utiliza el sistema financiero son muy variados y van desde el mismo dinero hasta los títulos que reciben el nombre de "activos financieros". Todos los instrumentos que utiliza el sistema están enfocados en lo expuesto en el punto anterior: captación y canalización de los recursos.

Para el funcionamiento del sistema financiero se utilizan los llamados activos financieros, que son títulos que otorgan el derecho a recibir ingresos futuros al comprador de ese activo por parte del vendedor del mismo. Dichos activos son emitidos por algunas unidades económicas, como son los bancos, y que constituyen un medio de mantener riqueza para quienes los poseen y un pasivo para quienes lo generan. A diferencia de los activos reales, no contribuyen a incrementar la riqueza general de un país, ya que no se contabilizan en el PIB, pero sí que contribuyen y facilitan la movilización de los recursos reales de la economía, contribuyendo al crecimiento real de la riqueza.

Los activos financieros pueden ser emitidos por empresas privadas, como pueden ser las acciones o los fondos de inversión; pero también pueden ser emitidos por el sector público, como por ejemplo títulos referidos a la deuda pública, como las letras o bonos del Tesoro.

Se caracterizan por tres aspectos: en primer lugar por la rentabilidad, es decir, la capacidad de generar unas rentas (intereses, beneficios, etc.), y puede ser fija o variable. En segundo lugar por la liquidez del activo, es decir, la facilidad que presenta el activo financiero para convertirse en dinero. Y en tercer y último lugar, por el riesgo, es decir, las garantías que tenga el emisor de dicho activo de pagar la deuda cuando llegue su vencimiento.

En el sistema financiero existen multitud de activos financieros, desde los más comunes como son los depósitos bancarios con las cuentas corrientes o las de ahorro y los depósitos a plazo, hasta otros más complejos como las acciones o los productos derivados.

Principalmente destacan los siguientes:

Las acciones que son títulos que representan una parte alícuota del capital social de la empresa. Poseer acciones confiere una serie de derechos tales como poder votar en la Junta de Accionistas, formar parte del Consejo de Administración, y participar en los beneficios de la empresa. Existen diferentes tipos de acciones: las comunes ya citadas; las preferentes, con prioridad sobre las comunes en relación al pago de dividendos y con una mayor rentabilidad pero también con un alto riesgo; las de voto limitado, que sólo permiten votar en determinadas cuestiones; las convertibles en bonos (y viceversa); las de industria, cuya aportación sea en trabajo o servicio; las liberadas, aquellas que no deben ser pagadas por el accionista porque ya van a cargo de los beneficios percibidos por él; las propias, en las que coinciden el titular y el emisor; y las con o sin valor nominal, en las cuales se expresa o no la aportación numérica.

Los bonos y las obligaciones también son títulos valor como las acciones que sólo otorgan el derecho de crédito sobre la deuda del emisor, mientras que las acciones además del derecho de crédito, también otorgan la propiedad proporcional (a la acción) de los activos de la empresa.

Por otra parte, están los derivados financieros que se basan en el precio de otros activos, llamados subyacentes; es decir, que su valor cambia según varíe el precio del activo subyacente. Los derivados se pueden clasificar según el tipo de contrato, como futuros, swaps o forwards; según el lugar de contratación y negociación, en mercados organizados u over de counter; según el tipo de subyacente, financiero o commodities; o según la finalidad, como los de cobertura o arbitraje.


BIBLIOGRAFÍA y FUENTE
(1ª parte)

Elaboración propia en base a datos obtenidos en... 

(2). Finanzas para todos:

(3). Finanzas para todos:

(4). Lecciones de economía española. J.L. García Delgado, Rafael Myro (coords.). Capítulo 13, el sistema financiero.

(5). Ministerio de Economía y Competitividad. Ley de Cajas de ahorro y fundaciones bancarias. http://www.mineco.gob.es/stfls/mineco/prensa/ficheros/noticias/2013/130607_APL_cajas_ahorros_CE_06_jun_13.pdf.


Otra biografía utilizada para la elaboración del ensayo es la siguiente:
 ·www.eldiario.es
 ·www.lavanguardia.es
 ·www.invertia.com
 ·www.expansion.com
 ·www.plancontable2007.com
 · Iñigo González Garagorri. "Sistema financiero español". CEF D.L 2011
 · Álvaro Cuervo García. "Manual del sistema financiero español". Ariel. 2011

sábado, 2 de noviembre de 2013

ESPAÑA YA NO VIVE POR ENCIMA DE SUS POSIBILIDADES

Desde este año 2013 la contabilidad nacional asegura que España en conjunto ha dejado de vivir por encima de sus posibilidades.


Pero ¿qué entendemos por vivir por encima o por debajo de unas posibilidades?
Pues bien, no es que haya una definición cerrada de eso, por eso se extrapolan las situaciones:
cuando una familia gana un sueldo al mes (p.ej: 1000€) y sus gastos mensuales son superiores (1.200€) entendemos que esa diferencia (200€) se la ha tenido que prestar alguien de manera directa o indirecta, de cualquiera de las maneras se habría endeudado en 200€ pues ha vivido por encima de lo que por su propio trabajo ha podido generar. Este caso sería el de una persona que "ha vivido por encima de sus posibilidades".
De la misma forma un país genera unos recursos derivados de su producción: de todas las horas de trabajo de todos los trabajadores del país y los rendimientos del capital que estos trabajadores utilizan en la producción (desde maquinaria, hasta ordenadores, material de transporte,etc...). Esos recursos a su vez son empleados (por no decir GASTADOS) al igual que una familia gana un sueldo y luego lo utiliza para satisfacer sus necesidades. Por tanto y como decía, extrapolando las situaciones, si un país gasta más recursos de los que su economía genera se dirá que está viviendo "por encima de sus posibilidades" y de manera contraria, la economía que tiene exceso de recursos esta viviendo "por debajo de sus posibilidades" (aunque de este último término no se habla pues nos pilla muy lejos...)


INTRODUCCIÓN

Si aceptamos la suposición que acabo de plantear podemos seguir con la reflexión económica que nos lleva a afirmar tal cuestión.
Lo habitual es que para analizar la evolución de cualquier elemento económico se utilice lo que se llaman INDICADORES pues éstos recopilan datos en distintos periodos de tiempo y en distintas áreas de la economía.
El saldo por cuenta corriente es uno de los indicadores (hay más, por tanto) utilizados para comprobar en que situación se encuentra la economía respecto a los demás países del mundo. Esto es de suma importante en un entorno de globalización creciente y apertura casi mundial. Si el saldo por cuenta corriente es positivo indica que el país al cerrar el año tiene financiación se sobra y suele ser canalizada por los mecanismos financieros a quien busque esa financiación. Si por el contrario el saldo por cuenta corriente es negativo, indica que el país al cerrar el año tiene falta de financiación (pues no ha generado recursos suficientes para el nivel de "gasto" que tiene) y tiene que llegar a los mecanismos financieros para encontrar esos recursos que le son necesarios. Lógicamente esos recursos llegan a España, en forma de todo tipo de préstamos, créditos, etc... en conclusión, endeudamiento externo.

El saldo comercial es otro indicador bastante importante por dos razones principalmente. En primer lugar explica hasta en un 90% el valor del saldo por cuenta corriente. En segundo lugar refleja la posición que ocupa el país en el comercio internacional pues se calcula EXPORTACIONES - IMPORTACIONES.
Al igual que en el indicador anterior, si las exportaciones son mayores que las importaciones el saldo comercial es positivo y si lo que ocurre es lo contrario, el saldo comercial es negativo.


¿QUÉ HA OCURRIDO EN ESPAÑA?


Como creo siempre hay que plantear las cuestiones en perspectiva histórica ya que es la mejor manera de orientarse a la hora de hacer un correcto análisis y poder así elaborar correctas conclusiones (sino, el ejercicio reflexivo no tiene utilidad ni sentido alguno).
Los datos obtenidos son los siguientes:


BALANZA COMERCIAL = EXPORTACIONES - IMPORTACIONES


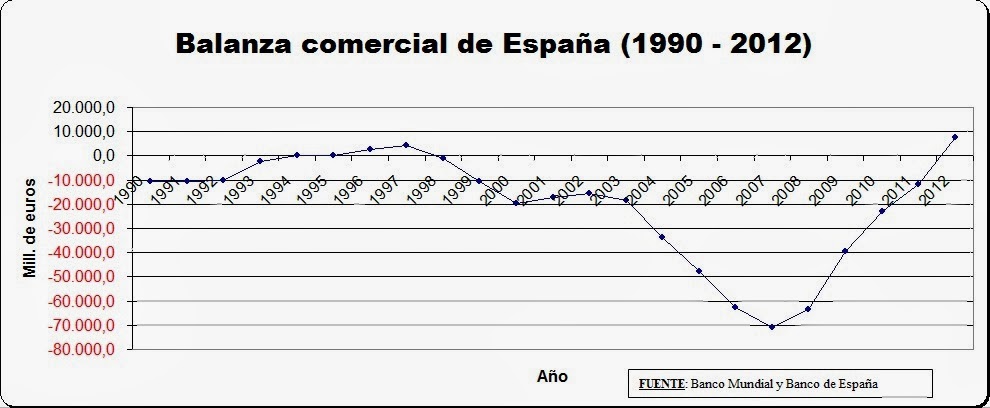
Si hasta el 90% del saldo corriente puede explicarse por la balanza comercial aquí tenemos la principal característica de ambas en España y en especial en el último periodo: son deficitarias.
La crisis económica que hubo hasta 1994-5 en España consiguió moderar las importaciones y mejorar levemente la competitividad de manera que los siguientes años se apreció una ligera mejoría y un tímido superávit comercial que se desvanecería por completo tras 1998 y sería borrado de toda posibilidad con la entrada al euro.
Así es, a partir de 2002-3 el déficit comercial se dispara. Si hilamos el inicio del ensayo con estos hechos nos percataremos por tanto que cada año las importaciones eran cada vez superiores a las exportaciones y este hecho traía consigo alguna forma de endeudamiento o explicaba cierta parte de éste.
Pero ¿por qué pasaba esto?

A mi juicios las razones explicativas de tal desastre económico (pues el desequilibrio no es menor, y la autoridad económica está para algo) son las siguientes:

· LA ENTRADA AL EURO Y LA PÉRDIDA DE LA POLÍTICA MONETARIA del BdE. El Banco Central de España ha sido relegado a las funciones de mero supervisor y regulador bancario y ni si quiera...

· EL EURO EN SI. UNA MONEDA "CARÍSIMA" y mucho más para los países de la periferia sur-europea. Esto tiene un doble efecto importante. Por un lado encarece los productos españoles en el exterior haciendo que muchos países con monedas más débiles no quieran comprar estos productos por lo "caro" que puede resultar cambiar sus monedas a euro. Por otro lado, el hecho de que España tenga una "buena moneda" potencia que compre productos a otros países del exterior, en especial, a los europeos (pues no tienen aranceles)

· El CRECIMIENTO DESMEDIDO DEL SECTOR DE LA CONSTRUCCIÓN, el cual también implicaba en ciertos casos la importación de determinados bienes al país. Si la construcción está en auge, la importación de los bienes que necesite la construcción también estará en auge

· EL MODELO PRODUCTIVO ESPAÑOL centrado de manera excesiva en el sector terciario (sector servicios) en lugar de ampliar el peso relativo del sector secundario. Este sector pudo llegar a ser más importante en los 90 y en la primera década del 2000 por el gran peso de la construcción que en el año 2008 alcanzó un "peak" del 12,5% del PIB (unos 135.000 millones de euros) pero a partir de entonces el sector se contrae más y más, y los efectos de arrastres que eran muy potentes ahora se desvanecen. Una industria especializada y tecnologizada es forma de empleo constante y de crecimiento económico.


A pesar de todos estos impedimentos, en el año 2007 la economía española empieza un PROCESO DE AJUSTE bastante lento y complicado que propicia una devaluación interna (ante la imposibilidad de hacer una devaluación externa vía política monetaria) y que se traduce en unos menores salarios y en unos menores costes. Ello provoca una menor demanda de los productos, pues los trabajadores o ganan menos o no ganan nada. Esa caída de la demanda empuja aún más a los precios a caer y empieza ese círculo vicioso que ya es persistente en esta devaluación interna.
Se le llama proceso de AJUSTE porque tras años de desequilibrio económico (un déficit comercial excesivo) se produce un "movimiento" en la economía que busca corregirlo por el mismo bien del sistema en si y de la posición de la nación.


                                        SALDO POR CUENTA CORRIENTE (C/C)
Cuando el saldo corriente es positivo la nación tiene capacidad de financiarse, cuando el saldo corriente es negativo la nación tiene necesidad de financiarse. En ambos casos, se recurre a los mecanismos financieros internacionales.

Aquí es donde es evidente el por qué ahora hay una crisis tan grave en España.
El problema de la crisis actual es un problema de DEUDA.
Si alguna vez se han preguntado de dónde viene tal nivel de deuda es justo entre 2000 y 2007 como en el gráfico se puede apreciar.
A partir del año 2000 el saldo por cuenta corriente cae a niveles considerables pero hasta 2003 no empezaría de veras a ser preocupante.
Lo peor se traduce entre el año 2006 - 2008 en donde sólo esos 3 años el déficit por cuenta corriente acumula en negativo unos 300.000 millones de euros, nada menos que el 30% del PIB en forma de endeudamiento (sobre todo de ámbito privado y dentro de éste, empresarial no financiero).
España era la segunda nación del mundo en ritmo de endeudamiento externo.

Anteriormente el Estado español contaba con mecanismos para evitar tales desequilibrios económicos. Algunos se preguntarán cómo se pudo permitir profundizar tal problema sin que la autoridad económica interviniese. Lo ideal era una intervención de tipo monetario, es decir, con la moneda como se ha hecho siempre. Cuando el déficit corriente caía por debajo del 4% del PIB el Banco Central de España depreciaba la peseta para mejorar la situación de la balanza comercial, y así por tanto del saldo corriente.
Pero sin peseta y con un Banco Central de España desposeído de sus funciones y de sus motivaciones, pues apenas sirvió de regulador y supervisor bancario (así lo demuestra el riesgo de quiebra de la banca española en 2012 y el caso de la banca nacionalizada, véase Bankia, CataluñaCaixaBank o NovaCaixaGalicia) ninguna política podía atajar de manera rápida ese déficit comercial/corriente y se esperó hasta el estallido de la crisis para que, de manera forzosa, se realizara el ajuste en lugar de hacerlo mediante la política económica en los años de expansión.


LOS HECHOS EN 2013

Esta noticia es sumamente curiosa pues tiene un alto contraste con la realidad.
Mientras el déficit del Estado está desbocado (-10,5% para el año 2012), la deuda pública ya supera el 100% (y no hablemos de lo que no es deuda pública, casi 300% del PIB), el desempleo es superior a las 6 millones de personas y la pobreza no para su alza, resulta que la economía española deja de vivir por encima de sus posibilidades y ya no necesita recursos del exterior.


Como se aprecia en la gráfica, este es el factor decisivo que explica el cambio de tendencia y el cambio de rumbo.
España es una nación tradicionalmente importadora, y por tanto, tradicionalmente deudora (por los argumentos explicados antes)
El hecho es que el proceso de ajuste está afectando al saldo comercial y por tanto, por dos vías.

VÍA EXPORTACIONES: Al ser los productos españoles más baratos (por el círculo vicioso explicado antes y la devaluación interna) se venden mejor en el extranjero y cada vez son más los países que pueden tener posibilidad de comprarlos al tener un precio inferior. Las exportaciones crecen, mucho.
Aún así, hay datos que señalan que España estaría perdiendo cuota de mercado mundial, dato que contraindicaría esto que aquí señalo

VÍA IMPORTACIONES: La demanda interna está sumamente deprimida y sectores importadores como la construcción están en niveles de principios de siglo. La inversión también se encuentra en niveles muy bajos por lo que la llegada de maquinaria o bienes de equipo se reduce. Todo ese dinero que tiene que salir al exterior en forma de pago a las importaciones ya no sale y se queda aquí.

LAS IMPORTACIONES DE COMBUSTIBLES: Al estar la demanda en niveles muy bajos no sólo se está consumiendo poco sino que el gasto energético es también menor. Se ha reducido el número de hogares por tanto, de personas que usan una cocina a gas, o eléctrica, un calentador, una calefacción o una estufa, así como quienes han perdido su trabajo o su vehículo. Todo esto también se ve repercutido a gran escala en la producción eléctrica, en donde al haber una demanda energética menor se necesitan menor importaciones de carbón, petróleo o gas natural.


Lo cierto es que la contabilidad nacional de España señala que en 2012 y como dato de "avance" habría un SUPERÁVIT COMERCIAL hecho que se ha dado en contadas ocasiones a lo largo de la historia económica española y que suelen coincidir con épocas de severas crisis como motivo de la mejora del saldo comercial. El reto, en este caso, sería mantener este indicador positivo así a lo largo del tiempo con distintas medidas de política económica.

Los superavit comercial y luego, los superavit corriente indican que el país genera más recursos de los que consume, por tanto puede utilizarlos para prestarlo a otros países con unos intereses.
No ha de confundirse con el déficit público o presupuestario, que es el que atañe al gobierno y a las cuentas de la administración.


EL ENFOQUE ALTERNATIVO


He enfocado el análisis exclusivamente en cuestión de comercio internacional pues he hecho un intencionado incapie en la balanza comercial.
Aún así hay otra forma de explicar este mismo hecho quizás enfocándolo desde otra perspectiva, como empezaba el ensayo con la comparación de los recursos generados y gastados por los individuos o por sus sociedades.
Durante los finales de los noventa y hasta 2008 España tuvo un crecimiento económico bastante bueno. Eso se traducía en una alta creación de empleo que atrajo a personas de todo el mundo.
Pero ¿cuáles eran los factores que explicaban ese alto crecimiento? Bueno si, todos pensarán: la construcción ("esa maldita...") pero yo voy más allá y me voy al desagregado del PIB.
PIB = Consumo + Inversión + Gasto público +/- Saldo comercial (Exportaciones - Importaciones)

Y concretamente, en la inversión.
La inversión en España alcanzó casi el 30% del PIB, es decir, en este país se estaban empleando casi 300,000 millones de euros en un año en mejorar, reparar o ampliar la estructura productiva. Y muchos pensarán... si, por la construcción. Podría hacer una estimación respecto a la tendencia y en torno al 40% de la inversión de "pre-crisis" era dedicada al sector de la construcción.
El problema es que para invertir unos recursos, esos mismos recursos han de estar ahorrados.

Es decir, cuando uno trabaja genera unos recursos.
Una vez obtenidos esos recursos, los puedes gastar (consumir) o ahorrar (e invertir)
En economía, y en especial en el sistema capitalista, ahorro se corresponde con inversión.
Puede no ser algo muy exacto, pero desde luego, SIN AHORRO NO HAY INVERSIÓN.

El problema deriva cuando se invierte a ritmos de un 25% del PIB al año y se ha ahorrado el 12% del PIB. Entonces tu familia (o tu hogar, o tu empresa, o tu nación) tiene un desequilibrio del 13% del PIB que ha invertido de alguna manera pero que él mismo no ha generado. Se lo han financiado.
El problema no es que esa situación ocurra, pues puede ocurrir y se contempla la existencia de imprevistos.
El problema es cuando esta situación es persistente y se repite con los años.
La hecatombe es cuando esta situación no sólo se repite sino que se agudiza año tras año...
...hasta que la gran empresa comprendió que las expectativas de beneficios en el sector de la construcción estaban agotadas y por tanto, no merecían de su inversión pues todo lo que allí pusieran lo perderían.
Y de hecho buena parte de lo que se puso a la inversión se está perdiendo ahora o se inventan fórmulas para evitar que consten estrictamente como pérdidas (las reformas financieras, la creación de la SAREB, el banco malo,...).

En conclusión, el problema vuelve a ser el mismo.
Un exceso de actividad económica dados unos recursos propios más reducidos pero que eran compensados con ahorro externo, de otras zonas del mundo, que llegaba en forma de endeudamiento.


Tras las peleas electorales que se han ido produciendo estos años derivado de la crisis ha salido en muchas ocasiones el término de "vivir por encima de las posibilidades".
Los hechos empíricos y los indicadores de la contabilidad nacional nos estarían señalando que eso es cierto si consideramos a España como colectivo único y de veras nos sentimos que formamos parte de ese colectivo. Si profundizamos por sectores veremos mucha más información que sería interesante de tratar y que en cierto modo adelanté (antes de la crisis, se excede bastante el sector privado, durante de la crisis el que se está excediendo es el sector público) pero el ensayo se alargaría mucho más.
Es importante el cambio de tendencia y que en 2013 es muy probable que se confirme el superávit corriente, algo realmente histórico y que se cuenta contadas veces. Si se consigue consolidar un superávit corriente el país amansará importantes cantidades de capital y podría ser la antesala de un cambio incluso en la posición internacional de España. Pero todo hay que decirlo: UNA SUPUESTA RECUPERACIÓN o el regreso del crecimiento económico pondría, probablemente, esto en la misma situación que lo ha estado siempre: deficitaria. Por ello se requieren medidas de política económica para retrasar al máximo la vuelta al déficit corriente.

Por último hay que señalar que a pesar de que la economía empezará a tener recursos de sobra, éstos son consumidos casi en su totalidad por el Estado, el cual es ampliamente deficitario ahora pues se niega a corregir el desequilibrio que mantiene desde el año 2009 y que es tan descomunal como lo era el déficit corriente en los años 2006 - 2008.


PUEDE LEER MÁS DEL ASUNTO...
·http://www.eleconomista.es/economia/noticias/5103684/08/13/La-balanza-por-cuenta-corriente-registro-un-superavit-de-13577-millones-en-el-primer-semestre-.html

·http://www.abc.es/economia/20130830/abci-superavit-balanza-pagos-201308301111.html

· http://www.elmundo.es/elmundo/2013/08/23/economia/1377257906.html


FUENTE. Elaboración propia a través de los datos obtenidos en www.bde.es y los datos del Banco Mundial sobre España.

jueves, 29 de agosto de 2013

La incesante acumulación de capital de Google Inc.

La empresa Google, que nació como un buscador más, concentra numerosos negocios y acapara cada día más con el objetivo de ganar posición en la cadena de valorar y diversificar su actividad económica.
De esa manera no sólo se logra mayor riqueza, sino también mayor control y fiscalización sobre los clientes.

El siguiente es un artículo propio elaborado a través de distintos fragmentos. Lo que intentaré demostrar es que la empresa Google no sólo supone un peligro económico, sino también político y social. Ellas son las conclusiones que se sacan de los siguientes proyectos que expondré a continuación.


INTRODUCCIÓN: Unos datos 

Google Inc. es una empresa multinacional estadounidense especializada en productos y servicios relacionados con Internet, software, dispositivos electrónicos y otras tecnologías. El principal producto de Google es el motor de búsqueda de contenido en Internet del mismo nombre, aunque ofrece también otros servicios como un servicio de correo electrónico llamado Gmail, sus servicio de mapas Google Maps y Google Earth, el sitio web de vídeos YouTube, otras utilidades web como Google Libros o Google Noticias, el navegador web Google Chrome, la red social Google+. Por otra parte, lidera el desarrollo del sistema operativo basado en Linux, Android, orientado a teléfonos inteligentes y tabletas y actualmente está trabajando en un proyecto de gafas de realidad aumentada, las Google Glass, en un servicio de fibra óptica; el Google Fiber y en vehículos autónomos.

Google ha dejado de ser el mayor buscador a unirse en sus servicios con otras empresas o instituciones, como Youtube o Blogger. Un caso reseñable es el de la Universidad Complutense de Madrid, institución que antes poseía su propio servicio de correo electrónico, estumail, y que ahora ha sido fusionado a Google. Como este casos hay muchos.
Google Books es una de las innovaciones por parte del buscador, y permite acceder al contenido de muchos libros.

RESULTADOS DE GOOGLE AL AÑO 2011
Ingresos: 37 905 millones USD (2011)
Beneficio de explotación: 11 632 millones USD (2011)
Beneficio neto: 9 737 millones USD (2011)
Activos: 72 574 millones USD (2011)


UNAS REFERENCIAS
PIB NUEVA ZELANDA: 166.923 millones de dólares
PIB MARRUECOS: 97.173 millones de USD
PIB LUXEMBURGO: 55.287 millones de dólares (USD)
PIB DE URUGUAY: 49.716 millones de USD


Y es que de hecho, Google ha REVOLUCIONADO el negocio de la PUBLICIDAD.
Los principales medios de comunicación se quejan de que el negocio se adolece y pierde cada vez más importancia.
En TV se encuentra un duopolio entre Mediaset y A3Media que concentra en torno al 80% de la publicidad televisiva.
Entre tanto, la prensa pierde repercusión, al menos en papel, lo que anima a una retirada de las empresas publicitarias.
Sin la propaganda, los principales medios están derrotados.

Entre tanto Google avanza imparablemente con los ingresos publicitarios.
Adwards, el gestor publicitario de la empresa, es ya mundial e indispensable para cualquier empresa.
Como dato curioso, decirles que Google cobra a las empresas por cada click que se hace desde el buscador, además de analizar los horarios, el perfil, la localización y las cookies del usuario quien utiliza el buscador. Otro dato, las empresas desembolsas grandes cantidades de dinero sólo en este soporte, lo que indica que cualquier empresa multinacional o de gran capital desembolsa una suma importante bajo este sistema.


Todo ello ha permitido a Google unas cantidades ingentes de liquidez, que necesitan empleabilidad pues sino no está rindiendo el dinero.


LOS PROYECTOS

PROYECTO 1. Google como automovilística.

Google quiere ser automovilística: planea lanzar su propio coche autónomo en 2017

Google quiere lanzar al mercado sus propios coches sin conductor. Hasta el momento la compañía de Mountain View ha estado trabajando junto con otras firmas de automóviles para incorporar el software de autoconducción en determinados modelos de coches. Sin embargo, ahora Google desea embarcarse más de lleno en el proyecto y diseñar sus propios vehículos.

Según lo publicado en el diario alemán Frankfurter Allgemeine Zeitung, Google tiene planes muy ambiciosos en el terreno automovilístico. La compañía de Mountain View se ve como un pionero en este campo y en 2017 podría lanzar coches con autocontrol. Uno de los fundadores de Google, Sergey Bin, declaró al diario alemán que Google no es propietaria de un automóvil y desea construir uno propio en vez de colaborar con otros fabricantes de coches.

La compañía ya ha empezado a presionar a los fabricantes de vehículos para que incluyan tecnologías de autoconducción y se pongan en marcha las leyes reguladoras para este sistema.

El precio de estos sistemas es un problema para los fabricantes y los usuarios, pues, el gigante de Internet ya dispone de una pequeña flota de coches con conducción autónoma asociada con la marca de automóviles Toyota con un coste de 150.000 dólares (alrededor de 112.000 euros) cada unidad.

Google tiene por delante una dura tarea para afrontar si quiere lanzar su propia gama de coches autónomos: por un lado, deberá reducir los costes de estos vehículos y de su fabricación, y por otro lado, solventar las leyes reguladoras para legalizar este tipo de conducción.


PROYECTO 2: BANCO DE GOOGLE

GOOGLE BANK
Empezó siendo un buscador... ¡gratis!. Hoy deja sin publicidad a los medios y sin empleo a miles de ciudadanos. Y todo sin pagar impuestos en España: Google se merece un boicot (como el de los británicos contra Starbucks) por no tributar. ¡Y ahora que se prepare la banca! (la que queda): los tecnoanalistas anuncian la llegada de un Google Bank o un Bank Apple que terminará de acaparar la cadena de valor: pagaremos sus productos con sus tarjetas. Morozov, además, advierte de una operación universal de apropiación de nuetra privacidad por parte de las multinacionales de la red. Pero "me preocupa aún más que se destruyan cien empleos por cada uno que crean".


PROYECTO 3. GOOGLE GLASS


Las Google Glass ("GLΛSS") son unas gafas de realidad aumentada (Head-mounted display, HMD) desarrolladas por Google.3 Las Google Glass Explorer Edition fueron lanzadas para los desarrolladores de Google I/O por 1500 $ el año 2013,1 mientras que la versión para consumidores estará lista en el 2014.4

El propósito de Google Glass sería mostrar información disponible para los usuarios de teléfono inteligente sin utilizar las manos,5 permitiendo también el acceso a Internet mediante órdenes de voz,6 de manera comparable a Google Now, disponible en dispositivos Android. El sistema operativo será Android.7 Project Glass es parte del Google X Lab de la compañía,8 que ha trabajado en otras tecnologías futuristas, como un vehículo autónomo. El proyecto fue anunciado en Google+ por Babak Parviz, un ingeniero eléctrico que trabajó poniendo las pantallas en las lentes; Steve Lee, manager del proyecto y "especialista en geolocalización"; y Sebastian Thrun, quien desarrolló la universidad online Udacity y trabajó en el proyecto de piloto automático para coches Google Car.9 Google ya ha patentado Google Glass.10 Cabe destacar que otras empresas están trabajando en estos lentes principalmente Sony y Nokia pero Microsoft y Apple están trabajando en un Smart Watch, un reloj de realidad aumentada.

La recepción por parte de los usuarios ha sido muy buena y ha tenido mucha repercusión en Internet y las redes sociales. A pesar de la recepción positiva general del prototipo, ha habido numerosas parodias y críticas a este proyecto, que van desde el potencial de Google para insertar publicidad (su principal fuente de ingresos) hasta más distópicos resultados


LAS FILTRACIONES

Google colabora voluntaria o forzosamente con la NSA, agencia de seguridad norteamericana, que compite codo con codo junto al FBI y a la CIA.
De esa manera, Google filtra todo tipo de datos, opiniones, documentos y archivos a las instituciones de control, espionaje y represión de los EE.UU.
Ello hace, necesariamente, que debamos apartarnos de su uso.

jueves, 8 de agosto de 2013

¿ES IMPRESCINDIBLE QUE VUELVA A FLUIR EL CRÉDITO EN ESPAÑA?

Desde hace tiempo circula "el rumor" entre la prensa escrita y televisiva, entre docentes, profesores, expertos e "intelectuales" sobre que España tiene un problema agravado por la falta de crédito.
La excusa es la siguiente: cómo los bancos no prestan dinero, la actividad económica no puede recuperarse. Los empresarios necesitan préstamos para poder acometer sus deseos de inversión, las familias necesitan préstamos para hipotecarse o comprarse algún capricho. Es decir, que sin crédito no hay inversión ni consumo, dos de las variables del PIB.

A esas suposiciones contesto yo: ¿es que acaso alguien pretende invertir en España?
PRECISAMENTE LA CRISIS SE DA POR UNA EXCESIVA INVERSIÓN, que superaba las capacidades del país, concretamente, la capacidad de ahorro. Lógicamente que hay sujetos que pretenden invertir, sobre todo aprovechando la situación de crisis actual (véase Eurovegas), pero de ahí a hacer una regla generalizada, no.
Sigo contestando: ¿es que acaso alguien pretende hipotecarse o comprar a crédito en España?
PRECISAMENTE LA CRISIS SE DA POR UN EXCESO DE ENDEUDAMIENTO, que superó todas las expectativas y llevó a que buena parte de los salarios debían entregarse a la banca o a sus empresas asociadas. Una vez las personas sobrevaloraron su situación, y terminaron en desempleo, estas empresas empezaron a verse afectadas por los impagos, la morosidad, y empezaron a caer en cadena, una detrás de otra. Lógicamente no dudo que alguien pedirá una hipoteca, o se comprará un vehículo a crédito (pues ahora ofrecen excelentes plazos, formas e intereses), pero intentar hacer pasar esa excepción por regla general parece absurdo y poco realista.


En la siguiente exposición, intentaré convencer a los lectores de que nada de eso es cierto.
La solución a los problemas de España no son ni pueden ser volver al endeudamiento de los agentes.
Para ello, utilizaré 3 argumentos claves que refutan toda la mentira que se extiende por la "intelectualidad" y por la prensa, los maestros de la difamación y de la manipulación.


ARGUMENTO Nº1: UN ENDEUDAMIENTO EXCESIVO

España ya presenta unas cifras de endeudamiento muy altas. Si las comparamos con países como Holanda o Reino Unido, entiendo que no son tan altas, pero si se mira de forma objetiva que un agente económico (en este caso, España) deba más de 4 veces de lo que produce en un año, señala que el endeudamiento está desbocado y que apelar a más es una falta de seriedad y una irresponsabilidad para las generaciones futuras.
Al fin y al cabo, el endeudamiento supone traer dinero del futuro al presente... pero cargado de un interés, que es el que pagan las futuras generaciones


(cifras aproximadas)
ENDEUDAMIENTO FAMILIAR = 650.000 millones de euros (en proceso de desapalancamiento)
ENDEUDAMIENTO INSTITUCIONAL = 1 billón de euros (en proceso de endeudamiento)
ENDEUDAMIENTO EMPRESARIAL Y FINANCIERO =  2,35 billones de euros
______________________________________________________________________
ENDEUDAMIENTO TOTAL = 4 billones de euros (400% del PIB de España)


Evolución de la deuda pública en España en términos brutos durante
el siglo XXI. De unas cifras de unos 400.000 millones de euros se ha pasado a
otras que superan el billón de euros, es decir, el 100% del PIB


¿Y la solución es que fluya el crédito?


ARGUMENTO Nº2: EL ESTADO SE COME TODA LA FINANCIACIÓN. EL ORIGEN DE LA FALACIA

Pero ¿por qué existe ese rumor que lo necesario es la vuelta al crédito y al endeudamiento?
Analicemos los sectores económicos en los distintos periodos de este siglo.

(en rojo indica déficit o necesidad de financiación... en verde indica superávit o capacidad de financiación)


AÑO 2000
Sector privado: -3% del PIB
Sector público: Déficits de las AA.PP, -1% del PIB
Sector exterior: Déficit por cuenta corriente -4% del PIB


AÑO 2007
Sector privado: -12% del PIB
Sector público: Superavit de las AA.PP, 2,2% del PIB
Sector exterior: Déficit por cuenta corriente -9,8% del PIB


AÑO 2009
Sector privado: 6,1% del PIB
Sector público: Déficits de las AA.PP, -11,2% del PIB
Sector exterior: Déficit por cuenta corriente -5,1% del PIB


AÑO 2012 (AVANCE)*
Sector privado: 4,4% del PIB
Sector público: Déficits de las AA.PP, -6,4% del PIB
Sector exterior: Déficit por cuenta corriente -2% del PIB
*Esta previsión fue hecha antes de la aprobación del "rescate bancario" al sector financiero español. Además han habido otros cambios, como la proyección para el objetivo de déficit público, que se espera que supere el 7%


AÑO 2013 (PREVISION)
Sector privado: 6% del PIB
Sector público: Déficits de las AA.PP, -6% del PIB
Sector exterior: Balanza por cuenta corriente 0% del PIB


Así nos percatamos de desde que inicia la crisis las familias han dejado de requerir financiación y en su contrario, LA GENERAN. Ello se debe a que su ahorro ha aumentado y que están evitando los préstamos. Contrariamente, ahora se emplaza a que vuelvan al endeudamiento.
Otro asunto llamativo es que desde que se inicia la crisis, el principal deudor de la economía es el sector público, quien se lleva una suma colosal de los recursos que SI están empezando generar los otros sectores de la economía.
Si vemos los datos del 2013 (previsión) se aprecia una muy buena noticia en las cuentas del sector privado y también del sector exterior. Ambos sectores han dado un vuelco de 360º respecto a la situación pre-crisis.
Sin embargo, el Estado se lleva todos los recursos del país, y continúa con su proceso de endeudamiento
(http://www.lne.es/economia/2013/04/18/deuda-publica-crece-30000-millones-roza-87/1399357.html).


Es quizás este dato es el que nos señala el por qué hay tanto énfasis en volver al crédito.
De esa manera, toda la capacidad de financiación que generan las familias es absorbida por el Estado, y si existiese un desfase en las cuentas de éste, sería pedida al sector exterior, el cual en caso de ser deficitario, financiaría exclusivamente al sector público, nunca al privado.


ARGUMENTO Nº3: CRÉDITO CONCEDIDO POR LOS PRINCIPALES BANCOS DURANTE EL AÑO 2012

A partir de las opiniones que se vierten, pareciera que los bancos no conceden créditos y no prestan, y con esa actitud, retrasan el crecimiento económico.
Lo cierto es que los bancos si que prestan, es más, el "rescate bancario" al sector financiero español del año 2012 tenía como principal objetivo recapitalizar los bancos para que éstos volvieran a conceder préstamos.
Y así ha sido.

Lo que ocurre es que los datos de préstamos concedidos no pueden compararse a los datos previos a la crisis, pero eso resulta algo lógico en un entorno de crisis de la deuda. Si el problema es el endeudamiento, la solución es el desendeudamiento, no la vuelta al endeudamiento.
Es claro que quienes predican que el crédito vuelva a fluir llevan razón en sus palabras. Que hayan préstamos cuenta como positivo para la economía en la contabilidad del PIB anual, pero lo que debemos plantearnos es si realmente es sostenible ritmos de crecimiento de la deuda desmesurados, y un crecimiento económico negativo. Es totalmente inviable.

Volviendo al argumento nº3. Si, los bancos han concedido créditos. Pero como hemos visto en el argumento anterior, las familias y el sector privado no los quieren. El único agente que quiere y acapara, todo sea dicho, el crédito en este país es el Estado, que a día de hoy y después de 5 años de crisis sigue siendo insostenible.


CRÉDITO CONCEDIDO POR LA BANCA EN ESPAÑA AL AÑO 2012

SANTANDER.
PRÉSTAMOS CONCEDIDOS = 88.222 millones de euros
DEUDA PÚBLICA = 66.429 millones de euros (75% del crédito concedido)
CRÉDITO = 21.793 millones de euros

BBVA.
PRÉSTAMOS CONCEDIDOS = 54.439 millones de euros
DEUDA PÚBLICA = 39.040 millones de euros (71% del crédito concedido)
CRÉDITO = 25.399 millones de euros

LA CAIXA
PRÉSTAMOS CONCEDIDOS = 55.266 millones de euros
DEUDA PÚBLICA = 42.214 millones de euros (76% del crédito concedido)
CRÉDITO = 13.052 millones de euros

BANCO SABADELL.
PRÉSTAMOS CONCEDIDOS = 25.588 millones de euros
DEUDA PÚBLICA = 20.311 millones de euros (80% del crédito concedido)
CRÉDITO = 5.277 millones de euros.

BANCO POPULAR.
PRÉSTAMOS CONCEDIDOS = 13.592 millones de euros
DEUDA PÚBLICA = 9.753 millones de euros (70% del crédito concedido)
CRÉDITO = 3.839 millones de euros.

RESTO DE BANCOS Y CAJAS
PRÉSTAMOS CONCEDIDOS = 81.118 millones de euros
DEUDA PÚBLICA = 45.230 millones de euros (55% del crédito concedido)
CRÉDITO = 35.888 millones de euros.
________________________________________________________________________

TOTAL PRÉSTAMOS CONCEDIDOS = 361.118 millones de euros
TOTAL A DEUDA PÚBLICA = 246.843 millones de euros (68% del crédito concedido)
TOTAL A CRÉDITO = 114.275 millones de euros


FUENTE. Miguel Córdoba - Universidad CEU-San Pablo


ARGUMENTO Nº4: MÁS CRÉDITO ¡A ENDEUDARSE! Artículo elaborado por el profesor Méndez Ibisate (08/08/13)

Parece haber acuerdo casi unánime en que no hay crédito y su necesidad perentoria. Todos los que están, ejercen o se acercan al poder -incluidos grupos de interés y presión, como empresarios y sindicatos- claman por la apertura del grifo del crédito para empresas y familias para, así, poder llevar adelante proyectos de vida e inversión que la supuesta rapiña de las instituciones financieras ahora niegan. Pues bien, se trata de un gran engaño, un enorme truco, con que los políticos desvían nuestra atención y comprensión de lo que realmente sucede en la economía, además de -una vez más- presentarse como la solución y remedio a un mal que ellos han creado, y con profusión.

Primero, quede claro que el principal problema -que fue una de las causas de los excesos y ulteriores dificultades- ha sido, y sigue siendo, la prodigalidad de crédito o endeudamiento con que vino asociada la actual crisis, sobre todo en el sector privado. Familias, empresas -especialmente- y muchos gobiernos se encontraban con toda una serie de decisiones de gasto, a veces tornado en auténtico despilfarro, o proyectos de inversión de todo tipo y dudosa viabilidad o rentabilidad, facilitados por la liberalidad del crédito y las posibilidades de colocación de títulos de deuda (privada y pública) orquestada desde los poderes públicos, con los bancos centrales de principales actores y ejecutores de tal situación. Decisiones que, además, habían sido enormemente distorsionadas en sus rentabilidades futuras esperadas por una política de bajísimos tipos de interés y facilidades de crédito y liquidez. ¿Y ahora pedimos más de lo mismo?


Las familias realistas se ajustan el cinturón

Con tal panorama, entrado 2009 y 2010, las familias y empresas ya habían empezado a aplicar y adoptado buena parte de sus ajustes, aumentando el ahorro y cumpliendo con sus pagos y reducción de deudas, cuando la mayor parte de los gobiernos empezaron a gastar con fruición (especialmente algunos con ideología simple, mentecata y muy populista), aumentando su déficit, cuando no ocultando gastos y facturas por todas partes, y su endeudamiento hasta el punto de incrementar la presión y el esfuerzo fiscal en medio de las dificultades que sorteaban los ciudadanos.

Es decir, familias y empresas fueron y son conscientes por su forma de actuar (a pesar del mensaje machacón de la necesidad de gastar y de más crédito) que lo que precisan no es más crédito, más endeudamiento, sino depurar sus errores de gasto e inversión del pasado, pagar sus deudas y disminuirlas lo más posible y pronto y, para ello, apretarse el cinturón (como suele decirse) y trabajar duro. Que es lo que intentan hacer.

Pero cuanto más lo intentan, menos les queda en forma de renta disponible porque los políticos o asimilados, los grupos de presión, los burócratas, presionan para que el gasto siga aumentando. Si no, ¿por qué el Gobierno ha aprobado tanto un aumento del presupuesto total para 2013 como un incremento en el techo del gasto no financiero del 2,7% -dicen- para 2014? Los administradores públicos, el Estado en su conjunto, deberían reducir su tamaño, y mucho, para facilitar las cosas, contrariamente al mantra de toda la izquierda -sobre todo del socialismo-, que propone más gasto, más impuestos (penalizando el ahorro y la creación de riqueza y el trabajo) y la paralización de las reformas emprendidas por el actual Gobierno sobre unos dispendios insostenibles en una sociedad con libertad de decisión y responsabilidad de los individuos. Cuando los políticos afirman que "la austeridad es el camino del abismo", están pensando no en los ciudadanos, que no han hecho sino colaborar en la solución a sus problemas, sino en lo que les afecta a ellos; a sus programas de gasto, que ellos manejan, ejecutan, administran y, a veces, también otras cosas.


No es viable el crédito si falta confianza


La manía de querer o pretender relanzar el crédito a pymes y familias (por cierto, ¿es que los grandes proyectos de inversión, las grandes empresas, ideas o programas que precisan de grandes sumas de financiación, no tienen también derecho a acceder al crédito?) no se sostiene cuando lo que falta es la credibilidad, la confianza, sobre unas empresas o familias que pueden pedir endeudarse pero cuya solvencia puede ser más que dudosa por muy diversas razones (entre ellas, la evolución de la actividad y el desempleo), o cuando la viabilidad de muchos proyectos de inversión no está en absoluto clara o genera dudas para unas entidades financieras escaldadas del pasado y acusadas de otorgar dinero con excesiva alegría o de financiar e invertir en cosas más que dudosas.

De hecho, aunque en menor medida y de forma mucho más prudente, las entidades financieras siguen concediendo créditos a particulares y empresas. Sin ir más lejos, Bankia, una de las entidades con problemas y rescatada, otorgó unos 6.900 millones en créditos de ese tipo hasta junio y prevé otorgar 10.000 millones en todo 2013. La banca debe incrementar sus fondos de capital y las exigencias de reservas y provisiones por mandato internacional y europeo, para afianzar su solvencia, lo que recorta sus posibilidades de otorgar créditos. Pero pocos, sin embargo, son los que alzan la voz para señalar que los ríos de liquidez inyectados por la banca central en todo el mundo y que llegan a las entidades financieras están siendo literalmente acaparados y absorbidos por los administradores y gobernantes que emiten deuda sin descanso; esos mismos que claman -¡cuánta bondad!- por que el crédito fluya a los ciudadanos... tan poco necesitados de endeudarse más.

Fernando Méndez Ibisate, de la Universidad Complutense de Madrid.

lunes, 1 de julio de 2013

ESTUDIOS SOBRE LA PROPAGACIÓN DEL CAPITALISMO EN ESPAÑA

Con los siguientes ensayos pretendo examinar la forma, en perspectiva histórica siempre, por la que se instaura el modelo capitalista en lo que hoy conocemos como el Estado de España. El cambio de modelo no fue algo fácil, ni mucho menos.
Sin embargo, identifico dos fallos principales de la historiografía convencional u “oficial” que me motivan a realizar este esfuerzo de recopilación y de redacción.
El primero de los fallos es asumir que el cambio al capitalismo (en esta parte introductora, me referiré más bien a la versión política, el liberalismo) fue un cambio espontáneo, pausado, popular, y que se hizo motivado porque la ciudadanía quería que el modelo o el sistema cambiara. Los hechos históricos demuestran que eso no es así, por tanto, el siguiente paso es preguntarse ¿por qué los ciudadanos castellanos no querían un cambio de sistema? ¿Qué tuvo que ocurrir para que al final, éstos si aceptaran y legitimaran el cambio de sistema?
El segundo de los fallos, es separar la historia, de la política, y de la economía, cuando es un único cauce, son distintas piezas, si, pero del mismo rompecabezas que conforman los hechos, que deben ser examinados siempre para entender el presente y el mundo en donde vivimos.

Antes de meterme en frondosos asuntos, creo que es importante que definamos lo que entendemos por SISTEMA o por MODELO, pues constantemente aparecerán estos términos en mi exposición. Por sistema, se entiende una forma de organización política, económica y por ende social de un territorio.
Cada sistema tiene su particularidad, cada sistema prioriza sus objetivos y el orden social para el que se le creó. Por ejemplo, el capitalismo prioriza la rentabilidad económica, la eficiencia de los recursos lo que permite generar mayor riqueza.
El comunismo, otro sistema, prioriza la colectividad, la razón de Estado con la disculpa de que éste encarna a toda la sociedad. Por tanto, el sistema comunista no prioriza la eficiencia de los recursos, sino a la sociedad y a su Estado.
Son sistemas muy distintos, por tanto implican formas de organización política y económica muy distintas.


DATOS PREVIOS AL ESTADO ESPAÑOL y CONTEXTO

Uno de los hechos fundamentales de la historia de España es el reinado de los reyes Católicos. Todos conocemos las enormes hazañas que éstos emprendieron, pero me gustaría enfocar más la forma de constituir el poder político que tuvieron.
El reino de Castilla, que se en fraternaba con la Corona de Aragón tras este matrimonio, fue el reino pionero en el mundo en constituir lo que se llama el Estado Moderno (referido así por la Edad Moderna).


Escudo de la unión de la Corona de Castilla y de la Corona de Aragón.
Ambos reinos, formaron el primer Estado moderno del mundo conocido.


El Estado moderno constituía el fin de un sistema, el feudalismo, y el paso a un nuevo sistema algo difuso que no entraré en detalles, al menos de momento.
El Estado moderno representaba y maximizaba el poder de los reyes. Hasta entonces, las Coronas firmaban acuerdos con la nobleza para establecer vínculos de vasallaje con la población. En el Estado moderno quedaba todo el territorio unificado a las órdenes del rey en cuestión, el cual pasaba a tener el poder supremo dentro de ese Estado, y establecía el ordenamiento social que él impusiera.
No sólo eso, el Estado moderno incorporaba instituciones como las Cortes, que servían como concejo entre notables y el rey. El Estado moderno implicaba unos tribunales de justicia, en donde se aplicaban las leyes que el rey y las cortes habían sancionado. También implicaba una burocracia, muy débil, pero que empezaba a nacer con el fin de mejorar la comunicación, la toma de decisiones, o la tributación.

A mi no me cabe la menor duda, esta nueva forma de organización ES MUCHO MÁS EFICIENTE desde el punto de vista de la gobernación de un territorio. Esta eficiencia añadida que consiguen inéditamente en el mundo los reyes católicos, son los que permiten a Castilla extender su zona de influencia y luego su imperio por el continente americano y europeo. La recaudación de impuestos mejora, lo que permite armar más y mejor tropa. La fiscalización y el control a través de la ley mejora el conocimiento sobre el terreno, sobre lo que ocurre en el Estado, y permite tomar a los reyes decisiones con mayor información, con más precisión y por tanto, optimizando su poder de gobernación.


Dominio de la “Monarquía Hispánica” en Europa.
Territorial y militarmente se demuestra, que la constitución del Estado moderno
Otorga enorme ventaja a Castilla y Aragón.


El nuevo Estado explora “el nuevo continente” y es el primero en cartografiar América. Bajo la forma de organización política anterior, resulta
difícil pensar que se hubiese llegado a tal logro.


Tanto en economía como en política, las ventajas consiguen posicionarnos en puntos mejores con respecto a los demás. Al igual que una empresa innovadora, la monarquía hispánica constituye el Estado moderno que le permite una hegemonía mundial durante casi 120 años, el conocido como “Siglo de Oro español”. Sin embargo, las distintas monarquías y naciones europeas, realizaron maniobras parecidas para constituir sus propios Estados y maximizar el poder de sus reyes, de esa manera conseguir más influencia, más riqueza, y más poder militar, comenzaría entonces, la fase precapitalista, o la FASE MERCANTILISTA, que cubre casi toda la Edad moderna en la mayoría de países europeos.
La Corona “española” sin embargo, confío excesivamente en las ventajas que le daba el Estado moderno, cuando monarquías como Inglaterra ya configuraban un sistema alternativo en el siglo XVIII. El modelo castellano, por tanto, cae por su falta de innovación ya en el siglo XVII, cuando es superado por otras naciones como Holanda o Inglaterra, países que crearon su propio Estado y configuraron un sistema bastante ambicioso.

Llegado el siglo XVIII la mayoría de naciones europeas no sólo habían constituido un Estado moderno mercantilista, sino que habían enfrentado su Estado con los demás, originando sangrientas guerras que habían devastado el continente. Ante ese panorama, Inglaterra decide darle una vuelta de tuerca más, y transforma gradualmente el que era un Estado moderno, en un Estado liberal, embrión de lo que luego será un sistema capitalista en toda regla.

No hace falta decir que esta invención, le proporcionó una ventaja notable que aprovechó invadiendo nuevos territorios, sometiendo a distintas naciones y venciendo en distintas batallas a sus tradicionales enemigos: España, Francia u Holanda.


FASES PARA EL LIBERALISMO ESPAÑOL

Siguiendo la exposición que he realizado, puede deducirse que el atraso de España ya en el siglo XVIII y XIX se le atribuye a la falta de renovación de su organización política y económica.
El país logró enorme esplendor con la constitución del Estado moderno, pero dos siglos más tarde Inglaterra constituía el embrión del Estado liberal, liberal-capitalista, lo que le otorgó una ventaja absoluta sobre sus rivales, el resto de naciones europeas.
En cierta manera, ésta constituye una explicación a la hegemonía británica a partir del siglo XVII-XVIII.

En España el proceso de transformación al Estado liberal fue duro, difícil y como se mencionó, tardío. Sin embargo, sin esa transformación España hubiese quedado relegada y probablemente, destruida por sus enemigos.
La clase gobernante española conocía de las desventajas de un sistema obsoleto y débil, pues la decadencia del Imperio es evidente ya en el siglo XVII (áquel siglo hubieron más de 8 bancarrotas de la Hacienda, por ejemplo), sin embargo nunca hizo una reforma tan decidida como Inglaterra, o después Francia. Sólo cuando las tropas napoleónicas ocupan militarmente España, las clases dirigentes se replantean el sistema político y económico del país. A partir de ahí, no había vuelta atrás: era necesario adaptarse a los nuevos tiempos y hacer de España un país liberal, para generar el nuevo sistema capitalista.


Las fases que sigue España para modificar el sistema pasado, e implantar el nuevo sistema liberal son las siguientes.

1) FASE INTRODUCTORIA: Finales del siglo XVIII – 1860/70
Esta fase incluye desde los postulados teóricos de Jovellanos, a finales del siglo XVIII, hasta la Constitución de Cádiz de 1812, en donde España se confirma y se reafirma finalmente como un Estado liberal, comprometido con dicho proyecto.
Esta es la fase del crecimiento económico y de la reordenación jurídica, social, política y militar del país para establecer las condiciones mínimas y BÁSICAS para el desarrollo del capitalismo
La fase introductora durará hasta después de la I República, en cuando se llega a pensar que el nuevo sistema lo único que ha generado es caos al país.

2) FASE DE AMPLIACIÓN: 1870 – 1923.
Esta fase se extiende desde la Restauración monárquica de Alfonso XII hasta el golpe militar de Primo de Rivera en 1923. En esta fase se produce el proceso de ampliación, a toda la nación, de las condiciones liberal-capitalista, así como se refuerzan los mecanismos policiales, jurídicos, y de infraestructuras, en suma, los mecanismos de control.
Pero no sólo esos, los mecanismos de inclusión son los más numerosos de esta época, con la propagación de sindicatos, el voto universal masculino, los partidos obreros o la prensa de masas. De todo ello resulta mayor legitimación del sistema y una extensión del mercado, así como una fase muy débil de industrialización, lo que lleva a algunos economistas a decir que esta es la fase de desarrollo.

3) FASE DE IMPOSICIÓN Y CONSOLIDACIÓN: 1923 – 1975


4) FASE DE CAPITALISMO AVANZADO, MODERNO Y DESARROLLADO: 1975 en adelante.


Continuará

lunes, 3 de junio de 2013

PLATÓN Y LA ECONOMÍA

Platón menciona cosas muy interesantes, e introduce muchos conceptos económicos modernos.
Veamos.


· PENSAMIENTO GRECORROMANO

Quienes empezaron a pensar sobre el ser, sobre el entorno, sobre las pautas que se pueden establecer en las sociedades y demás teorías, que dan explicación y sirven de predicción, fueron los filósofos griegos (400 – 300 a.C.).
La tradición analítica del pensamiento griego estudia cuestiones de filosofía, política, derecho, ética, y también de economía (es decir, de asignación de recursos). Tratan cuestiones sobre la gestión pública y el ordenamiento social.
El pensamiento romano sigue esta tradición y además desarrollan los contratos para préstamos, con posibilidad de interés.


PLATÓN

Platón es uno de los célebres filósofos de la historia. No se va hacer exposición de todas sus ideas, sino más bien, de las que tienen un carácter económico, y que podamos utilizar como precedente para nuestra historia.
Platón considera que el individuo no es autosuficiente, asunto muy relevante, pues implica que tiene que establecer relaciones con los demás individuos para su subsistencia. Esas relaciones, implicarán un intercambio.
Las necesidades de los individuos, por tanto, llevan a la ayuda mutua y a la cooperación.
Una vez se reúnen un cierto número de individuos suficientes (un agricultor, un albañil, un tejedor, y otras cuantas profesiones que Platón señala) se conforma una polis, o un Estado. La polis, al igual que los individuos, no son entes autosuficientes, por lo que toda polis tendrá que producir más de lo que necesita, es decir, debe producir excedentes, pues éstos son necesarios para el intercambio entre las polis (sólo con exportaciones puede importarse).

Como se dijo, la ayuda mutua, la cooperación fuerzan las relaciones de intercambio. Para agilizar y hacer más eficiente estas relaciones de intercambio, se precisa de una MONEDA y un MERCADO.
Para Platón el intercambio es un juego de suma positiva en un sistema de libertad: de no coacción y de no engaño. De lo contrario el intercambio es forzoso y desfavorable, como es lógico. Más adelante, en la Edad Moderna, esta idea sería reforzada. El intercambio, al ser un juego de suma positiva, genera riqueza… pero Platón no llegó a enunciar completamente esta cuestión.

Platón no veía el comercio como una actividad, y pareciese que es en cierto modo, contrario a él, por razones de orden social e incertidumbre que se tratarán a continuación.
Habla también del dinero, del “dinero signo” mediante moneda fiduciaria, es decir, una moneda con valor metálico irrelevante y con un valor de cambio pactado y establecida antemano.
Introduce la DIVISIÓN DEL TRABAJO en el concepto de “número de individuos suficientes”. La naturaleza da capacidades distintas que deben ser aprovechadas. Estas capacidades sirven como elemento de ESTRATIFICACIÓN SOCIAL. Platón aconseja que la estructura social sea poco variante y permeable, pues así se genera mayor certidumbre y se promueve el orden social. Es por ello que Platón rechaza el comercio: éste fomenta la concentración de la riqueza y altera las relaciones de poder, lo que terminará por alterar el orden y la jerarquía social.
Platón habla sobre la demanda. Dice que ésta es buena y mala a la vez, por lo que la considera de moral neutra. En ocasiones puede conducir a la guerra. El estallido de una guerra, explica, puede deberse ante la falta de prosperidad, que busque precisamente animar esa demanda o establecer controles poblacionales.


Para finalizar, se deduce que Platón valora intensamente el orden, la justicia y la estabilidad en las sociedades.

miércoles, 29 de mayo de 2013

Economía y tradición religiosa.

Si definimos la economía como el conjunto de decisiones que toman los individuos o las organizaciones humanas respecto a las mercancías escasas o perecederas, podemos entender que entre la economía y la religión hay estrechos vínculos, pues en la medida que la religión moldea las conductas y la toma de decisiones de los humanos, se verá condicionada la economía en el sentido que la religión describe.

Todos reconocemos que el papel de la religión en el mundo Occidental cada vez es más limitado, pero no ocurre así en otras partes del mundo.
A continuación presentaré un breve análisis sobre las relaciones entre economía y religión en perspectiva histórica.
Si hoy en día nos hallamos dentro de un sistema liberal, capitalista y quizás, neoliberal (habría que estudiar bien esa última afirmación, pues España en materia de intervencionismo keynesianista no se queda atras), en su día el sistema fue otro. La religión marcaba unas normas morales que ante nada podían ser trasgredidas por motivos económicos, y eso a fin de cuentas, marcaba el pulso económico de la época.


· TRADICIÓN, PENSAMIENTO RELIGIOSO
y sus enlaces con la economía

El pensamiento religioso condenaba severamente la usura. Esta proposición, fue común para las 3 grandes religiones, aunque tuvo sus discrepancias.
Si comenzamos con la Biblia y el mensaje que lanza al pueblo de Israel, percibiremos varias disposiciones que tienen un marcado carácter económico y que venían a suponer condiciones y pautas al comportamiento humano. Se ha de recordar, que la economía precisamente estudia eso: comportamientos y decisiones humanas, en lo referente a los recursos escasos.
Entre las cuestiones que la Biblia menciona encontramos las siguientes
- “Ama a tu prójimo como a ti mismo”: Lo que podría interpretarse como una atención a las necesidades de los demás partiendo de nuestro propio interés. Es decir, las personas guardan relaciones afectivas entre ellas, y dependiendo de la situación emocional y física que se encuentren los demás, tendrán una influencia positiva o negativa sobre nosotros mismos.
- “Se aconseja un jornal al final del día”: Se postula que las personas deben ser retribuidas por su trabajo. De esa manera, la Biblia desaconseja la esclavitud y demás formas de explotación de las personas y de su mano de obra.
- “No se aconseja una jornada de trabajo muy intensa”: Reafirmando la proposición anterior, la Biblia vuelve a negar la explotación o el abuso de la mano de obra.
- “Las personas tienen derecho a un día a la semana de descanso”: Siguiendo las anteriores proposiciones, se recomienda que las personas no tengan una jornada muy intensa ni una vida excesivamente laboriosa. Se sugiere que la persona tiene el legítimo derecho al descanso. Esto resulta evidente por varios motivos: se reponen fuerzas, sirve como motivación al trabajador, le permite disfrutar de la compañía de su familia y de los suyos… y todo esto, muy probablemente, se traduzca en unos mayores resultados laborales.
- “Se ejercerá un año sabático”: En esta propuesta, la Biblia aconseja a practicar una año sabático cada 7 años, es decir, en ese año se condonarán las deudas y se liberarán a los esclavos. Ese año tampoco debían cultivarse las tierras.
Esta limitación, que suena utópica, provocó enormes consecuencias en la sociedad de antaño. Una era en los fondos que se prestaban. Como es lógico, nadie quería prestar su dinero en la cercanía al año sabático, por lo que los préstamos se concentraban los primeros años. Otra incidencia que tuvo fue el que los préstamos eran, casi siempre a corto plazo, debido a esto mismo.
Las tierras, que no debían ser cultivadas en año sabático, eran cultivadas por no judíos con unos contratos “repos”.
- “Se ejercerá un año jubilar”: Lo que suponía que las tierras no podían estar en manos del mismo propietario durante más de 50 años. Esto tiene unos efectos enormes en la escala económica, pues supone que la propiedad (derechos de propiedad más bien) se tendía a descentralizar cada cierto tiempo, evitando la excesiva concentración de riqueza y poder.


Siguiendo con la tradición religiosa, elaboro un sintético esquema que resume las principales ideas de carácter económico de cada religión.

JUDAÍSMO: Eran favorables al comercio, aunque no lo aceptaban de manera incondicional pues hacían distinción entre los beneficios legítimos y los beneficios ilegítimos, derivados de la usura.


CRISTIANISMO: Condenaron la usura por ser contraria a la caridad, una de las normas morales básicas de todo buen cristiano


ISLAM: Fueron muy severos respecto al asunto de los intereses. El motivo es que muchas personas contradecían la moral religiosa con tal de obtener los ilegítimos beneficios, muy onerosos, a todo esto. Por ello conocían ya que toda restricción o prohibición suponía, a veces, incentivos para romperla. “Hecha la ley, hecha la trampa”.

sábado, 18 de mayo de 2013

Estudiando los orígenes del valor de las cosas de la mano de W.S. Jevons


El origen del valor en las cosas
según W.S. Jevons
(Utilidad y escasez en lugar del trabajo)


Es muy importante conocer cómo se determina el valor de las mercancías y de los objetos que existen, para ello Jevons contradice la teoría clásica del valor basada en el trabajo.
Como sostenían la mayoría de autores clásicos, encabezados por D. Ricardo al cual Jevons señala, todo valor proviene del trabajo que se ha necesitado para la elaboración de dicha mercancía. En caso de haber utilizado capital, éste no es más que la acumulación de factor trabajo, por tanto, en última instancia todo valor viene determinado y es proporcional al factor trabajo. Jevons señala que esta teoría “no puede sostenerse ni por un momento”.
En su lugar, Jevons pone condiciones para que un objeto tenga valor. Sin éstas, el producto en cuestión no tendrá ningún valor, ni habrá necesidad de intercambiarlo.
La UTILIDAD es absolutamente esencial para el valor. Como se mencionó en las mercancías de valor negativo, éstas carecen de valor pues no aportan ninguna utilidad, sino más bien todo lo contrario. Por tanto es indispensable la utilidad, para que algo tenga valor positivo, pues aportan placer y satisfacción, o evitan dolor o sufrimiento… eso es lo que realmente les da valor.
Asumiendo que las mercancías tienen utilidad, se introducen otros dos conceptos más determinantes para asignar un valor: la ESCASEZ y la CANTIDAD DE TRABAJO.
Las mercancías abundantes, pueden tener utilidad, pero al ser abundante no sean deseadas. Recordemos que la intensidad del deseo era una de las claves del valor para Jevons, al que denominó grado de utilidad final (después conocido como utilidad marginal). Los objetos escasos son deseados con mayor intensidad, y el estima que se les tiene es mayor, por tanto implican un valor necesariamente mayor.
La ESCASEZ, por tanto, es la segunda cualidad fundamental que necesita un objeto para tener valor según Jevons.

Para ejemplificar lo enunciado se tratará el caso del pan. Recordemos que Jevons quiere un uso correcto y matizado del concepto de “valor”, y así lo haremos para entender mejor sus premisas. El pan tiene un valor de uso (una utilidad total) muy elevado, pues es un alimento indispensable y que puede consumirse a lo largo de toda la vida, con multitud de combinaciones. Sin embargo, en caso de que exista abundancia de este alimento, o que seamos personas que consumimos una ración diaria de pan determinada (4 o 5 rebanadas, por ejemplo), la intensidad o el deseo de consumir más pan se reduce notablemente. El pan pasa a ser algo cotidiano y abundante, por lo que el deseo por consumir pan pasa a un segundo plano, y por tanto el valor determinado por el deseo, el grado final de utilidad (Utilidad marginal, recordamos) disminuye considerablemente.
Los conceptos de utilidad, y grado final de utilidad, relacionado éste último con la abundancia y la escasez, son claves.
Jevons tras esto afirma: “Me permito sugerir que esta sensación definida de valor es probablemente idéntica al grado final de utilidad”

Todavía falta la cuestión del trabajo sobre el valor. A pesar de que Jevons niega las teorías clásicas, debe responder como influye el trabajo al valor sobre las cosas. En primer lugar introduce un ejemplo con el que desmitifica la teoría clásica “los libros antiguos, monedas y antigüedades raras tienen valores altos y no son en absoluto susceptibles de producción actual. Se contradice así la idea de que el valor depende del trabajo”
También hace ejemplos con empresas. Una empresa puede tener un alto número de trabajadores, sin embargo, su valor dependerá del deseo o la simpatía que tengan las personas con dicha empresa.
Tras esto, después hace una matización que es de suma importancia, pues no niega la influencia del trabajo sobre el valor, sino que lo comprende de manera distinta.
“Aunque el trabajo nunca es la causa del valor, es en una gran proporción de casos la circunstancia determinante”. Es decir, el trabajo genera unas circunstancias que llevan a condicionar el valor. Al igual que cuando se trataba el valor de cambio y se decía que éste venía determinado por unas situaciones, éstas, son las que condiciona el factor trabajo.
Para este asunto, Jevons enuncia una cadena de causalidades que se denomina CADENA DE JEVONS, y que será tratada en aparados posteriores.


En resumidas cuentas, la cadena de Jevons enuncia lo siguiente:

"El coste de producción determina la oferta;
la oferta determina el grado final de utilidad (utilidad marginal);
el grado final de utilidad determina el VALOR"