Mostrando entradas con la etiqueta Economía. Mostrar todas las entradas

viernes, 20 de diciembre de 2013

La recuperación económica en España y el cuento de la navidad.

Desde el verano de 2013 el gobierno de España busca, incansablemente, modificar la imagen que existe de España en el exterior, ello va desde viajar a los principales socios comerciales (países de la UE, del golfo...), a los principales inversores (China, la UE y otros países con capacidad de financiación) o los principales receptores de las inversiones españolas (Latinoamérica y otros países en desarrollo). También la de mandar a sus ministros a todas partes del mundo, crear el concepto de "MARCA ESPAÑA", apoyar la internacionalización de las empresas o mejorar las redes de las multinacionales.
Por último, se ha buscado incluso que los deportistas de élite apoyasen la MARCA ESPAÑA como refuerzo de una imagen que España busca proyectar al mundo (Nadal, Alonso, etc...)

Es increíble todo el esfuerzo proyectado para este fin, que es plausible y lógico, pero que sin embargo se ve contrarrestado por la función de la clase política, cleptómana por naturaleza, la deriva represiva del gobierno español que le ha valido la degradación a "país de dudosas libertades" por la Comisión de derechos humanos de la UE (hostigamiento de la protesta por la fuerza, por multas y ahora, por las reformas de la ley) o lo poco esperanzadoras que son las cifras macroeconómicas de España (a pesar de mejorar ligeramente el desempleo, producto de la caída de la población activa -es decir, hay menos desempleo porque la gente se marcha fuera del país y no por unas políticas acertadas-).

Por ello creo que es importante desenmascarar el cuento navideño.
Siento robarles "la navidad" pero creo que es peor aún tener personas adultas que crean en cuentos de hadas, navideños y fantasiosos. Aquí viene el breve relato:


El cuento de la recuperación económica es similar que el cuento de que Santa Claus viene por Navidad para traer prosperidad, alegría e ilusión.
Está bien que los más pequeños vivan ilusiones, lo que no está bien es intentar ilusionar a toda una nación con cuentos fantasiosos y postulados que no se corresponden con la realidad.
La recuperación económica, al igual que la navidad de Santa Claus, es un CUENTO INTERESADO E IRREAL.


Como aspirante a economista que soy he de pronunciarme al respecto y mis previsiones son las siguientes:

CRECIMIENTO ECONÓMICO: 2016
CREACIÓN DE EMPLEO : 2018
Margen de error: +/- 1 año

Confirmando lo dicho en su día por el FMI: la periferia europea se enfrenta, al igual que en su momento Latinoamérica (véase en este mismo blog, La crisis de la deuda en L.A) a una DÉCADA PERDIDA.
Negar los problemas nunca contribuye a la solución de éstos.


FUENTE: Elaboración propia a raíz del estudio de la historia, otras crisis de la deuda y las expectativas que llevan generando los gobiernos españoles para cada año nuevo: "el próximo año será mucho mejor" en un cuento de nunca acabar.
Una lectura más técnica y argumentada en "España podría entrar en una tercera recesión en 2014", según expertos: http://www.eleconomista.es/economia/noticias/5409744/12/13/Espana-podria-entrar-en-una-tercera-recesion-en-2014-segun-expertos.html


viernes, 22 de noviembre de 2013

El Sistema Financiero: Definición, objetivos e instrumentos (1ª parte)

EL SISTEMA FINANCIERO.
¿Qué es? ¿De qué trata?
EL SISTEMA FINANCIERO ANALIZADO EN ABSTRACTO


Este es un tema de gran relevancia dentro de la economía y dentro de un país pues el mercado financiero es un componente fundamental de una economía capitalista avanzada como la Occidental. Con la "financiarización" y la desregulación de los mercados que se hace a partir de los años 80 (a raíz de la crisis de la deuda en Latinoamérica, un análisis exhaustivo de ésta en  http://nanblogzone.blogspot.com.es/2013/01/la-dolorosa-crisis-de-la-deuda-1-parte.html) el sistema financiero se ha complicado infinitas veces y su complejidad es tal que resulta difícil hacer juicios de valor realmente informado. Si hay alguna característica que sea propia del mercado financiero es su falta de información lo que supone un FALLO DE MERCADO.
En la periferia europea actualmente la mayoría de las personas siente poca o ninguna simpatía respecto al grueso del sector financiero, la banca, ya que parte de los excesos de ésta forzaron la situación a la crisis actual. Esto ha llevado a demonizar a los bancos y a cargar de inquinas toda opinión torno a éstos.
Lo que yo les ofrezco yo es conocer realmente ¿PARA QUÉ SIRVEN LOS BANCOS? y responder de paso varios interrogantes como ¿QUÉ SON? ¿PARA QUIÉN SIRVEN? ¿CUÁL ES SU TAREA? o ¿es prescindible su tarea?

Por tanto, el siguiente ensayo no entra a valorar si a mi o a ustedes les parece bien o mal que existan los bancos o el sistema financiero en su conjunto, sino que describe el por qué de su existencia, su estructura y el mercado financiero asociado al "sistema". Es por tanto, un ensayo DESCRIPTIVO y no VALORATIVO.


INTRODUCCIÓN

Estudiar y entender lo que es un sistema financiero es de enorme importancia si lo que buscamos es entender y mejorar nuestra comprensión del mundo y del entorno que nos rodea.
En un contexto de depresión actual que lleva alargándose en el tiempo durante ya lustros buena parte de la atención pública se ha centrado en el rol o en el papel del sistema financiero como condicionante de la crisis actual muchas veces sin entender el funcionamiento de éste o cómo ha podido influir realmente en esta crisis.
En última instancia la de ahora es una crisis de la deuda, es decir, una crisis de carácter financiero y de alguna u otra manera el sistema financiero y la banca han tenido que jugar un papel tanto antes como durante la crisis. Estudiando el sistema financiero podremos entender mejor cual ha sido la labor de cada una de las instituciones financieras y cómo éstas han actuado y se han comportado frente a la crisis.

Pero no sólo nos interesa conocer el funcionamiento del sistema para achacar responsabilidades y culpables de la situación actual. También es interesante conocer cuales son los objetivos “puros” del  sistema financiero, cuales son sus herramientas para alcanzar esos objetivos, si su comportamiento produce algún tipo de externalidad, si su mercado es un mercado eficiente o no, si existen regulaciones y limitaciones en el mercado donde opera y si estaría cumpliendo el papel fundamental que se le asigna muchas veces al mercado: si está asignando correcta y eficientemente los precios y las cantidades.

Como resulta obvio el mercado financiero se ha visto extremadamente regulado desde su aparición, y ello ha sido así pues éste es un mercado fundamental en la economía. ¿Por qué? Pues del mercado financiero depende la liquidez y la solvencia del sistema, las asignaciones, los tipos de interés sobre el dinero y sobre los préstamos, el precio y la rentabilidad de los activos financieros y en última instancia, la inversión, proceso clave para la acumulación de capital y la mejora del sistema productivo que es pieza fundamental en el crecimiento económico y la mejora del bienestar.

Lo que ocurra en el mercado financiero, al igual que el mercado laboral, es fundamental para determinar las pautas de consumo, inversión y por tanto, de crecimiento económico. Es por ello que los Estados han acostumbrado a desarrollar una legislación y unas regulaciones a ambos mercados con objeto de garantizarse una estabilidad, unas cantidades o unos precios que den certidumbre a la economía y así controlar mejor la situación. Aun así ello no requiere, ni mucho menos, que se logre la eficiencia en el mercado.


¿QUÉ ES UN SISTEMA FINANCIERO Y CUÁLES SON SUS OBJETIVOS y QUIÉN LO CONFORMA?

La cuestión que se plantea en este punto es de suma importancia pues supone definir lo que entendemos por un sistema financiero así como explicar para qué existen y cuál es su función en una economía de mercado.
Un sistema financiero es el conjunto de instituciones, medios y mercados en el que se organiza la actividad financiera. El procedimiento consiste en captar recursos que procedan de aquellos individuos con renta “excedentaria” (lo que suele definirse como “ahorradores” o con capacidad de financiación) hasta aquellos individuos o colectivos que requieren de esos recursos, y por tanto podrían considerarse “deficitarios” (1)

Los sistemas financieros modernos se dividen en dos sectores por término general.
· MERCADO DE VALORES: “Lugar” donde empresas y Estado mayoritariamente buscan financiación a través de la emisión de todo tipo de activos financieros que luego son intercambiados. Será tratado con más detenimiento en el epígrafe 3 del ensayo.
· INTERMEDIARIOS FINANCIEROS: Instituciones como la banca o las aseguradoras actúan como intermediarios financieros que serán tratados también con exhaustividad en el epígrafe 5.


Una vez definido lo que el sistema financiero y habiendo introducido su funcionamiento exponer sus objetivos resultará sencillo pues todos ellos vienen relacionados con el proceso de captación de recursos y orientarlos hacia determinado sector que lo solicite o que lo necesite. Obviamente, el agente encargado de ello recibirá una plusvalía o una rentabilidad pues sino, no tendría incentivos a realizar tal actividad. Como ocurriría en cualquier otro sector de la economía un intermediario es el nexo entre dos partes contratantes, pero su labor ha de ser retribuida lo que le genera unas ganancias y un mayor coste al producto en cuestión. (Pues ha de incluir ahora el paso por el intermediario).

Los objetivos del sistema financiero coinciden con los del mercado financiero y son los siguientes:

· CAPTACIÓN DE RECURSOS EXCEDENTARIOS, lo que conocemos como “captación del ahorro”. De esa forma el sistema financiero idea fórmulas para incentivar a los agentes a que confíen su dinero en el sistema, ya sea con depósitos bancarios, acciones, bonos o fondos de inversiones, tanto de renta fija como de renta variable.


· ASIGNACIÓN DE LOS RECURSOS FINANCIEROS a aquellos agentes que así lo requieran. Los clientes de las instituciones financieras necesitan de recursos ya sea para consumirlos o para invertirlos.
De esa necesidad hace negocio el sistema financiero quien le concede esos recursos a quien se lo pide, a cambio de unas condiciones y de un “precio”, lo que se conoce como interés y que va asociado a la liquidez que existe en el sistema así como el posible riesgo de impago del agente a quien se le concede el préstamo.

De todo esto se deduce por tanto, que dado un mercado financiero, es decir, un mercado de “fondos prestables”, de financiación y de valores derivados de estas formas de financiación se crea un conjunto de normas y legislación que permite a una serie de agentes establecerse en el mercado como intermediarios del proceso de intercambio. Uno puede preguntarse por qué tienen que existir intermediarios en el proceso de mercado que encarezcan aún más el precio del producto financiero o el que sea el acuerdo que se transe. La respuesta es la misma que se puede dar ejemplificando otro sector de la economía: la agilidad, la facilidad y la comodidad de la gestión.

Al igual que nosotros no tenemos que ir a comprar la comida al agricultor o al matadero en donde se produce por la existencia de intermediarios, en el mercado financiero ocurre lo mismo: nosotros no vamos puerta por puerta preguntando quien es el que nos puede prestar algo de dinero. Es lo que se conocen como los problemas de información: nosotros no conocemos a quien está dispuesto a prestarnos dinero ni tampoco conocemos a quien está dispuesto a pedirlo prestado. De ese proceso dificultoso se crean empresas que conocen mejor el mercado: tanto su oferta como su demanda, colocándose así en una posición de ventaja al disponer de esa información, por lo que puede evaluar los riesgos y diseñar formas tanto de captar como de “vender” la financiación. El otro sentido que tiene la existencia de intermediarios financieros es la confianza que inspiren y el clima de seguridad que exista en un territorio. Un banco que inspire seguridad o incentivos a depositar el dinero en él puede atraer ahorros que de otra forma se hubiesen quedado en casa o en una caja fuerte. Por otro lado, dependiendo de la seguridad que exista habrán más o menos incentivos a dejar el dinero en el banco. Por ejemplo, en un riesgo de quiebra nadie querrá depositar su dinero en ningún sitio, pero en un riesgo de saqueos y desmanes muchos preferirán tener su dinero en algún sitio más seguro. Pero es volver a lo mismo, esto último dependerá de la confianza que exista en el intermediario financiero.


INSTRUMENTOS Y HERRAMIENTAS DEL SISTEMA FINANCIERO


Los instrumentos que utiliza el sistema financiero son muy variados y van desde el mismo dinero hasta los títulos que reciben el nombre de "activos financieros". Todos los instrumentos que utiliza el sistema están enfocados en lo expuesto en el punto anterior: captación y canalización de los recursos.

Para el funcionamiento del sistema financiero se utilizan los llamados activos financieros, que son títulos que otorgan el derecho a recibir ingresos futuros al comprador de ese activo por parte del vendedor del mismo. Dichos activos son emitidos por algunas unidades económicas, como son los bancos, y que constituyen un medio de mantener riqueza para quienes los poseen y un pasivo para quienes lo generan. A diferencia de los activos reales, no contribuyen a incrementar la riqueza general de un país, ya que no se contabilizan en el PIB, pero sí que contribuyen y facilitan la movilización de los recursos reales de la economía, contribuyendo al crecimiento real de la riqueza.

Los activos financieros pueden ser emitidos por empresas privadas, como pueden ser las acciones o los fondos de inversión; pero también pueden ser emitidos por el sector público, como por ejemplo títulos referidos a la deuda pública, como las letras o bonos del Tesoro.

Se caracterizan por tres aspectos: en primer lugar por la rentabilidad, es decir, la capacidad de generar unas rentas (intereses, beneficios, etc.), y puede ser fija o variable. En segundo lugar por la liquidez del activo, es decir, la facilidad que presenta el activo financiero para convertirse en dinero. Y en tercer y último lugar, por el riesgo, es decir, las garantías que tenga el emisor de dicho activo de pagar la deuda cuando llegue su vencimiento.

En el sistema financiero existen multitud de activos financieros, desde los más comunes como son los depósitos bancarios con las cuentas corrientes o las de ahorro y los depósitos a plazo, hasta otros más complejos como las acciones o los productos derivados.

Principalmente destacan los siguientes:

Las acciones que son títulos que representan una parte alícuota del capital social de la empresa. Poseer acciones confiere una serie de derechos tales como poder votar en la Junta de Accionistas, formar parte del Consejo de Administración, y participar en los beneficios de la empresa. Existen diferentes tipos de acciones: las comunes ya citadas; las preferentes, con prioridad sobre las comunes en relación al pago de dividendos y con una mayor rentabilidad pero también con un alto riesgo; las de voto limitado, que sólo permiten votar en determinadas cuestiones; las convertibles en bonos (y viceversa); las de industria, cuya aportación sea en trabajo o servicio; las liberadas, aquellas que no deben ser pagadas por el accionista porque ya van a cargo de los beneficios percibidos por él; las propias, en las que coinciden el titular y el emisor; y las con o sin valor nominal, en las cuales se expresa o no la aportación numérica.

Los bonos y las obligaciones también son títulos valor como las acciones que sólo otorgan el derecho de crédito sobre la deuda del emisor, mientras que las acciones además del derecho de crédito, también otorgan la propiedad proporcional (a la acción) de los activos de la empresa.

Por otra parte, están los derivados financieros que se basan en el precio de otros activos, llamados subyacentes; es decir, que su valor cambia según varíe el precio del activo subyacente. Los derivados se pueden clasificar según el tipo de contrato, como futuros, swaps o forwards; según el lugar de contratación y negociación, en mercados organizados u over de counter; según el tipo de subyacente, financiero o commodities; o según la finalidad, como los de cobertura o arbitraje.


BIBLIOGRAFÍA y FUENTE
(1ª parte)

Elaboración propia en base a datos obtenidos en... 

(2). Finanzas para todos:

(3). Finanzas para todos:

(4). Lecciones de economía española. J.L. García Delgado, Rafael Myro (coords.). Capítulo 13, el sistema financiero.

(5). Ministerio de Economía y Competitividad. Ley de Cajas de ahorro y fundaciones bancarias. http://www.mineco.gob.es/stfls/mineco/prensa/ficheros/noticias/2013/130607_APL_cajas_ahorros_CE_06_jun_13.pdf.


Otra biografía utilizada para la elaboración del ensayo es la siguiente:
 ·www.eldiario.es
 ·www.lavanguardia.es
 ·www.invertia.com
 ·www.expansion.com
 ·www.plancontable2007.com
 · Iñigo González Garagorri. "Sistema financiero español". CEF D.L 2011
 · Álvaro Cuervo García. "Manual del sistema financiero español". Ariel. 2011

sábado, 2 de noviembre de 2013

ESPAÑA YA NO VIVE POR ENCIMA DE SUS POSIBILIDADES

Desde este año 2013 la contabilidad nacional asegura que España en conjunto ha dejado de vivir por encima de sus posibilidades.


Pero ¿qué entendemos por vivir por encima o por debajo de unas posibilidades?
Pues bien, no es que haya una definición cerrada de eso, por eso se extrapolan las situaciones:
cuando una familia gana un sueldo al mes (p.ej: 1000€) y sus gastos mensuales son superiores (1.200€) entendemos que esa diferencia (200€) se la ha tenido que prestar alguien de manera directa o indirecta, de cualquiera de las maneras se habría endeudado en 200€ pues ha vivido por encima de lo que por su propio trabajo ha podido generar. Este caso sería el de una persona que "ha vivido por encima de sus posibilidades".
De la misma forma un país genera unos recursos derivados de su producción: de todas las horas de trabajo de todos los trabajadores del país y los rendimientos del capital que estos trabajadores utilizan en la producción (desde maquinaria, hasta ordenadores, material de transporte,etc...). Esos recursos a su vez son empleados (por no decir GASTADOS) al igual que una familia gana un sueldo y luego lo utiliza para satisfacer sus necesidades. Por tanto y como decía, extrapolando las situaciones, si un país gasta más recursos de los que su economía genera se dirá que está viviendo "por encima de sus posibilidades" y de manera contraria, la economía que tiene exceso de recursos esta viviendo "por debajo de sus posibilidades" (aunque de este último término no se habla pues nos pilla muy lejos...)


INTRODUCCIÓN

Si aceptamos la suposición que acabo de plantear podemos seguir con la reflexión económica que nos lleva a afirmar tal cuestión.
Lo habitual es que para analizar la evolución de cualquier elemento económico se utilice lo que se llaman INDICADORES pues éstos recopilan datos en distintos periodos de tiempo y en distintas áreas de la economía.
El saldo por cuenta corriente es uno de los indicadores (hay más, por tanto) utilizados para comprobar en que situación se encuentra la economía respecto a los demás países del mundo. Esto es de suma importante en un entorno de globalización creciente y apertura casi mundial. Si el saldo por cuenta corriente es positivo indica que el país al cerrar el año tiene financiación se sobra y suele ser canalizada por los mecanismos financieros a quien busque esa financiación. Si por el contrario el saldo por cuenta corriente es negativo, indica que el país al cerrar el año tiene falta de financiación (pues no ha generado recursos suficientes para el nivel de "gasto" que tiene) y tiene que llegar a los mecanismos financieros para encontrar esos recursos que le son necesarios. Lógicamente esos recursos llegan a España, en forma de todo tipo de préstamos, créditos, etc... en conclusión, endeudamiento externo.

El saldo comercial es otro indicador bastante importante por dos razones principalmente. En primer lugar explica hasta en un 90% el valor del saldo por cuenta corriente. En segundo lugar refleja la posición que ocupa el país en el comercio internacional pues se calcula EXPORTACIONES - IMPORTACIONES.
Al igual que en el indicador anterior, si las exportaciones son mayores que las importaciones el saldo comercial es positivo y si lo que ocurre es lo contrario, el saldo comercial es negativo.


¿QUÉ HA OCURRIDO EN ESPAÑA?


Como creo siempre hay que plantear las cuestiones en perspectiva histórica ya que es la mejor manera de orientarse a la hora de hacer un correcto análisis y poder así elaborar correctas conclusiones (sino, el ejercicio reflexivo no tiene utilidad ni sentido alguno).
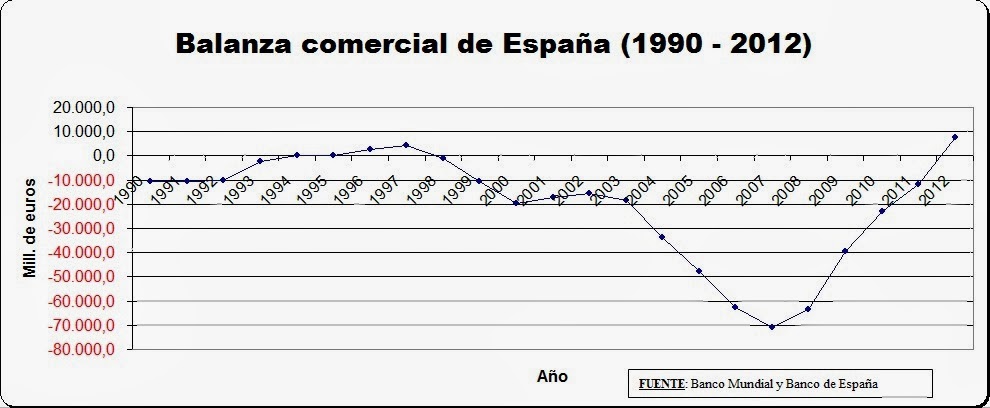
Los datos obtenidos son los siguientes:


BALANZA COMERCIAL = EXPORTACIONES - IMPORTACIONES


Si hasta el 90% del saldo corriente puede explicarse por la balanza comercial aquí tenemos la principal característica de ambas en España y en especial en el último periodo: son deficitarias.
La crisis económica que hubo hasta 1994-5 en España consiguió moderar las importaciones y mejorar levemente la competitividad de manera que los siguientes años se apreció una ligera mejoría y un tímido superávit comercial que se desvanecería por completo tras 1998 y sería borrado de toda posibilidad con la entrada al euro.
Así es, a partir de 2002-3 el déficit comercial se dispara. Si hilamos el inicio del ensayo con estos hechos nos percataremos por tanto que cada año las importaciones eran cada vez superiores a las exportaciones y este hecho traía consigo alguna forma de endeudamiento o explicaba cierta parte de éste.
Pero ¿por qué pasaba esto?

A mi juicios las razones explicativas de tal desastre económico (pues el desequilibrio no es menor, y la autoridad económica está para algo) son las siguientes:

· LA ENTRADA AL EURO Y LA PÉRDIDA DE LA POLÍTICA MONETARIA del BdE. El Banco Central de España ha sido relegado a las funciones de mero supervisor y regulador bancario y ni si quiera...

· EL EURO EN SI. UNA MONEDA "CARÍSIMA" y mucho más para los países de la periferia sur-europea. Esto tiene un doble efecto importante. Por un lado encarece los productos españoles en el exterior haciendo que muchos países con monedas más débiles no quieran comprar estos productos por lo "caro" que puede resultar cambiar sus monedas a euro. Por otro lado, el hecho de que España tenga una "buena moneda" potencia que compre productos a otros países del exterior, en especial, a los europeos (pues no tienen aranceles)

· El CRECIMIENTO DESMEDIDO DEL SECTOR DE LA CONSTRUCCIÓN, el cual también implicaba en ciertos casos la importación de determinados bienes al país. Si la construcción está en auge, la importación de los bienes que necesite la construcción también estará en auge

· EL MODELO PRODUCTIVO ESPAÑOL centrado de manera excesiva en el sector terciario (sector servicios) en lugar de ampliar el peso relativo del sector secundario. Este sector pudo llegar a ser más importante en los 90 y en la primera década del 2000 por el gran peso de la construcción que en el año 2008 alcanzó un "peak" del 12,5% del PIB (unos 135.000 millones de euros) pero a partir de entonces el sector se contrae más y más, y los efectos de arrastres que eran muy potentes ahora se desvanecen. Una industria especializada y tecnologizada es forma de empleo constante y de crecimiento económico.


A pesar de todos estos impedimentos, en el año 2007 la economía española empieza un PROCESO DE AJUSTE bastante lento y complicado que propicia una devaluación interna (ante la imposibilidad de hacer una devaluación externa vía política monetaria) y que se traduce en unos menores salarios y en unos menores costes. Ello provoca una menor demanda de los productos, pues los trabajadores o ganan menos o no ganan nada. Esa caída de la demanda empuja aún más a los precios a caer y empieza ese círculo vicioso que ya es persistente en esta devaluación interna.
Se le llama proceso de AJUSTE porque tras años de desequilibrio económico (un déficit comercial excesivo) se produce un "movimiento" en la economía que busca corregirlo por el mismo bien del sistema en si y de la posición de la nación.


                                        SALDO POR CUENTA CORRIENTE (C/C)
Cuando el saldo corriente es positivo la nación tiene capacidad de financiarse, cuando el saldo corriente es negativo la nación tiene necesidad de financiarse. En ambos casos, se recurre a los mecanismos financieros internacionales.

Aquí es donde es evidente el por qué ahora hay una crisis tan grave en España.
El problema de la crisis actual es un problema de DEUDA.
Si alguna vez se han preguntado de dónde viene tal nivel de deuda es justo entre 2000 y 2007 como en el gráfico se puede apreciar.
A partir del año 2000 el saldo por cuenta corriente cae a niveles considerables pero hasta 2003 no empezaría de veras a ser preocupante.
Lo peor se traduce entre el año 2006 - 2008 en donde sólo esos 3 años el déficit por cuenta corriente acumula en negativo unos 300.000 millones de euros, nada menos que el 30% del PIB en forma de endeudamiento (sobre todo de ámbito privado y dentro de éste, empresarial no financiero).
España era la segunda nación del mundo en ritmo de endeudamiento externo.

Anteriormente el Estado español contaba con mecanismos para evitar tales desequilibrios económicos. Algunos se preguntarán cómo se pudo permitir profundizar tal problema sin que la autoridad económica interviniese. Lo ideal era una intervención de tipo monetario, es decir, con la moneda como se ha hecho siempre. Cuando el déficit corriente caía por debajo del 4% del PIB el Banco Central de España depreciaba la peseta para mejorar la situación de la balanza comercial, y así por tanto del saldo corriente.
Pero sin peseta y con un Banco Central de España desposeído de sus funciones y de sus motivaciones, pues apenas sirvió de regulador y supervisor bancario (así lo demuestra el riesgo de quiebra de la banca española en 2012 y el caso de la banca nacionalizada, véase Bankia, CataluñaCaixaBank o NovaCaixaGalicia) ninguna política podía atajar de manera rápida ese déficit comercial/corriente y se esperó hasta el estallido de la crisis para que, de manera forzosa, se realizara el ajuste en lugar de hacerlo mediante la política económica en los años de expansión.


LOS HECHOS EN 2013

Esta noticia es sumamente curiosa pues tiene un alto contraste con la realidad.
Mientras el déficit del Estado está desbocado (-10,5% para el año 2012), la deuda pública ya supera el 100% (y no hablemos de lo que no es deuda pública, casi 300% del PIB), el desempleo es superior a las 6 millones de personas y la pobreza no para su alza, resulta que la economía española deja de vivir por encima de sus posibilidades y ya no necesita recursos del exterior.


Como se aprecia en la gráfica, este es el factor decisivo que explica el cambio de tendencia y el cambio de rumbo.
España es una nación tradicionalmente importadora, y por tanto, tradicionalmente deudora (por los argumentos explicados antes)
El hecho es que el proceso de ajuste está afectando al saldo comercial y por tanto, por dos vías.

VÍA EXPORTACIONES: Al ser los productos españoles más baratos (por el círculo vicioso explicado antes y la devaluación interna) se venden mejor en el extranjero y cada vez son más los países que pueden tener posibilidad de comprarlos al tener un precio inferior. Las exportaciones crecen, mucho.
Aún así, hay datos que señalan que España estaría perdiendo cuota de mercado mundial, dato que contraindicaría esto que aquí señalo

VÍA IMPORTACIONES: La demanda interna está sumamente deprimida y sectores importadores como la construcción están en niveles de principios de siglo. La inversión también se encuentra en niveles muy bajos por lo que la llegada de maquinaria o bienes de equipo se reduce. Todo ese dinero que tiene que salir al exterior en forma de pago a las importaciones ya no sale y se queda aquí.

LAS IMPORTACIONES DE COMBUSTIBLES: Al estar la demanda en niveles muy bajos no sólo se está consumiendo poco sino que el gasto energético es también menor. Se ha reducido el número de hogares por tanto, de personas que usan una cocina a gas, o eléctrica, un calentador, una calefacción o una estufa, así como quienes han perdido su trabajo o su vehículo. Todo esto también se ve repercutido a gran escala en la producción eléctrica, en donde al haber una demanda energética menor se necesitan menor importaciones de carbón, petróleo o gas natural.


Lo cierto es que la contabilidad nacional de España señala que en 2012 y como dato de "avance" habría un SUPERÁVIT COMERCIAL hecho que se ha dado en contadas ocasiones a lo largo de la historia económica española y que suelen coincidir con épocas de severas crisis como motivo de la mejora del saldo comercial. El reto, en este caso, sería mantener este indicador positivo así a lo largo del tiempo con distintas medidas de política económica.

Los superavit comercial y luego, los superavit corriente indican que el país genera más recursos de los que consume, por tanto puede utilizarlos para prestarlo a otros países con unos intereses.
No ha de confundirse con el déficit público o presupuestario, que es el que atañe al gobierno y a las cuentas de la administración.


EL ENFOQUE ALTERNATIVO


He enfocado el análisis exclusivamente en cuestión de comercio internacional pues he hecho un intencionado incapie en la balanza comercial.
Aún así hay otra forma de explicar este mismo hecho quizás enfocándolo desde otra perspectiva, como empezaba el ensayo con la comparación de los recursos generados y gastados por los individuos o por sus sociedades.
Durante los finales de los noventa y hasta 2008 España tuvo un crecimiento económico bastante bueno. Eso se traducía en una alta creación de empleo que atrajo a personas de todo el mundo.
Pero ¿cuáles eran los factores que explicaban ese alto crecimiento? Bueno si, todos pensarán: la construcción ("esa maldita...") pero yo voy más allá y me voy al desagregado del PIB.
PIB = Consumo + Inversión + Gasto público +/- Saldo comercial (Exportaciones - Importaciones)

Y concretamente, en la inversión.
La inversión en España alcanzó casi el 30% del PIB, es decir, en este país se estaban empleando casi 300,000 millones de euros en un año en mejorar, reparar o ampliar la estructura productiva. Y muchos pensarán... si, por la construcción. Podría hacer una estimación respecto a la tendencia y en torno al 40% de la inversión de "pre-crisis" era dedicada al sector de la construcción.
El problema es que para invertir unos recursos, esos mismos recursos han de estar ahorrados.

Es decir, cuando uno trabaja genera unos recursos.
Una vez obtenidos esos recursos, los puedes gastar (consumir) o ahorrar (e invertir)
En economía, y en especial en el sistema capitalista, ahorro se corresponde con inversión.
Puede no ser algo muy exacto, pero desde luego, SIN AHORRO NO HAY INVERSIÓN.

El problema deriva cuando se invierte a ritmos de un 25% del PIB al año y se ha ahorrado el 12% del PIB. Entonces tu familia (o tu hogar, o tu empresa, o tu nación) tiene un desequilibrio del 13% del PIB que ha invertido de alguna manera pero que él mismo no ha generado. Se lo han financiado.
El problema no es que esa situación ocurra, pues puede ocurrir y se contempla la existencia de imprevistos.
El problema es cuando esta situación es persistente y se repite con los años.
La hecatombe es cuando esta situación no sólo se repite sino que se agudiza año tras año...
...hasta que la gran empresa comprendió que las expectativas de beneficios en el sector de la construcción estaban agotadas y por tanto, no merecían de su inversión pues todo lo que allí pusieran lo perderían.
Y de hecho buena parte de lo que se puso a la inversión se está perdiendo ahora o se inventan fórmulas para evitar que consten estrictamente como pérdidas (las reformas financieras, la creación de la SAREB, el banco malo,...).

En conclusión, el problema vuelve a ser el mismo.
Un exceso de actividad económica dados unos recursos propios más reducidos pero que eran compensados con ahorro externo, de otras zonas del mundo, que llegaba en forma de endeudamiento.


Tras las peleas electorales que se han ido produciendo estos años derivado de la crisis ha salido en muchas ocasiones el término de "vivir por encima de las posibilidades".
Los hechos empíricos y los indicadores de la contabilidad nacional nos estarían señalando que eso es cierto si consideramos a España como colectivo único y de veras nos sentimos que formamos parte de ese colectivo. Si profundizamos por sectores veremos mucha más información que sería interesante de tratar y que en cierto modo adelanté (antes de la crisis, se excede bastante el sector privado, durante de la crisis el que se está excediendo es el sector público) pero el ensayo se alargaría mucho más.
Es importante el cambio de tendencia y que en 2013 es muy probable que se confirme el superávit corriente, algo realmente histórico y que se cuenta contadas veces. Si se consigue consolidar un superávit corriente el país amansará importantes cantidades de capital y podría ser la antesala de un cambio incluso en la posición internacional de España. Pero todo hay que decirlo: UNA SUPUESTA RECUPERACIÓN o el regreso del crecimiento económico pondría, probablemente, esto en la misma situación que lo ha estado siempre: deficitaria. Por ello se requieren medidas de política económica para retrasar al máximo la vuelta al déficit corriente.

Por último hay que señalar que a pesar de que la economía empezará a tener recursos de sobra, éstos son consumidos casi en su totalidad por el Estado, el cual es ampliamente deficitario ahora pues se niega a corregir el desequilibrio que mantiene desde el año 2009 y que es tan descomunal como lo era el déficit corriente en los años 2006 - 2008.


PUEDE LEER MÁS DEL ASUNTO...
·http://www.eleconomista.es/economia/noticias/5103684/08/13/La-balanza-por-cuenta-corriente-registro-un-superavit-de-13577-millones-en-el-primer-semestre-.html

·http://www.abc.es/economia/20130830/abci-superavit-balanza-pagos-201308301111.html

· http://www.elmundo.es/elmundo/2013/08/23/economia/1377257906.html


FUENTE. Elaboración propia a través de los datos obtenidos en www.bde.es y los datos del Banco Mundial sobre España.

sábado, 28 de julio de 2012

El persistente problema por balanza de pagos de España


El clásico problema por cuenta corriente de España


Pasa el tiempo y en la actualidad, parece que la economía española cada vez tiene más y peores problemas. Se habla de déficit presupuestario, del sistema bancario, de los ajustes, etc… pero poco se está haciendo por el problema macroeconómico que trataremos a continuación, más allá de aprovechar las “buenas” circunstancias del mercado. Si, trataremos áquel problema que ya es todo un clásico en la economía española y que ha provocado grandes desajustes en ésta, entre ellos, es responsable en cierta medida de la crisis actual.
Esos problemas son los que queremos tratar hoy: problemas persistentes y que además, afectan muy negativamente al conjunto del país. Para ser más concretos, el problema por balanza de pagos, que ha vivido muy intensamente España, sobre todo y muy reciente, en la primera década del siglo XXI (1) (aun así, parece que a la opinión pública, prensa o voceros políticos este problema no ha sido determinante, ya que ha podido compensarse por las entradas por cuenta financiera).

Las cuentas por balanza de pago nacen cuando un país decide establecer relaciones comerciales con otro. En ese momento, se altera cualquier análisis, ya que éstos deben ahora tener en cuenta los efectos distorsionadores de participar en distintos mercados internacionales. Concretamente, la balanza comercial es un buen indicador de si el país ha conseguido incorporarse satisfactoriamente o no al comercio internacional (2). España tradicionalmente ha mantenido una balanza comercial en negativo, es decir, ha importado más de lo que exportaba, teniendo que usar múltiples mecanismos para financiar esas compras adicionales.

Hay opiniones que infravaloran el comportamiento de la balanza comercial, quizás esto está aun más agravado desde la desregularización y liberalización de los mercados financieros -años 80- y desde la integración al euro -finales de los 90-. Su comportamiento es sumamente determinante, ya que nos dirá si el comercio internacional está estabilizando o desestabilizando la economía. No sólo eso, una balanza por cuenta corriente en negativo estará drenando riqueza del país, (2) a otras zonas del mundo. Una nación no puede aguantar esta situación durante mucho tiempo, o al menos, sus consecuencias no son ni mucho menos despreciables.

Así, una de las cuestiones básicas a plantear durante toda la exposición será
 · ¿Por dónde o cuál debe ser la fuente de financiación de la economía española?
¿Deuda? ¿Especulaciones? ¿Exportaciones? ¿Inflación? ¿Emigración / inmigración? ¿Fondos de cohesión? ¿FEDER?

· ¿Cuánto tiempo aguantará España con el mecanismo de endeudamiento cómo única manera financiación y solución de los problemas actuales?


LA IMPORTANCIA DE LA BALANZA CORRIENTEY SU RELACIÓN CON EL AHORRO NACIONAL Y EL DÉFICIT PRESUPUESTARIO


Para plantear el problema y hacernos una idea de su magnitud, primero debemos describir qué sectores del país son los afectados por tan persistente problema. No sólo eso, también en este apartado se evidenciarán los efectos (o los costes de oportunidad) que aparecen junto a un déficit por cuenta corriente.

En primer lugar, el ahorro. En una economía cerrada, el ahorro se convierte en una pieza clave porque sólo de él depende la inversión. En una economía abierta como la española, se puede ahorrar tomando decisiones sobre la inversión, pero también dependiendo de cual sea el saldo corriente. Un saldo corriente positivo estará canalizando ahorro al país en cuestión, mientras que un saldo corriente en negativo estará drenando ahorro a otras zonas del mundo. Drenar ahorro a otras zonas del mundo implica que, si se quieren acometer inversiones, no se dispondrá de un ahorro propio y deberá traerse del exterior en forma de endeudamiento, siempre con intereses. (2)

AHORRO = Inversión +/- C/C
De esta fórmula se comprueba que un déficit corriente
drena ahorros del país, mientras que un superávit corriente
traerá nuevos ahorros al país en cuestión

 Tasa de ahorro de la economía española (1995 – 2008)
Puede comprobarse como el ahorro fue suficiente para financiar
la inversión hasta 1997. A partir de ahí, las tasas de inversión
eran mayores a la capacidad de ahorro, y por ende, debían
“importarse” esos capitales para su inversión.

En cambio, aquel país al que le “sobra ahorro”, puede convertirse en un país acreedor, más poderoso, influyente, y luego recibirá los excedentes que prestó, con intereses añadidos.

En segundo lugar, existe una estrecha relación entre el saldo corriente y la situación presupuestaria del Estado. Como ya sabemos, otro de los males persistentes de la economía española es el déficit presupuestario (no lo trataremos tan en profundidad). Éste, SI tiene una relación con el saldo corriente, y es que a mayor déficit presupuestario, menor ahorro estatal, más necesidad de financiación y por ende, más gastos. Si esta situación de mayores gastos no es corregida, se creará un déficit presupuestario que acentuará el déficit corriente.


C/C= Sp - I – (G – T)
La relación entre es evidente: un mayor déficit del Estado
agravará la situación por cuenta corriente, y como vimos, ésta
incidirá en el ahorro del país. Un complicado círculo vicioso

Por tanto, y como conclusión, un saldo corriente negativo (como el que ha sido persistente en España) disminuye el ahorro privado, el ahorro del Estado, éste último debe aumentar los gastos y así se acentúa el déficit presupuestario (en caso de tratarse de superávit presupuestario, éste se vería reducido por un saldo corriente negativo). Esos gastos deben ser cubiertos por créditos y distintas formas de endeudamiento.

El caso de superávit corriente es esperanzador a la vez que idílico, un saldo corriente positivo (como el que mantiene Alemania o China en la actualidad) aumenta el ahorro privado, el ahorro estatal e impulsa al alza los ingresos del Estado. Estos son los países acreedores, quienes ponen las reglas y condicionan los créditos


Países por superávit comercial: magnitud muy vinculada a la balanza corriente de un país.
FUENTE. Wikipedia. Países por balanza comercial


Países por déficit comercial: magnitud muy vinculada a la balanza corriente de un país.
FUENTE. Wikipedia. Países por balanza comercial


BALANZA CORRIENTEY SU RELACIÓN CON LA INFLACIÓN


En el anterior punto se ha señalado la relación que tiene la balanza por c/c con el déficit presupuestario. Aun así no hay que olvidar que otro de los tradicionales problemas macroeconómicos de España, la inflación, también ha tenido estrechos vínculos con el déficit corriente.
La relación entre el déficit presupuestario y la inflación es clave: cuando los Estados incurrían en unos excesivos gastos debían endeudarse, y al vencimiento de estos préstamos hacían frente con la emisión de más moneda. De esa manera, podían hacerse frente a los pagos del mercado interior sin grandes esfuerzos ni ajustes. Aun así, siguiendo el teorema de Fisher, al aumentar la cantidad de moneda en circulación (y permaneciendo lo demás constante), aumenta la inflación.
Esta inflación también marca influencias sobre el saldo corriente, ya que una mayor inflación implica mayores precios (es una redundancia), mayores costes y de esa manera las exportaciones se encarecen y se vuelven menos competitivas. Se exportará menos, se importará más, se acentuará el déficit corriente y éste afectará negativamente a las cuentas del Estado, aumentando los gastos. Tradicionalmente, un aumento de los gastos del Estado fue cubierto con inflación, y se repite el círculo vicioso.


La UE conocía los graves efectos distorsionadores de la inflación y del déficit presupuestario en la política monetaria, por ello, en los criterios de convergencia aprobados tras Maastricht se hacía especial insistencia en que las naciones europeas deberían tener una inflación muy controlada y un déficit presupuestario también contenido. De esa manera, lógicamente se fomentaría una mejora en los saldos corrientes de los países europeos y la estabilidad monetaria, pero ello no garantizaba su competitividad en el mundo ni su liderazgo comercial, simplemente era un pequeño empujón, pero no suponía una solución definitiva.
Así, en 2011 son numerosos los países comunitarios con enormes problemas por cuenta corriente (véase tabla anterior para hacerse cierta idea), que les ha llevado al sobreendeudamiento. Ese mismo año, la UE redefine sus macro magnitudes a analizar, incluyendo entre otras, el saldo corriente.
Dicen más vale tarde que nunca… pero de poco sirve a estas alturas del juego. (4)


ESPAÑA: PASADO Y PRESENTE DEL PROBLEMA DE DÉFICIT POR CUENTA CORRIENTE


En los años 40, en una economía sumamente dañada tras la guerra, los principales problemas macroeconómicos eran la inflación, el endeudamiento y el déficit corriente. El régimen franquista, ultranacionalista, restringió el comercio a su menor expresión. En dichos años el grado de apertura comercial era en torno al 5%, (5) pero la nación no disponía de medios de pagos para incorporarse al comercio internacional. Con las importaciones casi cerradas y las exportaciones reducidas se consiguió un superávit corriente, muy escaso, que evitaba el drenaje de riqueza de España -una nación entonces en reconstrucción- a otras zonas del mundo. Podríamos decir que es positiva dicha decisión, pero la restricción al comercio dificultó la recuperación y ralentizaba la reconstrucción: España carecía de muchos bienes así como de recursos energéticos importantes.


Grado de apertura de la economía española (1900 – 1950): ésta alcanzaría un mínimo histórico en la década de los 40 lo que profundizó muchas ineficiencias y no resultó una solución a los problemas macro del país. (5)


La tímida apertura realizada -para importar bienes necesarios como alimentos o maquinarias empezaría a “dañar” ligeramente a la economía cuando en 1945 el saldo corriente se torna negativo. Un año después, en 1946, la economía se estanca, el desabastecimiento se agrava y el mercado negro cada vez es más grande. No sólo eso, las ineficiencias de la autarquía son ya persistentes (el uso del carbón asturiano puede ser una de las ineficiencias). Debido a la exclusión internacional de España, Franco no puede contar con el apoyo de ningún país, salvo con Portugal y Argentina. Es con éste último país con el que se firmaron múltiples tratados comerciales, de manera que España importó sobre todo alimentos, y Argentina concedió esas mercancías a crédito a pagar en los próximos años (6). Con financiación externa, la economía española se recuperaría, pero no sería suficiente.
El problema de déficit corriente sería agravado por motivos como…

· Una moneda sobrevaluada
· Un excesivo endeudamiento estatal que era pagado con una alta inflación.
· Un déficit presupuestario descomunal, en torno al 8% del PIB, que como se exponía, inclinaba el saldo corriente hacia abajo
· Bienes y servicios intensivos en trabajo
· Poco valor añadido de las exportaciones
· Población poco formada y preparada para las exigencias del mercado
· Una política de gastos incoherente económicamente, en la que se subsidiaban actividades no rentables, industrias deficitarias no competitivas y enormes sumas en nacionalizaciones.
· Excesiva burocratización, organización y control
· “Capitalismo especulativo”: los mejores negocios no se hacían por la habilidad empresarial, la inversión o la innovación sino que eran realizados por reventas ventajistas en el mercado negro. (7)
INCOMPETITIVIDAD ABSOLUTA. ESCASA EXPORTACIÓN

Y como vemos, gran parte de estos problemas se repiten en la actualidad, o se han repetido hasta relativamente poco -se han señalado en naranja los más persistentes-

Esa estructura de deficiencias se mantuvo hasta que a finales de 1948 comienza a flaquear la financiación externa, pilar fundamental para un país deficitario por cuenta corriente.
A finales de 1948 la situación no mejora, atemorizando al gobierno argentino que duda de la capacidad de cobro sobre la economía española. A principios de 1949, Argentina rompería relaciones comerciales con España (6), quedándose este país sin su único y gran socio comercial. De aquí se saca una conclusión importante: la financiación externa puede ayudar al país pero no le promete estabilidad, no le asegura su propia soberanía ni asegura que la economía esté siendo competitiva ni eficiente.
Este será el primer revés que remueva la estructura económica española, que a pesar de que se financió durante unos años, no era eficiente. Franco debió tomar apresuradamente políticas para obtener financiación, de manera que hizo dos devaluaciones entre finales de 1948 y 1949: una primera encubierta del 36% y otra a la vez de las economías europeas, de un 30%. La depreciación de la peseta fue muy rápida y permitió estimular las exportaciones. Éstas, concedieron financiación adicional al país, que pudo sortear su primer shock sin grandes esfuerzos ni cambios; simplemente recurriendo al útil “parche” de la devaluación.

De aquí se obtiene una segunda conclusión importante: los “parches” (tipo devaluaciones, inflaciones, restricciones al comercio, liberalizaciones o cualquier medida de estímulo a corto plazo) corrigen y mejoran la economía en el corto plazo, pero no consiguen encauzarla a largo plazo.

No hay que infravalorar las medidas tomadas, quizás si por su falta de perspectiva a largo plazo, pero en los siguientes años las exportaciones españolas aumentaron en un 200% (en torno a un 100% de ese crecimiento se debió al aumento de la demanda internacional, un 50% al aumento de la competitividad) proporcionando a la economía divisas extras, esa financiación tan esperada. Así se pudo abrir la economía a las importaciones (siempre reguladas y fiscalizadas). Éstas fomentaron la industrialización de toda la economía, una industrialización inédita e histórica, que impulsó al mayor crecimiento que nunca tuvo la economía española.
En 1953-4 la demanda internacional empieza a flaquear, y se reducen las exportaciones españolas -la principal entrada de financiación entonces-. El país volvería a tener problemas de financiación, pero no por mucho tiempo. En septiembre de 1953 el gobierno de Franco termina por desistir, y acepta la instalación de bases militares estadounidenses en la Península a cambio de desbloquear una valiosa financiación ofrecida además de un préstamo de 62.500.000 US$ (recordemos que en todos estos años de “prosperidad” el saldo corriente nunca se tornó positivo y por ello era tan importante la financiación). La ayuda estadounidense consiguió mantener el desarrollo industrial y el explosivo crecimiento. Estas ayudas permitían financiar en torno al 40 – 50% de las importaciones, por lo que el problema dejó de serlo (a corto plazo, siempre).

¿Cuándo llegaron los problemas? No hay que ser muy astuto para imaginárselo: cuando se termina la financiación estadounidense hacia finales de la década de los 50.
Desde 1956 las reservas cada vez eran menores, a un punto que casi se vieron agotadas a finales de los 50. Al cierre de 1958, el gobierno disponía de divisas valoradas en 200.000.000 de US$, con las que debía hacer frente al siguiente año. Los vencimientos de deudas y necesidades de importación eran muy superiores a los esos 200 millines que se disponían. En mayo – junio de 1959 el Estado se encontraba sin financiación, llegando a una virtual suspensión de pagos exteriores. Este será el segundo revés que se daba en la economía española en 10 años. Aun así, el que se produjo una década atrás fue resuelto sin grandes actuaciones, más bien, contradiciendo a los principios del régimen la devaluación de la peseta suponía un menor valor, y según las creencias del momento, menor prestigio). Esta vez el tratamiento debería ser profundo y definitivo, suficiente para eliminar los problemas inflacionistas, presupuestarios y de déficit corriente.

Y he aquí otra conclusión a señalar: son en los momentos de crisis cuando el funcionamiento de la economía es replanteado y mejorado. Ello no quiere decir que previamente se desconozcan las ineficiencias, simplemente, el inmovilismo parece una característica fundamental de la clase gobernante.


EL PLAN DE ESTABILIZACIÓN DE 1959 ¿Y DE 2008?


El plan elaborado en 1959 fue rápido y profundo, todo un tratamiento de “shock”, vital para no interrumpir la industrialización del país. El Plan implicaró medidas monetarias, medidas fiscales y cambiarias, y desembocó en un enorme crecimiento posterior protagonizado por la incorporación de España al mercado mundial. Junto a estas medidas, se deben añadir las de liberalización y aperturismo.
Las medidas hicieron caer en recesión a la economía española durante 1959, pero ésta se recuperaría como nunca lo había hecho –aun a día de hoy- ya en 1960. El Plan supuso un balón de oxígeno a la industrialización, pero la transformación económica fue tal que alteró la forma de concebir el mundo, cambiando la sociedad, la política e incluso parte de la cultura tradicional, introduciendo a España de lleno en “Occidente” tal y como hoy lo conocemos. En conclusión, un radical cambio en los cimientos en los que se apoyaba la sociedad y la cultura española… cambio que tuvo sus raíces en la problemática económica.
A continuación, vamos a hacer una exposición entre las medidas más importantes de los planes de estabilización de 1959

Medidas monetarias
· Reducción de la masa monetaria
· Aumento de los tipos de interés
· Supresión de la emisión de deuda pignorable
· Restricción al crédito privado

Medidas fiscales
·Reforma tributaria (dada con posterioridad)
· Techo de gasto
· Amnistía para los capitales fugados

Medidas cambiarias
· Devaluación de la moneda
· Liberalización de sectores económicos
· Aperturismo al comercio exterior
· Liberalización en la entrada de capitales


SITUACIÓN ACTUAL Y CONCLUSIONES


En la crisis actual pocas medidas ingeniosas se han tomado. Más bien resultan repeticiones de medidas ya adoptadas en otras épocas históricas. La crisis llegó en 2007 a España, hasta 2008 no se reconoció y en 2009 se lanzó un ambicioso y fallido plan keynesiano “Plan E” para el estímulo del empleo que en sus mejores logros consiguió dar empleo durante 6 – 12 meses y mejoró la estética de los poblados en un momento ,quizás, poco adecuado para permitirse tal lujo. En 2010 se toman ligeras medidas de ajuste, y para 2012, con enormes problemas, se empiezan a realizar reformas con cuentagotas. Nada que ver a las contundentes actuaciones del pasado.


Vamos a analizar el problema de déficit corriente en la actualidad.


En 1998 el déficit corriente volvería para quedarse. Hay economistas que afirman que un déficit corriente de un 2 – 4% es tolerable y aguantable, mientras no sea persistente. En el año 2001 éste ya se aproximaba al 4% del PIB, pero como España había entrado a los mercados financieros tan rápidamente, y se encontraba en tal nivel de apalancamiento y comodidad en dicha situación ¿para qué molestarse en corregir este dato? Eso no sería lo peor. Con la entrada al euro, se perdería la soberanía en política monetaria y cambiaria. En ese momento Alemania se convertiría en el principal socio de España: de allí vendrían un gran número de las importaciones (entre el 15 – 20%) que serían vendidas a España en forma de créditos, similar método que el que se tomó en los años 40 con Argentina como socia.
En pleno “boom especulativo” (podríamos repetir la característica de “capitalismo especulativo” que se dio en los años 40) no había tiempo ni ganas para hacer correcciones sobre la balanza comercial: ello podría haber frenado el crecimiento de la economía española, en una época en la que 1 de cada 3 trabajos de la UE se creaban en España.
De manera que los paralelismos se suceden pero quizás en la actualidad estuvieran aún más agravados: recordemos que el grado de apertura en los años 40-50 estuvo entre el 5 y no más del 15% del PIB. Hoy en día esa cifra está en torno al 60% del PIB, por tanto el déficit corriente influye mucho más a la economía que lo que pudo afectar en aquella época. La diferencia es una y ya ha sido expuesta con anterioridad: la financiación de la economía española era cómoda y muy accesible, de manera que en ningún momento se quiso interrumpir el crecimiento para alterar las deficiencias económicas. Más bien éstas se vieron aún más agravadas con las subvenciones masivas, la especialización de la economía y el ambicioso plan de infraestructuras. Éste, al menos se merece una considerable crítica, ya que es cierto que agiliza y mejora las comunicaciones, la productividad y la eficiencia del mercado… pero no lo es un todo en éste. Al igual que las liberalizaciones… son estímulos, pero no son un componente definitivo en el crecimiento económico. El desarrollo industrial, la innovación o la investigación si que son piezas claves del crecimiento, que siempre deben ir acompañados de planes de infraestructuras o liberalizaciones graduales… pero jamás deben sustituirse las primeras actuaciones por las segundas, como si se hizo.


Grado de apertura de la economía española en la actualidad: la incidencia de un déficit corriente es necesariamente más dañino debido a la mayor exposición de la economía al mercado mundial.


Una vez agotados los motores de crecimiento de los últimos 50 años…
· Depreciaciones monetarias
· Liberalizaciones comerciales
· Integración política, que favorecía aún más las liberalizaciones comerciales y financieras
· Políticas monetarias expansivas relacionadas con la incorporación al euro
· Endeudamiento

Se termina la fase expansiva de la economía, y es la situación que existe en la actualidad.
La estructura es igual que durante el franquismo, grandes ineficiencias económicas impiden la adecuada incorporación de España en el mercado mundial, de manera que para mantener la ineficiente estructura actual y conservar a la vez el bienestar se ha tenido que buscar una financiación externa. Cuando ésta decide no sufragar más la economía, ésta entra en serios problemas (falta de liquidez, desempleo…).

La crisis actual podrá resolverse tarde o temprano pero de algo que estamos seguros es que si no se corrigen los problemas por cuenta corriente, y más en concretos, por balanza comercial, España repetirá crisis de manera periódica, derivada de la necesidad de financiación de estructuras ineficientes. En la actualidad este déficit mejora pero sostenemos que no es más que un “espejismo” un “parche del mercado” ocasionado por la elevada elasticidad renta de las importaciones (éstas se reducen en un 2% cada disminución de un 1% de la renta) por lo que se reanimarían tan fácilmente como en 2008 – 2009 se redujeron.


Las soluciones que proponemos son la racionalidad en la liberalización de sectores, la especialización comercial en la industria, y más concretamente, en sectores de alto valor añadido, la prioridad de mejorar el saldo comercial como gran meta económica a medio y largo plazo, y la mayor adaptación de la educación y del sector productivo como entes dependientes.
Son ideas que requieren tiempo y voluntad política, pero el hecho de convertir a España en una economía acreedora alteraría completamente el sistema y permitiría gran capacidad de acción del país, además de que le daría capitales suficientes para recuperar la vanguardia innovadora.


BIBLIOGRAFÍA, REFERENCIAS Y DEMÁS FUENTES

(1): Instituto Nacional de Estadística y Banco de España, organismos encargados en la elaboración y presentación de las cuentas en España. www.ine.es, www.bde.es

(2): P. Krugman y Samuelson. Economía Internacional.

Wikipedia. Macromagnitudes y balanza por cuenta comercial

(4): EXPANSIÓN. “Alertas tardías” por Manuel Conthe, hace una exposición de la torpeza de la UE al despreciar las macromagnitudes de competitividad y sector exterior. Señala como la UE ha elaborado un nuevo plan en la que se pasa de 4 a 10 macromagnitudes las que el BCE estudiará de las distintas economías comunitarias

(5): Datos según A. Carreras y X. Tafunell. El grado de apertura registra su nivel más bajo desde que se tienen datos. Éste puede ser calculado mediante
(Exportaciones + Importaciones)/PIB * 100

(6): Relaciones con la España franquista: Ministerio de Relaciones Exteriores de Argentina.

(7): Datos según Carreras y Tafunell. La exposición, la argumentación histórica y la mayoría de datos que se presentan, además de la cronología, está sacada de la misma fuente. “Historia económica de la España contemporánea (1789 – 2009)”, de los autores señalados al principio de la referencia.

sábado, 30 de junio de 2012

EL DÉFICIT PRESUPUESTARIO DE ESPAÑA SE MANTIENE SIN GRANDES CAMBIOS

Desde este blog se lleva tiempo insistiendo en la necesidad de los recortes de la estructura estatal, ya que éstos son una buena parte de los presupuestos, a pesar de que la clase gobernante insista que los principales gastos a suprimir son los que afectan a la ciudadanía.
Con esto se demuestra la dureza de mis críticas al Estado, que es testigo desde sus privilegios de como se hunde el barco, y siguen sin deshacerse de la carga más pesada: su mantención. España no puede permitirse mantener tal estructura estatal.


Complemento a esto es la anterior entrada del blog. "EL ESTADO NO SE RECORTA"
http://nanblogzone.blogspot.com.es/2012/05/el-estado-no-se-recorta.html


by J. Ignacio Conde-Ruiz on 27/06/2012

Aunque el dato definitivo de déficit del primer trimestre de 2012 será publicado el 20 de julio por la IGAE, en estos momentos hay información estadística suficiente para hacer una estimación razonable del mismo. Para ello vamos a ir analizando cada una de las administraciones públicas por separado (ver Tabla 1).


Imagen


La Administración Central (Estado), en términos de Contabilidad Nacional, y según los datos de la IGAE en el primer trimestre de 2012 tenia un déficit de -19.708 millones de euros. Mientras que en el mismo periodo del año 2011 este déficit era de -11.407.

Las Comunidades Autónomas (CCAA), en términos de Contabilidad Nacional, presentan en el primer trimestre de 2012 un superávit de 14 millones de euros, mientras que en el mismo periodo del año anterior tenían un déficit de -8.090 millones de euros (ver la pag 2 de este link).

La Seguridad Social, según los datos desprendidos de la nota de prensa del Ministerio, presenta en el primer trimestre de 2012 un superávit de 6.586,77 millones de euros, 378 mas que el mismo periodo del año previo.

Para completar el conjunto de las AAPP necesitamos conocer el déficit del primer trimestre de las Corporaciones Locales (CCLL). Como no tenemos datos oficiales sobre esto, vamos a suponer que el déficit es el mismo que el del año previo: -1.198 millones de euros.

En definitiva para el Conjunto de las Administraciones Publicas el déficit en términos de contabilidad nacional para el año 2011 ascendía a -14.486 millones de euros (esta cifra cambiará un poco, probablemente al alza, pues tienen que revisarla dado que el año 2011 terminó con un déficit del 8,9 % en lugar de un 8,5% como aparece en el documento), mientras que este año 2012, si sumamos las distintas administraciones nos encontramos con que el déficit es de -14.305. Es decir, el en primer trimestre, a pesar de que nos encontramos en el proceso de consolidación fiscal mas exigente de nuestra historia (necesitamos reducir el déficit en 60.000 mil millones en 2 años), sólo hemos conseguido ajustar el presupuesto en 180 millones de euros en el primer trimestre.

Ahora nos gustaría saber si a pesar de mantenerse el mismo déficit en lo dos periodos, han aumentado los gastos y los ingresos o viceversa. Para contestar a esta pregunta tenemos que esperar un mes para que los datos se hagan públicos. No obstante alguna cosa podemos decir con la información disponible (ver Tabla 2).


Imagen


Para la Administración Central tenemos que los ingresos (i.e. recursos) en el primer trimestre de 2012 han caído un 2,7% respecto al mismo periodo del año anterior. Aquí es importante tener en cuenta que todavía no se ha reflejado la subida de IRPF (únicamente se habrá notado en los ingresos del Estado del mes de marzo el incremento de tipos) e Impuesto de Sociedades, pues una vez aprobadas lleva unos meses el cambio en las retenciones. Por otro lado vemos como los gastos (i.e. empleos) han aumentado un 21,6%. Aquí hay que tener en cuenta que la administración central ha adelantado transferencias a otras administraciones por valor de 7.687 millones de euros: i) 4.796 millones a las CCAA; ii) 1.247 millones al Servicio Publico de empleo Estatal; y iii) 1.641 millones a las Seguridad Social para pagar el Complemento de Mínimos.

La Seguridad Social, ha aumentado el gasto en un 3,88% y los ingresos han aumentado en un 4,32%. No obstante estos ingresos han aumentado gracias a las transferencias que le ha adelantado la Administración Central citadas anteriormente.

Respecto a las CCAA, la información no se puede comparar respecto al mismo trimestre de 2011 puesto que los datos en Contabilidad Nacional para las CCAA se han comenzado a publicar en el primer trimestre de 2012. Ahora bien, según los datos recién publicados en el primer trimestre, gracias a las trasferencias adelantadas, las CCAA tienen las cuentas equilibradas. Contaron con unos recursos de 36.779 millones de euros y unos gastos de 36.765 millones de euros.

En definitiva, vemos como el aumento del déficit de la Administración Central es compensado por la reducción del déficit de las CCAA quedando la cifra de déficit total prácticamente idéntica a la del anterior ejercicio. Esto es debido a que, ante los fuertes problemas de liquidez, la administración central ha adelantado pagos a las otras Administraciones Publicas. Por lo tanto, a lo largo del ejercicio veremos como se reduce el déficit de la Administración Central aumentando paralelamente el de las otras Administraciones.

Lo que parece evidente es que los importantes recortes en algunos capítulos de gasto (sobre todo en inversión) no son capaces de compensar la parte cíclica del déficit (principalmente gasto en prestaciones por desempleo) y el aumento por la carga de intereses (solo el Estado ha incrementado el pago en intereses un 20% en el primer trimestre: 6.098 millones en 2012 vs 5.075 millones en 2011).

En términos de déficit en el primer trimestre no hemos ajustado nada. Es más, si suponemos que el gasto de las CCLL no ha variado y miramos a los gastos no financieros (para poder comparar el gasto de las CCAA en ambos periodos), podemos afirmar que el gasto, en el primer trimestre del año, no ha caído respecto al año anterior. Este resultado refleja que, si se quiere cumplir con el objetivo de estabilidad, será necesario llevar a cabo medidas de ajuste más efectivas. O adoptar políticas que hagan crecer el PIB español de manera rápida y sostenida en los años que vienen. Por el momento no hemos visto ni la una ni la otra.

La nuevas medidas de ajuste que habrá que tomar se unirán a aquellas ya introducidas por el Gobierno y cuyos efectos no se han visto reflejados en el primer trimestre del año. Respecto a los ingresos, todavía no reflejan la subida de IRPF, Impuesto de Sociedades e IBI, pues una vez aprobadas lleva unos meses el cambio en las retenciones. Por la parte gastos, todavía no están en funcionamiento el paquete de medidas que afectan a la educación (tasas) y la sanidad (copago farmacéutico). Respecto a las CCAA, tenemos que ver el potencial de los Planes de Reequilibrio presentados

lunes, 21 de mayo de 2012

El Estado no se recorta

No acostumbro a poner noticias, pero esto es digno de leerse. Partiendo de las bases que he expuesto en las anteriores entradas, es muy lógico determinar que ésta, es una decisión que no van a tomar, o que al menos ha sido dejada para el final (para el peor de los casos).
El gobierno ha pretendido recortar las estructuras ciudadanas sin poner en peligro sus propias estrcuturas.

Ya sabemos que el Estado es una corporación enorme de poderes, intereses y capitalismo. Por ende, defiende los intereses que les afectan a sus poderes, a sus intereses y al capital. Un recorte del Estado es reducir la estrcutura de éste, hacerle más pequeño y también, más débil, algo que contradice su doctrina de "lo ancho para mi y lo delgado también".

Esta noticia, repito, es todo un aval de las teorías expuestas hace pocas semanas en...
http://nanblogzone.blogspot.com.es/2012/05/el-estado-liberal-y-del-bienestar-como.html
http://nanblogzone.blogspot.com.es/2012/04/dictadura-y-regimen-del-parlamento.html


"El PP se opuso hace unos días a eliminar el coste de 350.000 euros anuales destinado a los servicios de traducción simultánea en el Senado que puso en marcha el Gobierno del PSOE a principios de 2011 y que los populares criticaron abiertamente.
El jefe del Ejecutivo, Mariano Rajoy, llegó a decir que trabajar con traducción en la Cámara Alta "no era de un país normal". Sin embargo, su supresión, planteada por UPyD en una enmienda a los Presupuestos, fue rechazada por el grupo mayoritario con el argumento de que una medida de este tipo debería adoptarse con una reforma del reglamento de la Cámara. El PP también descartó que se regule el uso de aviones públicos en campaña electoral, algo que también desautorizó en la legislatura anterior.
Estos son sólo dos ejemplos pero ponen de relieve que, en la práctica, lejos de declaraciones grandilocuentes que recojan buenas voluntades quedan muchas actuaciones por tomar para dar ejemplo en un contexto en el que la austeridad empieza a llegar a todos los rincones sin excepción y en el que los ajustes que afectan a los cargos políticos se quedan en el chocolate del loro... y apenas tienen un efecto real en las arcas públicas.

Duplicidades aún por fijar

El Ejecutivo ha planteado la reforma de las Administraciones Públicas como una de las piedras angulares de su hoja de ruta y se ha fijado de aquí a junio como plazo para adelantar sus principales líneas. Con su aprobación, el ajuste llegará también a los cargos políticos. Rajoy ha insistido en que se trata "de un reto capital" en la España de los últimos 30 años, pero es consciente de la dificultad que supone poner en cuestión todo un entramado en el que, como se ha demostrado, no son pocos los casos de clientelismo. El principal objetivo del Ejecutivo pasa por eliminar duplicidades en una Administración Pública que cuenta con casi 80.000 políticos. El PP ya ha avanzado que la reforma "será costosa y dolorosa" por la destrucción de empleo.
La radiografía nacional es la siguiente: a los 14 responsables que se sientan en el Consejo de Ministros, hay que sumar los 350 diputados y 264 senadores, más de 1.200 parlamentarios autonómicos, 8.100 alcaldes y 68.000 concejales. Además, hay 400 cargos de las juntas generales vascas, los cabildos canarios, los consejos insulares de Baleares y el Consejo del Val d' Aran.

Diputaciones, cuestionadas

En el plano de la Administración Pública, varios partidos han cuestionado el papel de las diputaciones, que cuentan con 2.000 funcionarios. En campaña electoral, el PSOE abogó por su supresión y el PP se convirtió en su defensor. Las cifras hablan por sí solas: los populares gestionan 24 y los socialistas, 8. La postura del Gobierno es muy clara: mejorar la eficiencia, sí; supresión, imposible porque se dejarían municipios desamparados.

Fusión de ayuntamientos

Precisamente, el Gobierno ha dejado a un lado las diputaciones y ha preferido centrar sus esfuerzos (y su tijera) en los 6.800 municipios -del total de 8.116- que tienen menos de 5.000 habitantes. Aunque el proceso para fusionar ayuntamientos aún está en una fase incipiente, el Gobierno ha incluido en el Plan Nacional de Reformas enviado a Bruselas el proyecto para "racionalizar el número de entidades locales y sus competencias" con el objetivo de ahorrar 10.500 millones.
El modelo en este punto es el de dos municipios gallegos: Cesuras, con 2.225 habitantes, y Oza dos Ríos, con 3.229 vecinos, que ya preparan su fusión. Mientras la Federación Española de Municipios y Provincias pide una administración común, los pueblos reclaman que se conserve su entidad política.

Sueldos congelados

En cuanto a los sueldos, tanto el Gobierno central como las Cámaras nacionales han optado por mantener la congelación salarial de 2011 después de que, en mayo de 2010, el expresidente José Luis Rodríguez Zapatero les recortara el sueldo un 5%, en línea con el recorte medio que se aplicó a los funcionarios. Los miembros del Gobierno vieron rebajado su sueldo entonces un 15%.
Sin embargo, este año, el Ejecutivo español no ha afilado la tijera con los miembros de su gabinete. Congelación, sí. Recorte, no. Esta posición contrasta con la primera medida adoptada por el presidente francés, François Hollande, que ha rebajado un 30% el sueldo de su equipo. Su gabinete lo forman 17 ministros y 17 viceministros.
En el ámbito doméstico, los ajustes sí han llegado a algunos Ejecutivos autonómicos. La Junta de Andalucía, por ejemplo, ha anunciado que su presidente, sus consejeros y sus viceconsejeros cobrarán un 5% menos este año.
Rajoy cobrará 78.185 euros al año, lo que se traduce en un sueldo bruto mensual de 6.515 euros. No está de más señalar en este capítulo que los Presupuestos han aumentado este año la partida destinada a los expresidentes que, con la incorporación de Zapatero, ya son cuatro y cobran 75.000 euros al año. La retribución de los 12 ministros de Rajoy es de 68.981 euros, con lo que el total del Consejo de Ministros suma unos sueldos de 980.000 euros al año, lo que supone unos 400.000 euros menos que el Gobierno Zapatero, en el que había dos ministros y dos vicepresidencias más.

Menos dinero en pensiones

Los diputados y senadores, por su parte, cobran un sueldo base de 2.813 euros al mes y tienen complementos y dietas que se traducen, como mínimo, en 1.823 euros más si no son de Madrid y 870 si son electos por la capital. Los parlamentarios, sin embargo, notarán el ajuste por el lado de su plan de pensiones. Dejarán de recibir los 3.000 euros anuales que las Cámaras aportaban a esta partida, es decir, el 10% de su asignación constitucional. El ahorro será de 1,8 millones (teniendo en cuenta que son un total de 613 parlamentarios).
El Congreso de los Diputados ha reducido su asignación este año un 5,2%. Dispone de un presupuesto de 91,7 millones, después de recortar, además de la partida en pensiones, 3 millones de euros en atención protocolaria, viajes, material o transportes.

Dudas sobre el Senado

El Senado es una Cámara cuestionada desde hace tiempo. Sin embargo, ninguno de los grandes partidos está dispuesto a mover ficha en este punto. Nadie plantea su desaparición aunque, en todo caso, su reforma es una asignatura pendiente. Lejos de reducir su peso, el número de senadores (hoy en 264) se incrementa en función de la población. Su presupuesto en 2012 se ajustó menos que el del Congreso: se rebajó un 3,5% hasta situarse en los 53 millones. La citada traducción simultánea a euskera, catalán, gallego y valenciano cuesta 6.000 euros por sesión.

4.000 empresas públicas

Desde que llegó al poder, el Gobierno ha puesto en su punto de mira las empresas públicas. El último informe de la Intervención General del Estado cifraba en el entorno de las 4.000 el número de empresas públicas, fundaciones, consorcios y sociedades, la mayoría de titularidad autonómica.
En este punto, Moncloa inició en febrero el recorte por el lado de los sueldos. El Consejo de Ministros optó por homogeneizar y limitar por ley los salarios de los directivos de empresas públicas y de sus consejos de administración. Esto se traducirá en una rebaja de sueldos de entre el 25 y el 30% -con un máximo de 105.000 euros-. Además endurecerá las retribuciones variables, esto es las extras, de forma que irán ligadas a los objetivos.
En marzo, el Gobierno recortó, pero de forma más ejemplar que importante desde el punto de vista del ahorro. El ajuste del Estado afectó a 154 consejeros y a 80 empresas públicas, el 32% del total: serán suprimidas 23 sociedades mercantiles estatales; 13 serán liquidadas; en 8 habrá una desinversión por venta de acciones y en 35 una desinversión en sociedades con inversión minoritaria. A partir de ahí, el Gobierno insta a las CCAA a que empiecen por reducir las 515 empresas que estaba previsto que se redujeran entre 2010 y 2011 y de las que sólo han desaparecido 69.

Edificios públicos

El patrimonio del Estado y de las comunidades también está en el punto de mira. La vicepresidenta ha señalado a los 53.000 edificios, solares y fincas rústicas que dependen del Estado y a los 2.000 que hay en régimen del alquiler. La Generalitat catalana también ha adelantado la venta de patrimonio público, en especial, de edificios.

Ajuste en la Casa Real

La Casa Real, que no pasa por sus mejores momentos, ha acometido también un ajuste del 2%, lo que se traduce en 170.000 euros menos. Sin embargo, el recorte en la institución contrasta con el tijeretazo medio de los ministerios del 16,9% del 3,4% en la disminución del gasto del Tribunal Constitucional."