lunes, 21 de enero de 2013

LA DOLOROSA CRISIS DE LA DEUDA (2ª PARTE)


   LA CRISIS DE LA DEUDA


(2ª parte)


La crisis de la deuda en Latinoamérica


Esta segunda parte del ensayo es complementaria y extensión de la anterior (http://nanblogzone.blogspot.com.es/2013/01/la-dolorosa-crisis-de-la-deuda-1-parte.html), que sólo sirvió como esquema introductor, pero resulta un poco inútil pues nos falta un análisis de los hechos, nos falta por conocer cómo ha afectado esto a las gentes, a los países, a las economías. Para ello surge la siguiente pregunta, que servirá como base para esta segunda parte, que tiene un marcado carácter histórico-económico.

¿CUÁLES HAN SIDO LAS CRISIS DE LA DEUDA MÁS IMPORTANTES Y SIGNIFICATIVAS?

En este periodo surge la agonía del continente Latinoamericano (pero no sólo esta zona, Polonia y otros países también viven situaciones duras) debido a la asfixia de la deuda creciente y los consejos impuestos del FMI. Por poner un ejemplo, entre 1970 a 1980 la deuda brasileña incrementa en un 1.147%, la argentina en un 367%, la mexicana en un 723%, la venezolana en un 1.964% o la chilena, en un 305%.
Todas esas cifras son astronómicas y son sólo el principio, pues a partir de los años 80 el proceso de endeudamiento se retomaba, y en los 90 continuaba.
A todo esto el FMI da respuesta en colaboración al Banco Mundial, a la OCDE, y al gobierno estadounidense. Es ahí cuando se formula el Plan Brandy y el Consenso de Washington, popularmente conocido como el nacimiento del neoliberalismo (punto 5 de esta exposición).

Es una exposición larga pero muy interesante, pues es CLAVE para entender (es el siguiente paso), lo que hoy día ocurre en Europa.


1) INTRODUCCIÓN Y PRECEDENTES

Sin duda la crisis de la deuda latinoamericana es el mejor ejemplo de este tipo de crisis financieras. Su estudio es de suma importancia debido a que nos puede servir para averiguar cuáles son las causas de estas crisis, cuáles son sus efectos, y cuáles son sus posibles soluciones. Además el estudio de todo esto nos puede ayudar a prevenirlas en un futuro y evitar esos duros efectos de ajuste que ha de realizar una economía que se halla en esta crisis, o que al menos esos ajustes no nos pillen por sorpresa.
Desde los años 50 y hasta los 70 las economías latinoamericanas estaban convencidas que la base del éxito y la prosperidad económica se hallaba en un sector industrial potente e importante. El camino al “desarrollo económico” debía pasar por una industrialización que diera impulso a la producción y al trabajo. Para ello las economías debían estar protegidas de su competencia exterior. El proceso de industrialización debía ser acompañado por un proteccionismo económico hasta que la industria naciente pudiese hacer frente a las industrias de los países desarrollados, así, se bloquean las importaciones (con aranceles, contingentes, burocracia) y se favorece la producción nacional y la posible exportación.
En la práctica el sistema en cuestión, la industrialización por sustitución de importaciones (ISI), no dio los resultados esperados. La pobreza no llegaba a reducirse, y los efectos directos de estas políticas fue un notable desajuste comercial y por cuenta corriente de las naciones que aplicaban la ISI. Trataremos el problema por cuenta corriente.


El proceso industrializador necesita de los incrementos de la productividad del trabajo, ya sea por mejora de los instrumentos o de la tecnología, o de la capacidad organizativa. Por tanto el primer paso se traduce en “modernizar” el sector agrario y primario en general, para que éste genere un excedente de producción y de trabajadores.


¿Con qué objetivo? Un excedente de trabajadores abandonará el campo en busca de oportunidades en las ciudades. El excedente de producción agrícola servirá para alimentar a esa población que recién se ha instalado en las ciudades, y que ahora, o puede dedicarse al comercio, o al proceso industrial. Los gobiernos fomentaban que se incorporarán a las fábricas en el proceso de industrialización que éstos encabezaban.
Para crear fábricas y mejorar las instalaciones y la tecnología se precisaban bienes de equipo que las naciones en ISI no podían producir, por tanto, debían importarlos.
Los bienes de equipo son bienes caros y de alto valor añadido, que tradicionalmente exportan las naciones más ricas. Los países en ISI debían, por ende, gastar buena parte de sus recursos en importar esos bienes de equipo que eran fundamentales para la industrialización. A su vez su fuente de recursos era débil, pues sus exportaciones se basaban principalmente en productos primarios de escaso valor añadido, muchos, obtenidos de la naturaleza directamente y exportados luego, con poco valor.

En conclusión, la situación general era que las exportaciones eran de bajo valor y las importaciones de bienes de equipo eran caras y además requerían capacitación para su conocimiento, uso y aplicación. El desajuste es evidente: las naciones en ISI gastaban año tras año más recursos en importaciones de los que obtenían de sus modestas exportaciones. Cuando este desajuste se pronunció o se alargó en el tiempo muchas naciones, incluso, recurrieron a sus reservas, pero ello no era lo más recomendado.
La idea general fue que dado este déficit comercial constante se genera un déficit corriente por balanza de pagos que es suplido, como no puede ser de otra manera, con endeudamiento.

La creencia era la señalada en la apertura del ensayo. Ese endeudamiento permitiría en un futuro tener una industria sólida, exportadora y de alto valor añadido que permitiera reembolsar los préstamos y mejorar respecto a la situación inicial. Los hechos demostraron que muchas naciones no tuvieron una mejora o una modernización de su sector primario, por lo que un fallo de base podría ser un factor explicativo del fallo del sistema de ISI.

A finales de los años 60 ante este proceso de endeudamiento que viven las economías en ISI, se replantea el sistema. Sus conclusiones son que ha de ser reforzado, y los Estados buscan su coordinación para mejorar los resultados del proceso industrializador.
Se mejoran los incentivos creándose mayores subvenciones y todo tipo de incentivos fiscales que promovieran la industrialización. A su vez, se cae en cuenta del factor de ESCALA, por lo que las naciones en ISI firman acuerdos para facilitar el intercambio comercial entre ellas y aprovechar el mercado potencial, mejorando la escala, así los costes, y obteniendo así una ventaja en costes, muy importante a la hora de “conquistar” un mercado en crecimiento. La Asociación Latinoamericana de Libre Comercio (ALALC) se creó con dicho objetivo, cuyas metas deberían estar en funcionamiento en 1972, hecho que debido a las crecientes tensiones en la región, se daría décadas más tarde.

En los años 70 se inicia la crisis del petróleo, una crisis de exceso de oferta que afectaría muy negativamente a las naciones en ISI ya que éstas buscaban precisamente aumentar su producción y sus exportaciones, pero en un contexto en el cual sobraba producción, el ajuste implicaba necesariamente una caída de la producción y de los precios. El precio del petróleo se disparó y ello desvió aun más algunos déficits corrientes que tuvieron que ser equilibrados con más endeudamiento.
En esta época, la crisis del petróleo se caracterizó por la decisión de los países de la OPEP (un cártel creado entre los principales países productores de petróleo) se elevar el precio del petróleo en respuesta a Israel y sus aliados, en la guerra “del Yom Kipur”.
El resultado de ello, en síntesis, de traduce en una transferencia colosal de recursos monetarios y rentas de las naciones importadoras de petróleo (en especial Europa y EE.UU) a los países exportadores de petróleo, los países del Golfo, y a la OPEP.
Así la mayoría de países reforzó o cayó en déficit comerciales, mientras la OPEP tenía un exceso de recursos enormes debido a sus superávits comerciales.
Estos excesos de liquidez (los conocidos como “petrodólares”), fueron depositados en la banca internacional, debido a que tal cantidad de recursos no tenía siempre una empleabilidad rentable en aquellos países.

Volviendo al entorno en el que nos situábamos, las naciones ISI mantenían sus políticas de industrialización, a la vez que se hundían aún más sus déficits corrientes debido a la importación de petróleo más caro. Cabe señalar que no todos los países se vieron igual de afectados, ya que parte de ellos eran exportadores de petróleo.
De todas maneras, la demanda internacional cayó, afectando a la caída de bienes de equipo, que necesitan materias primas para su elaboración.

En conclusión de los años 70, y como término general, podemos destacar una pronunciación mayor del déficit corriente de las naciones en ISI ya que las importaciones se encarecen debido a las subidas del precio del petróleo, y las exportaciones son más débiles debido a la caída del precio de las materias primas.

El ejemplo de Argentina es uno de tantos ejemplos sobre la tendencia que seguía la evolución del sector exterior latinoamericano.


En este contexto, al lector le puede extrañar que aún estas naciones no cayeran en una especie de bancarrota o un colapso que frenará el sistema en cuestión.
Este proceso fue todavía posible gracias al endeudamiento.
Las naciones en ISI y en especial las naciones latinoamericanas, podían hacer frente a estos déficits corrientes gracias a que la banca internacional les prestaba los “petrodólares”, aquellos excesos de liquidez que tenían los países productores de petróleo.
Así el proceso de endeudamiento fue sucediéndose durante todos los años 70, sin mayores reparos debido a la abundancia del crédito.


Brasil es otro de los países que refleja esta situación.
Previo a 1981-2, el déficit corriente de Brasil era muy elevado y persistente, y dicho equilibrio pudo mantenerse y agudizarse gracias al ENDEUDAMIENTO ofrecido por la banca internacional.


2) IMPACTO DE LA CRISIS.


A finales de los años 70 las economías más desarrolladas presentaban grandes salidas de capitales, debido a sus déficits corrientes y un fenómeno llamado estanflación, es decir, escaso crecimiento económico con inflación. La inflación no era un fenómeno extraño pues la subida del precio del petróleo afectaba a los combustibles y por ahí al resto de productos. Éste se había multiplicado por 2,5 veces su precio, de 1970 a 1980, en términos reales. Hay que entender que en aquella época la producción tendía a ser intensiva en energía y los criterios sobre eficiencia energética no estaban extendidos: esta sería la época en la que se empezarían a tener en cuenta. Por tanto la relación entre el precio del petróleo y la inflación era en la misma dirección.

En los países europeos se llevaron políticas monetarias restrictivas basadas principalmente en reducir el crecimiento de la oferta monetaria, llevando así a la economía a una desinflación y planes de ajuste (de reducción del déficit presupuestario) que deprimieron la economía y elevaron el desempleo. En el caso alemán, francés e inglés fue donde la “tasa de sacrificio” fue mayor, provocando así más desempleo al reducir la inflación.

En EE.UU las medidas con las que se buscaba atraer capitales fue el incremento del tipo de interés que ofrecían depósitos y letras del tesoro. A finales de los años 70 estos rendimientos superaban el 10% y a principios de los 80 se alcanzaría el máximo, torno al 15%. Esto provocó una salida en masa de capitales de Latinoamérica ya que la economía estadounidense ofrecía atractivos intereses y seguridad jurídica y de estabilidad de la inversión.

Al ponerse en marcha a nivel mundial una operación de reducción de la oferta monetaria, de reducción de la producción y del empleo y de las rentas, el ahorro canalizado por los bancos era menor y el crédito empezó a escasear. Este proceso se agudizó con la salida de capitales de Latinoamérica que se describió previamente. Los países en ISI se encontraron un doble problema entonces. Por un lado necesitaban la financiación externa para seguir desarrollando su industrialización y por otro lado los tipos de interés de los EE.UU habían subido repercutiendo directamente al servicio de la deuda que debían pagar estas naciones y ahuyentando la financiación que tanto buscaban.
Durante las décadas anteriores los países habían amuculado grandes cantidades de deuda externa, pues esta financiación venía, como se dijo, principalmente por los petrodólares. Cuando EE.UU elevó los tipos de interés se empezó a temer por recuperar los fondos prestados (debido a la huida de capitales). La reacción de la banca internacional fue disminuir los préstamos a los países en ISI. Las empresas y especuladores abandonaban la región ya que bonos estadounidenses y europeos ofrecían mejores condiciones para sus capitales.

Los países en industrialización tendieron constantemente a depreciar sus monedas para salvar sus exportaciones y mejorar sus balances comerciales, pero ello forzó a la caída del poder adquisitivo y la caída de la demanda internacional.
En 1981, en un contexto de políticas de ajuste severas (políticas monetarias y fiscales restrictivas) se hunde el comercio internacional, repercutiendo una vez más a la caída del precio de las materias primas, la principal exportación de los países latinoamericanos.

En 1982 se comienza a dudar realmente si Latinoamérica podrá pagar la deuda que ha contraído durante tantos años. Las dudas se despejarían en agosto de 1982 cuando el ministro de Hacienda mexicano asegura que México no puede pagar la deuda externa y se concede un periodo de moratoria de 90 días.

Enseguida se cierran los canales de financiación a todos los países en ISI, que necesitaban urgentemente esa financiación para continuar con su proceso. Ese proceso debería ser replanteado debido a la falta de recursos y por el pago de la deuda, que era mayoritariamente a corto plazo en aquel momento. No sólo en Latinoamérica, otros países que llevaban el sistema de industrialización por sustitución de importaciones empezaron a verse con problemas, como lo era el caso de Polonia desde 1980.


3) REPERCUSIÓN DE LA CRISIS. FASE I

En el momento que México asegura al mundo que no puede hacer frente a su deuda externa provoca la inmediata reacción de los EE.UU, los cuales seguramente no quisieran repetir la experiencia de la crisis de la deuda de los años 30, en la que hasta 14 Estados latinoamericanos renunciaron a pagar su deuda.
En aquel momento el gobierno de R. Reagan se reúne con el G7 para buscar su apoyo, y se produce una desposesión de las funciones del FMI, quien en su creación tenía como objetivo inicial la estabilidad del sistema financiero y del sistema de tipos de cambio internacional. Así a la causa norteamericana se sumaba los países más desarrollados del mundo, el FMI y el Banco Mundial, quienes ponen en práctica una política ofensiva hacia los países que no pueden cumplir con la deuda.

Los países acreedores deciden entonces tratar cada uno de los países en particular. Anteriormente en la crisis de la deuda de los años 30 los países latinoamericanos en bloque renunciaron a la deuda que tenían con sus acreedores, EE.UU, Reino Unido y Alemania mayoritariamente. En este caso se decidió que los problemas de la deuda externa se tratara “caso por caso”, evitando así la formación de un bloque común para los países deudores y reforzando así su posición.
En las negociaciones se llegan a múltiples acuerdos. No se suspendería el servicio de la deuda, es decir, su reembolso, sino que se haría una reprogramación de ésta consiguiendo mejores plazos para los deudores o mejores condiciones de pago. No sólo eso, las naciones acreedores a través del FMI exigieron una serie de reformas para que no se repitieran las políticas llevadas hasta ahora. Las reformas era un amplio programa de reformas económicas y estructurales por el cual las economías latinoamericanas se abrían a los mercados financieros internacionales y se les imponía una reducción del papel del Estado en la economía. Así, éste debía abandonar algunas de sus misiones, tales como la regulación del mercado financiero, el control de determinados sectores económicos estratégicos, o la promoción de la industrialización.

Esa sería la lógica de los procesos de ajuste que exigiría el FMI y las naciones acreedores como condición para la reestructuración de la deuda externa. Políticas monetarias restrictivas que frenarán la inflación, desincentivaran el déficit comercial y políticas fiscales restrictivas de reducción del gasto público. Muchas industrias cerrarían, otras empresas serían privatizadas… pero la conclusión es evidente: una caída de la producción y del empleo, que bajo un contexto de caída del gasto público, deja a las personas al borde de la exclusión social y cerca de la pobreza.
De esa manera la mayoría de naciones latinoamericanas entran en recesión a partir de 1982, destruyendo el tejido productivo y el empleo y poniendo aún más en duda la capacidad de pago de los países deudores.

Los países acreedores a su vez exigen el reembolso de la deuda externa fuere como fuere. Mediante programas de reestructuración y procesos de ajuste económico se logra postergar el pago de la deuda, aún así los capitales siguen huyendo a Latinoamérica.
La CEPAL calcula que entre 1983 – 1991 la fuga de capitales ascendía a más de 200.000 millones de dólares.


4) PLAN BAKER. FASE II

Los distintos gobiernos latinoamericanas deciden nacionalizar (o estatizar) las deudas de grandes compañías privadas nacionales que se habían sobreendeudado durante los años previos.
En el caso de Argentina, por ejemplo, la operación de asumir la deuda privada por parte del Estado costó, entre 1980 – 1982, en torno al 25% del PIB. Este esfuerzo se hacía para evitar el colapso del sector privado y que la recesión se agravara aún más.

James Baker, secretario del Tesoro de EE.UU, decide materializar toda una serie de medidas que habían sido impuestas para las naciones deudoras. Su objetivo era recuperar en torno a 30.000 millones de dólares en préstamos concedidos a la vez de reestructurar en torno a 175.000 millones de dólares pendientes de cobro.
En dicho plan se deciden plasmar 3 objetivos prioritarios en el momento:

a)    Políticas de ajuste. En este sentido debían exponerse claramente las políticas de ajuste que debían llevar las economías sobrendeudadas  a nivel macroeconómico. Las recomendaciones eran la de reducción de la inflación (política monetaria restrictiva), el ajuste del sector externo y así recuperar el crecimiento económico a través de ganar competitividad en el comercio internacional. De esa manera se logra un ajuste en la balanza comercial que si se torna positiva atraerá capitales a la nación y asegurará la devolución de la deuda.

Otra de las medidas es en el enfoque de ajuste fiscal. Los Estados endeudados por lo general presentaban déficits presupuestarios que aumentaban el endeudamiento nacional y consumían recursos. Se optó por la vía de recorte de gastos, para que una subida de impuestos no deprimiera aún más el consumo y la renta de las personas.

b)    Asesoramiento técnico y monetario. El FMI debía desempeñar la función de fiscalizador de todas estas políticas de ajuste. No sólo eso, debería ayudar con recomendaciones en el proceso de ajuste y con recursos monetarios para fomentar el cambio estructural. Así se potenció los bancos regionales para el refuerzo de dicha misión.

c)     Recuperar el crédito a las naciones deudoras. El objetivo era entregar recursos monetarios a los grandes bancos de las naciones deudoras para que pudieran canalizar la inversión que se requeriría para el cambio estructural y de refuerzo de las políticas de ajuste. Se propusieron así 20.000 millones de dólares para el periodo 1985 – 1988 para las naciones deudoras.


En los próximos años con estas propuestas se  produciría un gran ajuste.
La deuda se iría devolviendo reduciendo así los niveles de endeudamiento totales pero muchas reservas de bancos centrales habían menguado considerablemente. Además los planes de ajuste provocarían unos “desastrosos años 80” en términos de pobreza.
Los niveles de desempleo e indigencia se disparan, todo ello provocando un enorme trauma social y llevando a Latinoamérica a una “década perdida” que sería especialmente dura para las clases más humildes y la clase media.


5) PLAN BRADY Y CONSENSO DE WASHINGTON. FASE III

En 1989 el secretario del Tesoro norteamericano Nicolas Brady lanza un nuevo plan para corregir la delicada situación que vivían las naciones deudoras.
Busca una nueva reestructuración de la deuda, a niveles más realistas y en colaboración a la banca norteamericana, la gran afectada por los problemas de solvencia de Latinoamérica. Se harán reestructuraciones a medida que los países se acojan al Plan y acepten los planes de ajuste, que venían reforzados con la liberalización empresarial y sus privatizaciones. Encontró cierta oposición de la banca en general, aún así México pudo, por ejemplo, practicar un descuento sobre el 35% de su deuda (unos 18.000 millones de US$).

En ese mismo año se redacta el “Consenso de Washington”, para algunos, la formalización de las políticas “neo-liberales” que llevaba encabezando los EE.UU junto al FMI y el BM durante casi todos los años 80.
El Consenso de Washington es redactado de manera modesta por John Williamson en un documento de Word. Su artículo, “Lo que Washington quiere decir cuando se refiere a reformas de las políticas económicas”,  trata la reforma estructural y social de la economía afectando a 10 instrumentos de política que Washington exigiría reformar para reestructurar la deuda, adecuar mejor los plazos o negociar nuevos préstamos o incluso “rescates” (concepto que ya se emplearía en la ayuda a México en los años 90 por el gobierno de B. Clinton)
Estas 10 políticas deberían ser las siguientes. Cabe mencionar que no todas las ha aplicado los EE.UU, y otras tantas refuerzan el papel exterior de este país


1.    Déficit presupuestario: Evitarlo a toda costa. Surge el concepto de “disciplina presupuestaria”. El déficit puede ser aceptable mientras no desemboque en un aumento del ratio deuda/PNB. En 1993 el Congreso aprobaría la ley Gramm-Rudman-Hollings para el control presupuestario, pero esta ley queda suspendida en caso de recesión)

2.    Las prioridades del gasto público: evitando las subvenciones indiscriminadas, pues éstas son una seña inconfundible de la corrupción del entramado político. El Estado debe dedicar su gasto público con prioridad a la educación básica y la atención sanitaria básica, así como asumir un rol activo en las infraestructuras en caso de que éstas dificulten el comercio o la eficiencia.

3.    La reforma fiscal: El Consenso  aboga por la reducción del gasto, principalmente. Sobre la reforma el Consenso dice poco. Asegura que la base imponible íntegra debería ser amplia y los tipos impositivos marginales moderados. Se abre el debate para gravar las rentas de intereses de los activos que tienen las personas fuera del país como remedio a la evasión de capitales, pero en ningún caso se plantea nada en concreto.

4.    Los tipos de interés: Éstos deben ser determinados por el mercado (para evitar la asignación inadecuada de los recursos) y deben ser positivos en términos reales, a fin de disuadir la evasión de capitales y para incrementar el ahorro. Un matiz: el tipo real positivo debe ser moderado, pero si el contexto internacional describe unos tipos de interés alto esto no puede ser posible.

En la práctica lo que se hizo es mantener unos elevados tipos de interés nominales para atraer capitales de regreso a Latinoamérica.

5.    El tipo de cambio: Debe ser determinado por las fuerzas del mercado o bien sobre la base de si su nivel es coherente con los objetivos macroeconómicos establecidos. En los países en desarrollo el tipo de cambio real tiene que ser suficientemente competitivo para impulsar las exportaciones, y así recuperar los problemas por balanza de pagos (y no con la ISI). Es importante su estabilidad a lo largo del tiempo.

6.    Política comercial. La liberalización de las importaciones. Con la apertura comercial se accede a productos intermedios a precios más competitivos que permiten desarrollar un sector exportador. De la otra manera el proteccionismo crea distorsión en el mercado al blindar la industria nacional frente la extranjera. Así, esas distorsiones acabarán penalizando las exportaciones y “empobreciendo la economía nacional”

7.    La inversión extranjera directa (IED). La liberalización de las finanzas. Con la apertura financiera se consigue el capital necesario, la tecnología y la experiencia para reforzar el mercado nacional o contribuir con las exportaciones. Las limitaciones a la IED se consideran una insensatez y obra del nacionalismo económico. Por tanto, Washington desaprueba este hecho, al menos cuando lo aplican otros países que no son EE.UU

8.    Las privatizaciones. Esto podría incluirse en el punto 2. Las prioridades del gasto enuncian que debe renunciarse por lo general a las subvenciones. Los subsidios que deben acabarse cuando antes son los dedicados a compensar las pérdidas de las empresas públicas. Con déficits, estas empresas o deben cerrar o liquidarse.

La privatización puede ser una útil política ya que permite obtener unos ingresos que alivien la presión sobre el presupuesto, en el corto plazo, y son gastos que el Estado deja de imputar en el largo plazo. No sólo eso, al sostener que la gestión privada es más eficiente que la estatal (asunto materializado en el Plan Baker), esta modalidad de gestión reportaría beneficios que luego, parte de ellos, se tributarían al Estado en forma de impuestos sobre los beneficios.

9.    La desregulación. La desregulación se impone en EE.UU con los gobiernos de Carter y luego Reagan. Normalmente se expone como un éxito en EE.UU. A su vez en Latinoamérica se encuentran las economías más reguladas del mundo, al menos en teoría. Existen controles sobre la creación de compañías, sobre las nuevas inversiones, restricciones a la IED, restricciones a las salidas y entradas de capitales, limitaciones sobre el uso del beneficio de las multinacionales, control de precios, barreras arancelarias y contingentes a la importación, asignación del crédito de manera discriminatoria y elevados impuestos sobre las rentas de las empresas, entre otras limitaciones. Además la toma de decisiones sobre casos puntuales está mal vista por los EE.UU, pues así se generan incertidumbre e inestabilidades, y ofrece incentivos a la corrupción. La propuesta se trata de acabar con tanta barrera y legislar con decretos de gobierno para dar cierta estabilidad jurídica.

10. Los derechos de la propiedad: Los derechos de la propiedad deben estar establecidos de manera firme para que exista un satisfactorio funcionamiento del sistema capitalista. En Latinoamérica estos derechos no son claros, por lo que dificulta el funcionamiento correcto del sistema. La idea se reforzará con la premisa naciente de los “derecho de imagen” y “derechos de autor” extendiéndose a las creaciones artísticas como la música o el cine, que sólo busca una expansión mayor del mercado y de los beneficios de las empresas asociadas al entorno… y reforzar los derechos de propiedad, claro está.


Durante toda la década de los 80 y 90 se impusieron estas políticas que ponían las condiciones del Consenso de Washington para recibir los créditos del Banco Mundial. Ello suponía poner en práctica fuertes ajustes estructurales y medidas desregularizadoras. El caso de Nicaragua y Honduras es ilustrativo.

La ayuda condicionada llevaba a amplios sectores de la población a sentirse  desposeída de su propia soberanía, pues la que se imponía eran directrices extranjeras, extrañas y que causaron pobreza y desempleo.

En 1991 se otorga un crédito de 110 millones de dólares a Nicaragua condicionado a que éste país permitiese la entrada de mayores volúmenes de inversión extranjera directa, privatizara ciertas industria estatales y diera más facilidad y más facilidades a las operaciones de la banca privada.

En 1992 se otorga un crédito de 82 millones de dólares a Honduras a través de la Asociación internacional de fomento. La condicionalidad trataba de una reducción del precio del petróleo y la iniciación del proceso de privatización de la industria y las empresas estatales.

Ambos casos, hablan por sí solos.


6) VUELTA A LA CRISIS. FASE IV

«La tasa de pobreza disminuyó en los años 50 y más rápidamente aún en los años 1960-70. Los años 80 han sido desastrosos. En los años 90, sólo algunos países han registrado una disminución de la pobreza (Chile, Colombia)» (PNUD, 1997, P.37).

Tras la aplicación de las medidas de ajuste descritas anteriormente los países empezaron a mejorar gradualmente su situación macroeconómica. Algunos desequilibrios como la inflación o el déficit corriente se estaban conteniendo, lo mismo ocurría con el déficit presupuestario. Todo ello había supuesto el incremento del desempleo y de la pobreza, por lo que las medidas eran por lo menos impopulares de cara al público, cuando no expoliadoras o dominadoras, como se llegó a acusar las misiones del FMI y del BM.
Hacia 1993 – 1994 los economistas se empezaban a dar por satisfechos debido a las medidas adoptadas así como sus resultados. Se exaltaba que los capitales regresaban ya a Latinoamérica y que su situación cada vez era mejor. En teoría, se ponía fin a esa década perdida de crecimiento y desarrollo económico.
Así, el exgobernador del FMI, Jacques de Groote decía en marzo de 1994:

«Existen innumerables ejemplos de éxito. El caso típico es el de México. En octubre de 1982, este país conocía una grave crisis de la deuda y la acción conjunta del FMI y del BM permitió una adaptación rápida, un enderezamiento de la balanza de pagos con una disminución limitada y de corta duración de los ingresos de la población. Hoy se asiste a un retorno de capitales hacia México y el Banco Mundial ha generado un programa para diversificar la producción. (...) De hecho, el conjunto de los países de América Latina (...) se comportan muy bien económicamente».


En realidad el regreso de parte de los capitales fugados había sido debido a los altos tipos de interés que habían aplicado las economías latinoamericanas. Pero otro factor que había atraído capitales era la ola de privatizaciones sin precedentes en todo el continente. Las grandes fortunas se desplazaron a la zona para comprar empresas de utilidad pública y de importante razón estratégica a un precio relativamente bajo, pues la posición negociadora del país deudor era casi nula, y las necesidades de financiación eran urgentes. Las amnistías fiscales también propiciaron regreso de parte de los capitales. Pero la característica común a estas 3 medidas enunciadas son que la llegada de capitales respondía a una razón concreta y por tanto, presentaban volatilidad. Estos capitales no habían venido para quedarse, sino más bien para aprovechar los altos intereses nominales de los bonos mexicanos, brasileros y argentinos, adquirir empresas o legalizar dinero fugado en su momento contradiciendo la legislación existente.

En 1994 el déficit corriente de México se vuelve a recrudecer y se agudiza aún más. Los inversores pierden la confianza en dicho país y retiran sus capitales. El efecto “Tequila” como se conocería más tarde, se extendería a los demás países de la región al igual que ocurrió en 1982. Brasil y Argentina elevaban aún más los tipos de interés pero la verdad es que con una inflación tan elevada los tipos reales no sorprendían tanto.
Las balanzas corrientes de Brasil y Argentina se comportan de manera similar, siendo muy deficitarias y poniendo en duda la capacidad acreedora de estas naciones en un futuro. Se desencadenaría el peor escenario de la crisis demostrando para muchos que las actuaciones del FMI no sirvieron para hacer nada más que enriquecer a determinado colectivo a costa de empobrecer a la mayoría del país.


7) FASE V.

Los distintos gobiernos continuaban con su proceso de endeudamiento.
Sería en los años 90, primordialmente, la década en la que la deuda externa se dispararía a niveles desconocidos hasta entonces. Ya no sólo quizás por problemas en las finanzas del Estado sino también que parte de las deudas del sector privado se nacionalizaron como se introdujo en la FASE II.
En México la retirada de capitales en masa puso en jaque al sistema bancario del país, que debió ser “rescatado” con un coste aproximado del 15% del PIB mexicano.
Estos rescates consistieron en la transferencia de grandes recursos a los grupos capitalistas locales que una vez salvados y asumidas sus deudas el Estado, exportaron la mayor parte de sus capitales financieros a los países del Norte. Otros aprovecharon la oportunidad para ampliar su cartera y adquirir empresas en privatización a precio de saldo, concentrando aún más la riqueza y fomentando la desigualdad.
Durante los años 90 abandonarán enormes sumas de capitales los principales países latinoamericanos, que deberían llevar una nueva oleada de privatizaciones en busca de ingresos extras. Las  primas de riesgo de los principales países continuaban subiendo en el año 1998, afectando no sólo a su Estado sino a la financiación de otras empresas. Ni hablar de las pequeñas empresas y hogares, que quedaron totalmente excluidos del crédito.

Tras 3 años en recesión, en el año 2001 Argentina decide que no va hacer frente al pago de su deuda. El 2002 se extendería la crisis a Brasil y Uruguay.
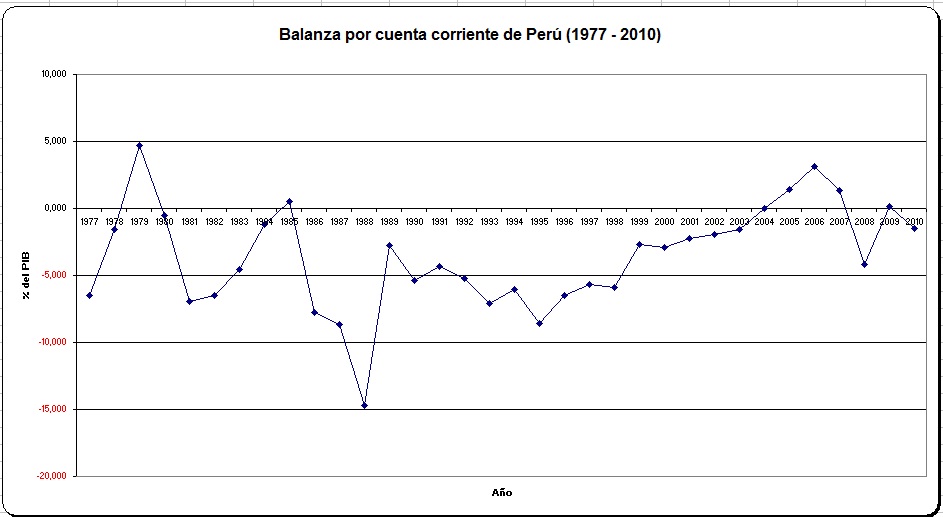

Cuenta corriente del Perú.
Como se aprecia, el desequilibrio de Perú es menos persistente y menos
violento que otros, sin embargo, la tendencia es a una balanza corriente negativa, es decir, 
el Perú se endeudaba año tras año a pesar de las medidas de correción del FMI
Todo ello dificultó la salida de la crisis de este país, y forzó a la hiperinflación que se da en 
este periodo.


Entre 1982 y 2000, América Latina había devuelto por servicio de la deuda 1,452 billones de dólares (1.452.000 millones de dólares), es decir, 4 veces más de la deuda total que existía en 1982 (que era de 333.200 millones).


Evolución de la deuda externa en América Latina y Caribe (1970 – 2002)


Pobreza absoluta en América Latina y Caribe (1987 – 1998).
La evolución desfavorable de las condiciones sociales es evidente pues en apenas 10 años la cifra de pobreza absoluta aumenta en casi 20.000.000 de personas.
El drama social que supuso la crisis de la deuda no sólo se recoge en este cuadro, pero sirve para hacerse una idea de la magnitud del problema.

miércoles, 16 de enero de 2013

LA DOLOROSA CRISIS DE LA DEUDA (1ª parte)

Este ensayo, quisiera responder y dar una explicación a todos aquellos que viven una crisis, en cualquier zona de la periferia europea... y no pueden entender cuál es su verdadero origen.
Los orígenes son muchos, pero si hay un factor explicativo importante es el ENDEUDAMIENTO.
Cuando se abusa de contraer deudas, surgen las crisis de la deuda.
La última y más cercana, es la crisis de la deuda en Latinoamérica que se saldó con 20 millones de pobres más y muchos más millones de indigentes, en una situación muy complicada para los países.

Así, intentaré darle explicación a que significa esta crisis... que es una crisis financiera, derivada siempre, de una crisis política (pues quienes "nos dirigen" son unos buenos para nada).

Aprendamos de la historia. Que este escrito nos sirva para conocer y reflexionar sobre el pasado.
Cuestionarnos el presente. Construir el futuro


LA CRISIS DE LA DEUDA

¿QUÉ SIGNIFICA “UNA CRISIS DE LA DEUDA”?

Se ha de recordar, en primer lugar, cuáles son los orígenes y el sentido que tiene el endeudamiento en una economía capitalista. El crecimiento económico se basa en las expectativas. Así, una economía se adapta a unas expectativas optimistas de crecimiento y generación de riqueza para los próximos años. Las familias, compran a plazo muchos bienes (más o menos responsablemente). Las empresas se permiten tener pérdidas, sabiendo que en unos años las recuperarán. Y el Estado, invierte en asuntos deficitarios, como la educación o la sanidad, sabiendo que en muchos años más, las nuevas generaciones prosperarán con la inversión hecha.
El problema puede surgir, cuando los agentes económicos (familias, empresas, Estado) sobreexplotan esas buenas expectativas de futuro y abusan de ellas para gastar sin control alguno, o sobreestimando el futuro.

La crisis de la deuda es un término que implica la incapacidad de hacer frente al pago de los compromisos adquiridos en divisas y puede adoptar dos variedades: de liquidez o de solvencia. En el primer caso, la escasez de moneda extranjera es temporal, es decir, la estructura productiva del país es capaz de generar en un futuro próximo los recursos suficientes para reembolsar a los prestamistas internacionales. En el segundo caso, existe una incapacidad estructural para hacer frente a los pagos en divisas del servicio de la deuda (intereses más amortizaciones). La disyuntiva que se plantea es que, muchas veces, no se puede distinguir si el problema es de liquidez o de solvencia.

De esa manera, para que exista una crisis de la deuda el país en cuestión ha tenido que endeudarse durante varios años, habiendo incurrido en uno o varios tipos de déficits (déficit comercial, corriente o presupuestario) y en lugar de buscar una solución y su corrección, éstos se han mantenido en el tiempo. Así, dicho país se encuentra con problemas para hacer el pago de su deuda o se ve con problemas para generar riqueza en un futuro próximo y usar ésta para el pago de la deuda.


¿QUÉ SUPONE UNA CRISIS DE LA DEUDA?

Una crisis de la deuda lleva al país a una complicada situación que ha de corregir. De lo contrario este país corre el riesgo de la quiebra de su Hacienda y de la paralización de varios sectores productivos de la economía, frenando el crecimiento, la generación de recursos y así de riqueza con la que hacer frente al sobrendeudamiento.
En primer lugar, la crisis de la deuda señala un exceso de endeudamiento de dicha economía, que ha consumido muchos más recursos de los que por sus propios medios hubiese podido. Al consumir más recursos ha suscrito un compromiso de pago más unos intereses con la economía acreedora de éstos recursos.
En segundo lugar la crisis de la deuda señala un gasto superior a unos ingresos, que ha de corregirse pues la duda sobre la liquidez-solvencia de la economía evita que los inversores sigan financiando el déficit de esa economía

En tercer lugar, la crisis de la deuda apunta a unas políticas de ajuste económico para la corrección de ese déficit.

a)    Si el déficit es comercial o corriente (es decir, las importaciones son superiores a las exportaciones) las políticas que han de tomarse son las de fomentar las exportaciones y frenar las importaciones.

b)    Si el déficit es presupuestario, el Estado deberá fomentar los ingresos (vía tributaria) y desincentivar el gasto público.


La corrección de un déficit comercial o corriente puede tener importantes efectos. Con una política monetaria restrictiva (incrementando los tipos de interés) puede incidirse sobre la renta nacional deprimiéndola, y así afectando a las importaciones (éstas caen en mayor medida que la renta). También esta política económica reducirá la inflación y mejorará la competitividad de las exportaciones, mejorando el saldo comercial. La consecuencia es que al caer la renta nacional caerá la producción y el empleo… por lo que aumentará el desempleo y la pobreza. Hasta que no se elimine dicho déficit el sector privado y público estarán endeudándose aún más y más, por lo que se fomenta el pánico de una crisis de la deuda mayor.

En caso de corregir dicho déficit comercial con una depreciación de la moneda, los efectos serán una pérdida de poder adquisitivo de los ciudadanos y el encarecimiento de los productos importados… sin embargo abaratará las exportaciones y favorecerá la producción y el empleo (si los efectos inflacionarios no son fuertes).
La corrección de un déficit presupuestario  también es una complicada tarea. Con una política fiscal restrictiva en la que se suban los impuestos y/o se bajen los gastos que realiza el Estado puede reducirse ese déficit presupuestario y así el excesivo consumo de recursos por parte del ente estatal. Hasta que no se elimine dicho déficit el Estado estará endeudándose aún más, por lo que la deuda “pública” continuará creciendo. Estas políticas de ajuste llevan a una menor renta nacional, por tanto a un menor consumo, menor ahorro, menor inversión, menor producción y menor empleo, creando así desempleo y mayor pobreza.
Ignoremos las políticas de estabilización presupuestaria a base de emisión de moneda, es decir, de política monetaria expansiva, ya que aparte de ser prohibidas por el BCE, generan una inflación muy alta a través del proceso de “monetización de la deuda”

A la corrección de estos desequilibrios macroeconómicos pueden sumársele no sólo políticas monetarias y fiscales restrictivas, sino que también otro tipos de medidas cambiarias o comerciales tales como la liberalización de sectores económicos, la apertura al comercio exterior o la liberalización de la entrada de capitales y de flexibilidad financiera.


En la próxima parte expondremos la crisis de la deuda más significativa, la de Latinoamérica, y en la tercera parte hablaremos de España, que vive su propia crisis de la deuda desde 2007.


Al igual que España, países como Argentina vivieron una época
de gran crecimiento pero con un déficit por cuenta corriente, es decir, endeudándose. Tras varios años así, en el año 1982 se desata la crisis de la deuda.


Tras varios años de endeudamiento, Latinoamerica acumula a una cantidad de deuda excesiva e innasumible, que debe ser reprogramada por el FMI, y que deriva en aun más deuda y peores condiciones. La crisis de la deuda se alarga la friolera de 20 años (aproximadamente de 1980 a 2000).
Ello nos puede servir para anticiparnos al caso europeo.

sábado, 28 de julio de 2012

El persistente problema por balanza de pagos de España


El clásico problema por cuenta corriente de España


Pasa el tiempo y en la actualidad, parece que la economía española cada vez tiene más y peores problemas. Se habla de déficit presupuestario, del sistema bancario, de los ajustes, etc… pero poco se está haciendo por el problema macroeconómico que trataremos a continuación, más allá de aprovechar las “buenas” circunstancias del mercado. Si, trataremos áquel problema que ya es todo un clásico en la economía española y que ha provocado grandes desajustes en ésta, entre ellos, es responsable en cierta medida de la crisis actual.
Esos problemas son los que queremos tratar hoy: problemas persistentes y que además, afectan muy negativamente al conjunto del país. Para ser más concretos, el problema por balanza de pagos, que ha vivido muy intensamente España, sobre todo y muy reciente, en la primera década del siglo XXI (1) (aun así, parece que a la opinión pública, prensa o voceros políticos este problema no ha sido determinante, ya que ha podido compensarse por las entradas por cuenta financiera).

Las cuentas por balanza de pago nacen cuando un país decide establecer relaciones comerciales con otro. En ese momento, se altera cualquier análisis, ya que éstos deben ahora tener en cuenta los efectos distorsionadores de participar en distintos mercados internacionales. Concretamente, la balanza comercial es un buen indicador de si el país ha conseguido incorporarse satisfactoriamente o no al comercio internacional (2). España tradicionalmente ha mantenido una balanza comercial en negativo, es decir, ha importado más de lo que exportaba, teniendo que usar múltiples mecanismos para financiar esas compras adicionales.

Hay opiniones que infravaloran el comportamiento de la balanza comercial, quizás esto está aun más agravado desde la desregularización y liberalización de los mercados financieros -años 80- y desde la integración al euro -finales de los 90-. Su comportamiento es sumamente determinante, ya que nos dirá si el comercio internacional está estabilizando o desestabilizando la economía. No sólo eso, una balanza por cuenta corriente en negativo estará drenando riqueza del país, (2) a otras zonas del mundo. Una nación no puede aguantar esta situación durante mucho tiempo, o al menos, sus consecuencias no son ni mucho menos despreciables.

Así, una de las cuestiones básicas a plantear durante toda la exposición será
 · ¿Por dónde o cuál debe ser la fuente de financiación de la economía española?
¿Deuda? ¿Especulaciones? ¿Exportaciones? ¿Inflación? ¿Emigración / inmigración? ¿Fondos de cohesión? ¿FEDER?

· ¿Cuánto tiempo aguantará España con el mecanismo de endeudamiento cómo única manera financiación y solución de los problemas actuales?


LA IMPORTANCIA DE LA BALANZA CORRIENTEY SU RELACIÓN CON EL AHORRO NACIONAL Y EL DÉFICIT PRESUPUESTARIO


Para plantear el problema y hacernos una idea de su magnitud, primero debemos describir qué sectores del país son los afectados por tan persistente problema. No sólo eso, también en este apartado se evidenciarán los efectos (o los costes de oportunidad) que aparecen junto a un déficit por cuenta corriente.

En primer lugar, el ahorro. En una economía cerrada, el ahorro se convierte en una pieza clave porque sólo de él depende la inversión. En una economía abierta como la española, se puede ahorrar tomando decisiones sobre la inversión, pero también dependiendo de cual sea el saldo corriente. Un saldo corriente positivo estará canalizando ahorro al país en cuestión, mientras que un saldo corriente en negativo estará drenando ahorro a otras zonas del mundo. Drenar ahorro a otras zonas del mundo implica que, si se quieren acometer inversiones, no se dispondrá de un ahorro propio y deberá traerse del exterior en forma de endeudamiento, siempre con intereses. (2)

AHORRO = Inversión +/- C/C
De esta fórmula se comprueba que un déficit corriente
drena ahorros del país, mientras que un superávit corriente
traerá nuevos ahorros al país en cuestión

 Tasa de ahorro de la economía española (1995 – 2008)
Puede comprobarse como el ahorro fue suficiente para financiar
la inversión hasta 1997. A partir de ahí, las tasas de inversión
eran mayores a la capacidad de ahorro, y por ende, debían
“importarse” esos capitales para su inversión.

En cambio, aquel país al que le “sobra ahorro”, puede convertirse en un país acreedor, más poderoso, influyente, y luego recibirá los excedentes que prestó, con intereses añadidos.

En segundo lugar, existe una estrecha relación entre el saldo corriente y la situación presupuestaria del Estado. Como ya sabemos, otro de los males persistentes de la economía española es el déficit presupuestario (no lo trataremos tan en profundidad). Éste, SI tiene una relación con el saldo corriente, y es que a mayor déficit presupuestario, menor ahorro estatal, más necesidad de financiación y por ende, más gastos. Si esta situación de mayores gastos no es corregida, se creará un déficit presupuestario que acentuará el déficit corriente.


C/C= Sp - I – (G – T)
La relación entre es evidente: un mayor déficit del Estado
agravará la situación por cuenta corriente, y como vimos, ésta
incidirá en el ahorro del país. Un complicado círculo vicioso

Por tanto, y como conclusión, un saldo corriente negativo (como el que ha sido persistente en España) disminuye el ahorro privado, el ahorro del Estado, éste último debe aumentar los gastos y así se acentúa el déficit presupuestario (en caso de tratarse de superávit presupuestario, éste se vería reducido por un saldo corriente negativo). Esos gastos deben ser cubiertos por créditos y distintas formas de endeudamiento.

El caso de superávit corriente es esperanzador a la vez que idílico, un saldo corriente positivo (como el que mantiene Alemania o China en la actualidad) aumenta el ahorro privado, el ahorro estatal e impulsa al alza los ingresos del Estado. Estos son los países acreedores, quienes ponen las reglas y condicionan los créditos


Países por superávit comercial: magnitud muy vinculada a la balanza corriente de un país.
FUENTE. Wikipedia. Países por balanza comercial


Países por déficit comercial: magnitud muy vinculada a la balanza corriente de un país.
FUENTE. Wikipedia. Países por balanza comercial


BALANZA CORRIENTEY SU RELACIÓN CON LA INFLACIÓN


En el anterior punto se ha señalado la relación que tiene la balanza por c/c con el déficit presupuestario. Aun así no hay que olvidar que otro de los tradicionales problemas macroeconómicos de España, la inflación, también ha tenido estrechos vínculos con el déficit corriente.
La relación entre el déficit presupuestario y la inflación es clave: cuando los Estados incurrían en unos excesivos gastos debían endeudarse, y al vencimiento de estos préstamos hacían frente con la emisión de más moneda. De esa manera, podían hacerse frente a los pagos del mercado interior sin grandes esfuerzos ni ajustes. Aun así, siguiendo el teorema de Fisher, al aumentar la cantidad de moneda en circulación (y permaneciendo lo demás constante), aumenta la inflación.
Esta inflación también marca influencias sobre el saldo corriente, ya que una mayor inflación implica mayores precios (es una redundancia), mayores costes y de esa manera las exportaciones se encarecen y se vuelven menos competitivas. Se exportará menos, se importará más, se acentuará el déficit corriente y éste afectará negativamente a las cuentas del Estado, aumentando los gastos. Tradicionalmente, un aumento de los gastos del Estado fue cubierto con inflación, y se repite el círculo vicioso.


La UE conocía los graves efectos distorsionadores de la inflación y del déficit presupuestario en la política monetaria, por ello, en los criterios de convergencia aprobados tras Maastricht se hacía especial insistencia en que las naciones europeas deberían tener una inflación muy controlada y un déficit presupuestario también contenido. De esa manera, lógicamente se fomentaría una mejora en los saldos corrientes de los países europeos y la estabilidad monetaria, pero ello no garantizaba su competitividad en el mundo ni su liderazgo comercial, simplemente era un pequeño empujón, pero no suponía una solución definitiva.
Así, en 2011 son numerosos los países comunitarios con enormes problemas por cuenta corriente (véase tabla anterior para hacerse cierta idea), que les ha llevado al sobreendeudamiento. Ese mismo año, la UE redefine sus macro magnitudes a analizar, incluyendo entre otras, el saldo corriente.
Dicen más vale tarde que nunca… pero de poco sirve a estas alturas del juego. (4)


ESPAÑA: PASADO Y PRESENTE DEL PROBLEMA DE DÉFICIT POR CUENTA CORRIENTE


En los años 40, en una economía sumamente dañada tras la guerra, los principales problemas macroeconómicos eran la inflación, el endeudamiento y el déficit corriente. El régimen franquista, ultranacionalista, restringió el comercio a su menor expresión. En dichos años el grado de apertura comercial era en torno al 5%, (5) pero la nación no disponía de medios de pagos para incorporarse al comercio internacional. Con las importaciones casi cerradas y las exportaciones reducidas se consiguió un superávit corriente, muy escaso, que evitaba el drenaje de riqueza de España -una nación entonces en reconstrucción- a otras zonas del mundo. Podríamos decir que es positiva dicha decisión, pero la restricción al comercio dificultó la recuperación y ralentizaba la reconstrucción: España carecía de muchos bienes así como de recursos energéticos importantes.


Grado de apertura de la economía española (1900 – 1950): ésta alcanzaría un mínimo histórico en la década de los 40 lo que profundizó muchas ineficiencias y no resultó una solución a los problemas macro del país. (5)


La tímida apertura realizada -para importar bienes necesarios como alimentos o maquinarias empezaría a “dañar” ligeramente a la economía cuando en 1945 el saldo corriente se torna negativo. Un año después, en 1946, la economía se estanca, el desabastecimiento se agrava y el mercado negro cada vez es más grande. No sólo eso, las ineficiencias de la autarquía son ya persistentes (el uso del carbón asturiano puede ser una de las ineficiencias). Debido a la exclusión internacional de España, Franco no puede contar con el apoyo de ningún país, salvo con Portugal y Argentina. Es con éste último país con el que se firmaron múltiples tratados comerciales, de manera que España importó sobre todo alimentos, y Argentina concedió esas mercancías a crédito a pagar en los próximos años (6). Con financiación externa, la economía española se recuperaría, pero no sería suficiente.
El problema de déficit corriente sería agravado por motivos como…

· Una moneda sobrevaluada
· Un excesivo endeudamiento estatal que era pagado con una alta inflación.
· Un déficit presupuestario descomunal, en torno al 8% del PIB, que como se exponía, inclinaba el saldo corriente hacia abajo
· Bienes y servicios intensivos en trabajo
· Poco valor añadido de las exportaciones
· Población poco formada y preparada para las exigencias del mercado
· Una política de gastos incoherente económicamente, en la que se subsidiaban actividades no rentables, industrias deficitarias no competitivas y enormes sumas en nacionalizaciones.
· Excesiva burocratización, organización y control
· “Capitalismo especulativo”: los mejores negocios no se hacían por la habilidad empresarial, la inversión o la innovación sino que eran realizados por reventas ventajistas en el mercado negro. (7)
INCOMPETITIVIDAD ABSOLUTA. ESCASA EXPORTACIÓN

Y como vemos, gran parte de estos problemas se repiten en la actualidad, o se han repetido hasta relativamente poco -se han señalado en naranja los más persistentes-

Esa estructura de deficiencias se mantuvo hasta que a finales de 1948 comienza a flaquear la financiación externa, pilar fundamental para un país deficitario por cuenta corriente.
A finales de 1948 la situación no mejora, atemorizando al gobierno argentino que duda de la capacidad de cobro sobre la economía española. A principios de 1949, Argentina rompería relaciones comerciales con España (6), quedándose este país sin su único y gran socio comercial. De aquí se saca una conclusión importante: la financiación externa puede ayudar al país pero no le promete estabilidad, no le asegura su propia soberanía ni asegura que la economía esté siendo competitiva ni eficiente.
Este será el primer revés que remueva la estructura económica española, que a pesar de que se financió durante unos años, no era eficiente. Franco debió tomar apresuradamente políticas para obtener financiación, de manera que hizo dos devaluaciones entre finales de 1948 y 1949: una primera encubierta del 36% y otra a la vez de las economías europeas, de un 30%. La depreciación de la peseta fue muy rápida y permitió estimular las exportaciones. Éstas, concedieron financiación adicional al país, que pudo sortear su primer shock sin grandes esfuerzos ni cambios; simplemente recurriendo al útil “parche” de la devaluación.

De aquí se obtiene una segunda conclusión importante: los “parches” (tipo devaluaciones, inflaciones, restricciones al comercio, liberalizaciones o cualquier medida de estímulo a corto plazo) corrigen y mejoran la economía en el corto plazo, pero no consiguen encauzarla a largo plazo.

No hay que infravalorar las medidas tomadas, quizás si por su falta de perspectiva a largo plazo, pero en los siguientes años las exportaciones españolas aumentaron en un 200% (en torno a un 100% de ese crecimiento se debió al aumento de la demanda internacional, un 50% al aumento de la competitividad) proporcionando a la economía divisas extras, esa financiación tan esperada. Así se pudo abrir la economía a las importaciones (siempre reguladas y fiscalizadas). Éstas fomentaron la industrialización de toda la economía, una industrialización inédita e histórica, que impulsó al mayor crecimiento que nunca tuvo la economía española.
En 1953-4 la demanda internacional empieza a flaquear, y se reducen las exportaciones españolas -la principal entrada de financiación entonces-. El país volvería a tener problemas de financiación, pero no por mucho tiempo. En septiembre de 1953 el gobierno de Franco termina por desistir, y acepta la instalación de bases militares estadounidenses en la Península a cambio de desbloquear una valiosa financiación ofrecida además de un préstamo de 62.500.000 US$ (recordemos que en todos estos años de “prosperidad” el saldo corriente nunca se tornó positivo y por ello era tan importante la financiación). La ayuda estadounidense consiguió mantener el desarrollo industrial y el explosivo crecimiento. Estas ayudas permitían financiar en torno al 40 – 50% de las importaciones, por lo que el problema dejó de serlo (a corto plazo, siempre).

¿Cuándo llegaron los problemas? No hay que ser muy astuto para imaginárselo: cuando se termina la financiación estadounidense hacia finales de la década de los 50.
Desde 1956 las reservas cada vez eran menores, a un punto que casi se vieron agotadas a finales de los 50. Al cierre de 1958, el gobierno disponía de divisas valoradas en 200.000.000 de US$, con las que debía hacer frente al siguiente año. Los vencimientos de deudas y necesidades de importación eran muy superiores a los esos 200 millines que se disponían. En mayo – junio de 1959 el Estado se encontraba sin financiación, llegando a una virtual suspensión de pagos exteriores. Este será el segundo revés que se daba en la economía española en 10 años. Aun así, el que se produjo una década atrás fue resuelto sin grandes actuaciones, más bien, contradiciendo a los principios del régimen la devaluación de la peseta suponía un menor valor, y según las creencias del momento, menor prestigio). Esta vez el tratamiento debería ser profundo y definitivo, suficiente para eliminar los problemas inflacionistas, presupuestarios y de déficit corriente.

Y he aquí otra conclusión a señalar: son en los momentos de crisis cuando el funcionamiento de la economía es replanteado y mejorado. Ello no quiere decir que previamente se desconozcan las ineficiencias, simplemente, el inmovilismo parece una característica fundamental de la clase gobernante.


EL PLAN DE ESTABILIZACIÓN DE 1959 ¿Y DE 2008?


El plan elaborado en 1959 fue rápido y profundo, todo un tratamiento de “shock”, vital para no interrumpir la industrialización del país. El Plan implicaró medidas monetarias, medidas fiscales y cambiarias, y desembocó en un enorme crecimiento posterior protagonizado por la incorporación de España al mercado mundial. Junto a estas medidas, se deben añadir las de liberalización y aperturismo.
Las medidas hicieron caer en recesión a la economía española durante 1959, pero ésta se recuperaría como nunca lo había hecho –aun a día de hoy- ya en 1960. El Plan supuso un balón de oxígeno a la industrialización, pero la transformación económica fue tal que alteró la forma de concebir el mundo, cambiando la sociedad, la política e incluso parte de la cultura tradicional, introduciendo a España de lleno en “Occidente” tal y como hoy lo conocemos. En conclusión, un radical cambio en los cimientos en los que se apoyaba la sociedad y la cultura española… cambio que tuvo sus raíces en la problemática económica.
A continuación, vamos a hacer una exposición entre las medidas más importantes de los planes de estabilización de 1959

Medidas monetarias
· Reducción de la masa monetaria
· Aumento de los tipos de interés
· Supresión de la emisión de deuda pignorable
· Restricción al crédito privado

Medidas fiscales
·Reforma tributaria (dada con posterioridad)
· Techo de gasto
· Amnistía para los capitales fugados

Medidas cambiarias
· Devaluación de la moneda
· Liberalización de sectores económicos
· Aperturismo al comercio exterior
· Liberalización en la entrada de capitales


SITUACIÓN ACTUAL Y CONCLUSIONES


En la crisis actual pocas medidas ingeniosas se han tomado. Más bien resultan repeticiones de medidas ya adoptadas en otras épocas históricas. La crisis llegó en 2007 a España, hasta 2008 no se reconoció y en 2009 se lanzó un ambicioso y fallido plan keynesiano “Plan E” para el estímulo del empleo que en sus mejores logros consiguió dar empleo durante 6 – 12 meses y mejoró la estética de los poblados en un momento ,quizás, poco adecuado para permitirse tal lujo. En 2010 se toman ligeras medidas de ajuste, y para 2012, con enormes problemas, se empiezan a realizar reformas con cuentagotas. Nada que ver a las contundentes actuaciones del pasado.


Vamos a analizar el problema de déficit corriente en la actualidad.


En 1998 el déficit corriente volvería para quedarse. Hay economistas que afirman que un déficit corriente de un 2 – 4% es tolerable y aguantable, mientras no sea persistente. En el año 2001 éste ya se aproximaba al 4% del PIB, pero como España había entrado a los mercados financieros tan rápidamente, y se encontraba en tal nivel de apalancamiento y comodidad en dicha situación ¿para qué molestarse en corregir este dato? Eso no sería lo peor. Con la entrada al euro, se perdería la soberanía en política monetaria y cambiaria. En ese momento Alemania se convertiría en el principal socio de España: de allí vendrían un gran número de las importaciones (entre el 15 – 20%) que serían vendidas a España en forma de créditos, similar método que el que se tomó en los años 40 con Argentina como socia.
En pleno “boom especulativo” (podríamos repetir la característica de “capitalismo especulativo” que se dio en los años 40) no había tiempo ni ganas para hacer correcciones sobre la balanza comercial: ello podría haber frenado el crecimiento de la economía española, en una época en la que 1 de cada 3 trabajos de la UE se creaban en España.
De manera que los paralelismos se suceden pero quizás en la actualidad estuvieran aún más agravados: recordemos que el grado de apertura en los años 40-50 estuvo entre el 5 y no más del 15% del PIB. Hoy en día esa cifra está en torno al 60% del PIB, por tanto el déficit corriente influye mucho más a la economía que lo que pudo afectar en aquella época. La diferencia es una y ya ha sido expuesta con anterioridad: la financiación de la economía española era cómoda y muy accesible, de manera que en ningún momento se quiso interrumpir el crecimiento para alterar las deficiencias económicas. Más bien éstas se vieron aún más agravadas con las subvenciones masivas, la especialización de la economía y el ambicioso plan de infraestructuras. Éste, al menos se merece una considerable crítica, ya que es cierto que agiliza y mejora las comunicaciones, la productividad y la eficiencia del mercado… pero no lo es un todo en éste. Al igual que las liberalizaciones… son estímulos, pero no son un componente definitivo en el crecimiento económico. El desarrollo industrial, la innovación o la investigación si que son piezas claves del crecimiento, que siempre deben ir acompañados de planes de infraestructuras o liberalizaciones graduales… pero jamás deben sustituirse las primeras actuaciones por las segundas, como si se hizo.


Grado de apertura de la economía española en la actualidad: la incidencia de un déficit corriente es necesariamente más dañino debido a la mayor exposición de la economía al mercado mundial.


Una vez agotados los motores de crecimiento de los últimos 50 años…
· Depreciaciones monetarias
· Liberalizaciones comerciales
· Integración política, que favorecía aún más las liberalizaciones comerciales y financieras
· Políticas monetarias expansivas relacionadas con la incorporación al euro
· Endeudamiento

Se termina la fase expansiva de la economía, y es la situación que existe en la actualidad.
La estructura es igual que durante el franquismo, grandes ineficiencias económicas impiden la adecuada incorporación de España en el mercado mundial, de manera que para mantener la ineficiente estructura actual y conservar a la vez el bienestar se ha tenido que buscar una financiación externa. Cuando ésta decide no sufragar más la economía, ésta entra en serios problemas (falta de liquidez, desempleo…).

La crisis actual podrá resolverse tarde o temprano pero de algo que estamos seguros es que si no se corrigen los problemas por cuenta corriente, y más en concretos, por balanza comercial, España repetirá crisis de manera periódica, derivada de la necesidad de financiación de estructuras ineficientes. En la actualidad este déficit mejora pero sostenemos que no es más que un “espejismo” un “parche del mercado” ocasionado por la elevada elasticidad renta de las importaciones (éstas se reducen en un 2% cada disminución de un 1% de la renta) por lo que se reanimarían tan fácilmente como en 2008 – 2009 se redujeron.


Las soluciones que proponemos son la racionalidad en la liberalización de sectores, la especialización comercial en la industria, y más concretamente, en sectores de alto valor añadido, la prioridad de mejorar el saldo comercial como gran meta económica a medio y largo plazo, y la mayor adaptación de la educación y del sector productivo como entes dependientes.
Son ideas que requieren tiempo y voluntad política, pero el hecho de convertir a España en una economía acreedora alteraría completamente el sistema y permitiría gran capacidad de acción del país, además de que le daría capitales suficientes para recuperar la vanguardia innovadora.


BIBLIOGRAFÍA, REFERENCIAS Y DEMÁS FUENTES

(1): Instituto Nacional de Estadística y Banco de España, organismos encargados en la elaboración y presentación de las cuentas en España. www.ine.es, www.bde.es

(2): P. Krugman y Samuelson. Economía Internacional.

Wikipedia. Macromagnitudes y balanza por cuenta comercial

(4): EXPANSIÓN. “Alertas tardías” por Manuel Conthe, hace una exposición de la torpeza de la UE al despreciar las macromagnitudes de competitividad y sector exterior. Señala como la UE ha elaborado un nuevo plan en la que se pasa de 4 a 10 macromagnitudes las que el BCE estudiará de las distintas economías comunitarias

(5): Datos según A. Carreras y X. Tafunell. El grado de apertura registra su nivel más bajo desde que se tienen datos. Éste puede ser calculado mediante
(Exportaciones + Importaciones)/PIB * 100

(6): Relaciones con la España franquista: Ministerio de Relaciones Exteriores de Argentina.

(7): Datos según Carreras y Tafunell. La exposición, la argumentación histórica y la mayoría de datos que se presentan, además de la cronología, está sacada de la misma fuente. “Historia económica de la España contemporánea (1789 – 2009)”, de los autores señalados al principio de la referencia.

sábado, 30 de junio de 2012

EL DÉFICIT PRESUPUESTARIO DE ESPAÑA SE MANTIENE SIN GRANDES CAMBIOS

Desde este blog se lleva tiempo insistiendo en la necesidad de los recortes de la estructura estatal, ya que éstos son una buena parte de los presupuestos, a pesar de que la clase gobernante insista que los principales gastos a suprimir son los que afectan a la ciudadanía.
Con esto se demuestra la dureza de mis críticas al Estado, que es testigo desde sus privilegios de como se hunde el barco, y siguen sin deshacerse de la carga más pesada: su mantención. España no puede permitirse mantener tal estructura estatal.


Complemento a esto es la anterior entrada del blog. "EL ESTADO NO SE RECORTA"
http://nanblogzone.blogspot.com.es/2012/05/el-estado-no-se-recorta.html


by J. Ignacio Conde-Ruiz on 27/06/2012

Aunque el dato definitivo de déficit del primer trimestre de 2012 será publicado el 20 de julio por la IGAE, en estos momentos hay información estadística suficiente para hacer una estimación razonable del mismo. Para ello vamos a ir analizando cada una de las administraciones públicas por separado (ver Tabla 1).


Imagen


La Administración Central (Estado), en términos de Contabilidad Nacional, y según los datos de la IGAE en el primer trimestre de 2012 tenia un déficit de -19.708 millones de euros. Mientras que en el mismo periodo del año 2011 este déficit era de -11.407.

Las Comunidades Autónomas (CCAA), en términos de Contabilidad Nacional, presentan en el primer trimestre de 2012 un superávit de 14 millones de euros, mientras que en el mismo periodo del año anterior tenían un déficit de -8.090 millones de euros (ver la pag 2 de este link).

La Seguridad Social, según los datos desprendidos de la nota de prensa del Ministerio, presenta en el primer trimestre de 2012 un superávit de 6.586,77 millones de euros, 378 mas que el mismo periodo del año previo.

Para completar el conjunto de las AAPP necesitamos conocer el déficit del primer trimestre de las Corporaciones Locales (CCLL). Como no tenemos datos oficiales sobre esto, vamos a suponer que el déficit es el mismo que el del año previo: -1.198 millones de euros.

En definitiva para el Conjunto de las Administraciones Publicas el déficit en términos de contabilidad nacional para el año 2011 ascendía a -14.486 millones de euros (esta cifra cambiará un poco, probablemente al alza, pues tienen que revisarla dado que el año 2011 terminó con un déficit del 8,9 % en lugar de un 8,5% como aparece en el documento), mientras que este año 2012, si sumamos las distintas administraciones nos encontramos con que el déficit es de -14.305. Es decir, el en primer trimestre, a pesar de que nos encontramos en el proceso de consolidación fiscal mas exigente de nuestra historia (necesitamos reducir el déficit en 60.000 mil millones en 2 años), sólo hemos conseguido ajustar el presupuesto en 180 millones de euros en el primer trimestre.

Ahora nos gustaría saber si a pesar de mantenerse el mismo déficit en lo dos periodos, han aumentado los gastos y los ingresos o viceversa. Para contestar a esta pregunta tenemos que esperar un mes para que los datos se hagan públicos. No obstante alguna cosa podemos decir con la información disponible (ver Tabla 2).


Imagen


Para la Administración Central tenemos que los ingresos (i.e. recursos) en el primer trimestre de 2012 han caído un 2,7% respecto al mismo periodo del año anterior. Aquí es importante tener en cuenta que todavía no se ha reflejado la subida de IRPF (únicamente se habrá notado en los ingresos del Estado del mes de marzo el incremento de tipos) e Impuesto de Sociedades, pues una vez aprobadas lleva unos meses el cambio en las retenciones. Por otro lado vemos como los gastos (i.e. empleos) han aumentado un 21,6%. Aquí hay que tener en cuenta que la administración central ha adelantado transferencias a otras administraciones por valor de 7.687 millones de euros: i) 4.796 millones a las CCAA; ii) 1.247 millones al Servicio Publico de empleo Estatal; y iii) 1.641 millones a las Seguridad Social para pagar el Complemento de Mínimos.

La Seguridad Social, ha aumentado el gasto en un 3,88% y los ingresos han aumentado en un 4,32%. No obstante estos ingresos han aumentado gracias a las transferencias que le ha adelantado la Administración Central citadas anteriormente.

Respecto a las CCAA, la información no se puede comparar respecto al mismo trimestre de 2011 puesto que los datos en Contabilidad Nacional para las CCAA se han comenzado a publicar en el primer trimestre de 2012. Ahora bien, según los datos recién publicados en el primer trimestre, gracias a las trasferencias adelantadas, las CCAA tienen las cuentas equilibradas. Contaron con unos recursos de 36.779 millones de euros y unos gastos de 36.765 millones de euros.

En definitiva, vemos como el aumento del déficit de la Administración Central es compensado por la reducción del déficit de las CCAA quedando la cifra de déficit total prácticamente idéntica a la del anterior ejercicio. Esto es debido a que, ante los fuertes problemas de liquidez, la administración central ha adelantado pagos a las otras Administraciones Publicas. Por lo tanto, a lo largo del ejercicio veremos como se reduce el déficit de la Administración Central aumentando paralelamente el de las otras Administraciones.

Lo que parece evidente es que los importantes recortes en algunos capítulos de gasto (sobre todo en inversión) no son capaces de compensar la parte cíclica del déficit (principalmente gasto en prestaciones por desempleo) y el aumento por la carga de intereses (solo el Estado ha incrementado el pago en intereses un 20% en el primer trimestre: 6.098 millones en 2012 vs 5.075 millones en 2011).

En términos de déficit en el primer trimestre no hemos ajustado nada. Es más, si suponemos que el gasto de las CCLL no ha variado y miramos a los gastos no financieros (para poder comparar el gasto de las CCAA en ambos periodos), podemos afirmar que el gasto, en el primer trimestre del año, no ha caído respecto al año anterior. Este resultado refleja que, si se quiere cumplir con el objetivo de estabilidad, será necesario llevar a cabo medidas de ajuste más efectivas. O adoptar políticas que hagan crecer el PIB español de manera rápida y sostenida en los años que vienen. Por el momento no hemos visto ni la una ni la otra.

La nuevas medidas de ajuste que habrá que tomar se unirán a aquellas ya introducidas por el Gobierno y cuyos efectos no se han visto reflejados en el primer trimestre del año. Respecto a los ingresos, todavía no reflejan la subida de IRPF, Impuesto de Sociedades e IBI, pues una vez aprobadas lleva unos meses el cambio en las retenciones. Por la parte gastos, todavía no están en funcionamiento el paquete de medidas que afectan a la educación (tasas) y la sanidad (copago farmacéutico). Respecto a las CCAA, tenemos que ver el potencial de los Planes de Reequilibrio presentados

lunes, 21 de mayo de 2012

El Estado no se recorta

No acostumbro a poner noticias, pero esto es digno de leerse. Partiendo de las bases que he expuesto en las anteriores entradas, es muy lógico determinar que ésta, es una decisión que no van a tomar, o que al menos ha sido dejada para el final (para el peor de los casos).
El gobierno ha pretendido recortar las estructuras ciudadanas sin poner en peligro sus propias estrcuturas.

Ya sabemos que el Estado es una corporación enorme de poderes, intereses y capitalismo. Por ende, defiende los intereses que les afectan a sus poderes, a sus intereses y al capital. Un recorte del Estado es reducir la estrcutura de éste, hacerle más pequeño y también, más débil, algo que contradice su doctrina de "lo ancho para mi y lo delgado también".

Esta noticia, repito, es todo un aval de las teorías expuestas hace pocas semanas en...
http://nanblogzone.blogspot.com.es/2012/05/el-estado-liberal-y-del-bienestar-como.html
http://nanblogzone.blogspot.com.es/2012/04/dictadura-y-regimen-del-parlamento.html


"El PP se opuso hace unos días a eliminar el coste de 350.000 euros anuales destinado a los servicios de traducción simultánea en el Senado que puso en marcha el Gobierno del PSOE a principios de 2011 y que los populares criticaron abiertamente.
El jefe del Ejecutivo, Mariano Rajoy, llegó a decir que trabajar con traducción en la Cámara Alta "no era de un país normal". Sin embargo, su supresión, planteada por UPyD en una enmienda a los Presupuestos, fue rechazada por el grupo mayoritario con el argumento de que una medida de este tipo debería adoptarse con una reforma del reglamento de la Cámara. El PP también descartó que se regule el uso de aviones públicos en campaña electoral, algo que también desautorizó en la legislatura anterior.
Estos son sólo dos ejemplos pero ponen de relieve que, en la práctica, lejos de declaraciones grandilocuentes que recojan buenas voluntades quedan muchas actuaciones por tomar para dar ejemplo en un contexto en el que la austeridad empieza a llegar a todos los rincones sin excepción y en el que los ajustes que afectan a los cargos políticos se quedan en el chocolate del loro... y apenas tienen un efecto real en las arcas públicas.

Duplicidades aún por fijar

El Ejecutivo ha planteado la reforma de las Administraciones Públicas como una de las piedras angulares de su hoja de ruta y se ha fijado de aquí a junio como plazo para adelantar sus principales líneas. Con su aprobación, el ajuste llegará también a los cargos políticos. Rajoy ha insistido en que se trata "de un reto capital" en la España de los últimos 30 años, pero es consciente de la dificultad que supone poner en cuestión todo un entramado en el que, como se ha demostrado, no son pocos los casos de clientelismo. El principal objetivo del Ejecutivo pasa por eliminar duplicidades en una Administración Pública que cuenta con casi 80.000 políticos. El PP ya ha avanzado que la reforma "será costosa y dolorosa" por la destrucción de empleo.
La radiografía nacional es la siguiente: a los 14 responsables que se sientan en el Consejo de Ministros, hay que sumar los 350 diputados y 264 senadores, más de 1.200 parlamentarios autonómicos, 8.100 alcaldes y 68.000 concejales. Además, hay 400 cargos de las juntas generales vascas, los cabildos canarios, los consejos insulares de Baleares y el Consejo del Val d' Aran.

Diputaciones, cuestionadas

En el plano de la Administración Pública, varios partidos han cuestionado el papel de las diputaciones, que cuentan con 2.000 funcionarios. En campaña electoral, el PSOE abogó por su supresión y el PP se convirtió en su defensor. Las cifras hablan por sí solas: los populares gestionan 24 y los socialistas, 8. La postura del Gobierno es muy clara: mejorar la eficiencia, sí; supresión, imposible porque se dejarían municipios desamparados.

Fusión de ayuntamientos

Precisamente, el Gobierno ha dejado a un lado las diputaciones y ha preferido centrar sus esfuerzos (y su tijera) en los 6.800 municipios -del total de 8.116- que tienen menos de 5.000 habitantes. Aunque el proceso para fusionar ayuntamientos aún está en una fase incipiente, el Gobierno ha incluido en el Plan Nacional de Reformas enviado a Bruselas el proyecto para "racionalizar el número de entidades locales y sus competencias" con el objetivo de ahorrar 10.500 millones.
El modelo en este punto es el de dos municipios gallegos: Cesuras, con 2.225 habitantes, y Oza dos Ríos, con 3.229 vecinos, que ya preparan su fusión. Mientras la Federación Española de Municipios y Provincias pide una administración común, los pueblos reclaman que se conserve su entidad política.

Sueldos congelados

En cuanto a los sueldos, tanto el Gobierno central como las Cámaras nacionales han optado por mantener la congelación salarial de 2011 después de que, en mayo de 2010, el expresidente José Luis Rodríguez Zapatero les recortara el sueldo un 5%, en línea con el recorte medio que se aplicó a los funcionarios. Los miembros del Gobierno vieron rebajado su sueldo entonces un 15%.
Sin embargo, este año, el Ejecutivo español no ha afilado la tijera con los miembros de su gabinete. Congelación, sí. Recorte, no. Esta posición contrasta con la primera medida adoptada por el presidente francés, François Hollande, que ha rebajado un 30% el sueldo de su equipo. Su gabinete lo forman 17 ministros y 17 viceministros.
En el ámbito doméstico, los ajustes sí han llegado a algunos Ejecutivos autonómicos. La Junta de Andalucía, por ejemplo, ha anunciado que su presidente, sus consejeros y sus viceconsejeros cobrarán un 5% menos este año.
Rajoy cobrará 78.185 euros al año, lo que se traduce en un sueldo bruto mensual de 6.515 euros. No está de más señalar en este capítulo que los Presupuestos han aumentado este año la partida destinada a los expresidentes que, con la incorporación de Zapatero, ya son cuatro y cobran 75.000 euros al año. La retribución de los 12 ministros de Rajoy es de 68.981 euros, con lo que el total del Consejo de Ministros suma unos sueldos de 980.000 euros al año, lo que supone unos 400.000 euros menos que el Gobierno Zapatero, en el que había dos ministros y dos vicepresidencias más.

Menos dinero en pensiones

Los diputados y senadores, por su parte, cobran un sueldo base de 2.813 euros al mes y tienen complementos y dietas que se traducen, como mínimo, en 1.823 euros más si no son de Madrid y 870 si son electos por la capital. Los parlamentarios, sin embargo, notarán el ajuste por el lado de su plan de pensiones. Dejarán de recibir los 3.000 euros anuales que las Cámaras aportaban a esta partida, es decir, el 10% de su asignación constitucional. El ahorro será de 1,8 millones (teniendo en cuenta que son un total de 613 parlamentarios).
El Congreso de los Diputados ha reducido su asignación este año un 5,2%. Dispone de un presupuesto de 91,7 millones, después de recortar, además de la partida en pensiones, 3 millones de euros en atención protocolaria, viajes, material o transportes.

Dudas sobre el Senado

El Senado es una Cámara cuestionada desde hace tiempo. Sin embargo, ninguno de los grandes partidos está dispuesto a mover ficha en este punto. Nadie plantea su desaparición aunque, en todo caso, su reforma es una asignatura pendiente. Lejos de reducir su peso, el número de senadores (hoy en 264) se incrementa en función de la población. Su presupuesto en 2012 se ajustó menos que el del Congreso: se rebajó un 3,5% hasta situarse en los 53 millones. La citada traducción simultánea a euskera, catalán, gallego y valenciano cuesta 6.000 euros por sesión.

4.000 empresas públicas

Desde que llegó al poder, el Gobierno ha puesto en su punto de mira las empresas públicas. El último informe de la Intervención General del Estado cifraba en el entorno de las 4.000 el número de empresas públicas, fundaciones, consorcios y sociedades, la mayoría de titularidad autonómica.
En este punto, Moncloa inició en febrero el recorte por el lado de los sueldos. El Consejo de Ministros optó por homogeneizar y limitar por ley los salarios de los directivos de empresas públicas y de sus consejos de administración. Esto se traducirá en una rebaja de sueldos de entre el 25 y el 30% -con un máximo de 105.000 euros-. Además endurecerá las retribuciones variables, esto es las extras, de forma que irán ligadas a los objetivos.
En marzo, el Gobierno recortó, pero de forma más ejemplar que importante desde el punto de vista del ahorro. El ajuste del Estado afectó a 154 consejeros y a 80 empresas públicas, el 32% del total: serán suprimidas 23 sociedades mercantiles estatales; 13 serán liquidadas; en 8 habrá una desinversión por venta de acciones y en 35 una desinversión en sociedades con inversión minoritaria. A partir de ahí, el Gobierno insta a las CCAA a que empiecen por reducir las 515 empresas que estaba previsto que se redujeran entre 2010 y 2011 y de las que sólo han desaparecido 69.

Edificios públicos

El patrimonio del Estado y de las comunidades también está en el punto de mira. La vicepresidenta ha señalado a los 53.000 edificios, solares y fincas rústicas que dependen del Estado y a los 2.000 que hay en régimen del alquiler. La Generalitat catalana también ha adelantado la venta de patrimonio público, en especial, de edificios.

Ajuste en la Casa Real

La Casa Real, que no pasa por sus mejores momentos, ha acometido también un ajuste del 2%, lo que se traduce en 170.000 euros menos. Sin embargo, el recorte en la institución contrasta con el tijeretazo medio de los ministerios del 16,9% del 3,4% en la disminución del gasto del Tribunal Constitucional."

viernes, 11 de mayo de 2012

El Estado liberal "y del bienestar" como máquina de poder totalitaria

Seguimos con una cuestión importante a desmitificar: el Estado actualmente es democrático y sólo busca lo mejor para sus conciudadanos. La refutación llega de Felix Rodrigo de Mora, otra vez, que se une junto a la entrada anterior (http://nanblogzone.blogspot.com.es/2012/04/dictadura-y-regimen-del-parlamento.html), para aclarar que el orden actual es peor que una dictadura: si antiguamente las dictaduras eran temidas por la muerte, el sistema actual termina por asesinarnos por dentro -peor aún-, contaminándonos las cabezas con humo vendido en forma de primicia y noticia. Adelante!


Causa tristeza que, por ejemplo, Orwell sostuviese en toda su obra que sólo había dos totalitarismos, el fascista y el estalinista, cuando en el mundo contemporáneo hay tres, pues a esos dos, bien evidentes, se ha de añadir el constitucional y parlamentario, que es el más potente, como certifica que haya derrotado a los otros dos siendo, por tanto, el más peligroso para la causa de la libertad. Todo ello ha contribuido bastante a la construcción del sujeto propio de la modernidad, el "homo docilis", consumidor pasivo y resignado de propaganda política, lo desee o no, alucinado elector entre lo políticamente idéntico y patético introductor con gesto mecánico y cansino de papeletas en urnas.
Su función como profesionales de la baja política es aparecer a todas horas en los medios, vociferar en los mítines e insultar al adversario, verbosear triturando las reglas de la gramática, proferir necedades con aplomo y, sobre todo, timar a los flojos y necios, a los que siempre desean ser engañados porque carecen de valentía para mirar de frente a la realidad (esto lo realiza mejor que nadie el binomio político izquierda/votantes progresistas ). Al especializarse en tan rufianescas maulas, los políticos profesionales propios del orden parlamentario son de una incultura, ignorancia, incompetencia y zafiedad asombrosas (pensemos en Felipe González, un golfo y un Maquiavelo de andar por casa sin ningún nivel intelectual, o en su continuador, Rodríguez Zapatero, insustancial, bobo y vano) y por tanto, incapaces de dirigir y regir la sociedad. Ello contribuye a explicar que las leyes no las elabore el parlamento -tampoco el gobierno- sino los cuerpos de altos funcionarios del Estado, que las preparan minuiciosamente durante años y luego las presentan a la ignorante tropilla de parlamentarios, que se limitan a perorar al dictado sobre ellas, desde los escaños y en los medios, y a estampar la firma al pie.
De la misma manera no es el gobierno "libremente" elegido el que gobierna sino que lo hacen las elites hoy en activo: los altos cuerpos de funcionarios de los ministerios, los mandos del ejército (no hay ni una sola cuestión de importancia que pueda realizarse sin que la cúpula militar otorgue el plácet), el cuerpo de catedráticos, el aparato judicial, los grandes empresarios, la corrompida casta estetocrática y la industria del espectáculo, así como el denominado "cuarto poder", los medios de comunicación y aleccionamiento. TAL CONGLOMERADO ES EL QUE REALMENTE TIENE Y EJERCE LA SOBERANÍA, SOBRE TODO SU PARTE ESTATAL, DE MANERA QUE SE ELIJA A QUIEN SE ELIJA EN LOS COMICIOS, ES ÉL QUIEN DECIDE Y MANDA EN TODO LO IMPORTANTE. Ello explica que el destino de las promesas electorales suela ser su incumplimiento (...)


En el régimen político actual lo determinante y fundamental es el Estado, que no es elegido, y lo determinado y accesorio el gobierno, que si es elegido, aunque de manera no libre.


-FELIX RODRIGO DE MORA-